Intrinsic Value คือ มูลค่าที่แท้จริงของกิจการหรือสินทรัพย์ที่ประเมินจากปัจจัยพื้นฐาน เช่น ความสามารถในการทำกำไร กระแสเงินสดในอนาคต และมูลค่าสินทรัพย์สุทธิ โดยไม่ได้อิงจากราคาซื้อขายบนกระดานในแต่ละวัน
สำหรับนักลงทุนในตลาดหุ้น การแยกแยะระหว่างมูลค่าที่แท้จริงกับราคาตลาดช่วยให้เราตัดสินใจซื้อขายอย่างมีหลักการมากขึ้น แทนที่จะคล้อยตามอารมณ์ของตลาด บทความนี้อธิบายว่า Intrinsic Value แปลว่า อะไร ต่างจากราคาตลาดยังไง พร้อมวิธีคำนวณเบื้องต้นและข้อจำกัดที่ควรรู้ครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- การรู้มูลค่าที่แท้จริงช่วยให้คุณประเมินได้ว่าราคาหุ้นบนกระดานกำลังอยู่ในจุดที่สมเหตุสมผลหรือสูงเกินปัจจัยพื้นฐานไปแล้วครับ
- ราคาตลาดผันผวนตามแรงซื้อขายและอารมณ์ระยะสั้น แต่มูลค่าพื้นฐานจะเปลี่ยนแปลงตามความสามารถในการสร้างกระแสเงินสดของบริษัทครับ
- ไม่มีสูตรคำนวณใดให้ตัวเลขที่แม่นยำเพียงค่าเดียว การประเมินมูลค่าที่ดีควรมองเป็น “ช่วงราคา” ที่เหมาะสมภายใต้สมมติฐานที่สมเหตุสมผลครับ
- การใช้ส่วนเผื่อความปลอดภัยควบคู่กับการประเมินมูลค่า ช่วยลดความเสี่ยงในกรณีที่ตัวเลขคาดการณ์ในอนาคตคลาดเคลื่อนจากความเป็นจริงครับ
Intrinsic Value คืออะไร? และ Intrinsic Value แปลว่าอะไรในโลกการลงทุน
Intrinsic Value คือ มูลค่าที่แท้จริงของกิจการที่คำนวณได้จากพื้นฐานทางธุรกิจและผลประโยชน์ทางเศรษฐกิจทั้งหมดที่กิจการนั้นจะสร้างได้ในอนาคตครับ
หากแปลตรงตัวคำว่า Intrinsic Value แปลว่า “มูลค่าภายใน” หรือ “มูลค่าที่แท้จริง” ซึ่งเป็นแนวคิดหลักของการลงทุนแบบเน้นคุณค่า (Value Investing) แนวคิดนี้มองว่าหุ้นไม่ใช่แค่ตัวเลขที่วิ่งขึ้นลงบนหน้าจอเทรด แต่คือสัดส่วนความเป็นเจ้าของธุรกิจจริง ๆ
เวลาเราประเมินมูลค่าของบริษัทหนึ่ง เราจึงไม่ได้ดูแค่ว่าวันนี้คนอื่นยอมจ่ายซื้อหุ้นตัวนี้ที่ราคาเท่าไหร่ แต่เราดูที่ไส้ในของธุรกิจว่ากิจการนี้ทำเงินได้จริงแค่ไหน มีหนี้สินเท่าไหร่ และจะเติบโตต่อไปได้อีกนานแค่ไหนในอนาคตครับ
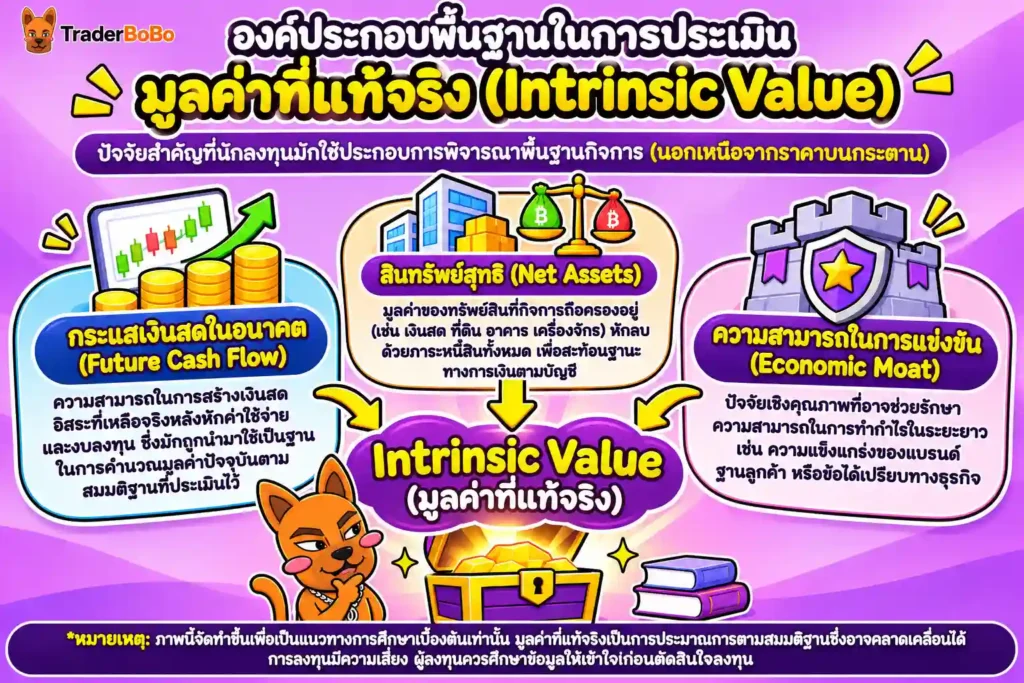
องค์ประกอบหลักของมูลค่าที่แท้จริง
การจะรู้ว่ากิจการหนึ่งมีมูลค่าเนื้อแท้เท่าไหร่ นักลงทุนมักพิจารณาจาก 3 เสาหลักสำคัญ ดังนี้ครับ
- ความสามารถในการสร้างกระแสเงินสดในอนาคต: ปัจจัยสำคัญประการหนึ่งของธุรกิจคือเงินสดที่เหลือจริงหลังหักค่าใช้จ่ายและงบลงทุน (Free Cash Flow) ยิ่งบริษัทผลิตเงินสดได้สม่ำเสมอและเติบโตต่อเนื่อง มูลค่าพื้นฐานก็ยิ่งสูงขึ้นครับ
- สินทรัพย์สุทธิของกิจการ: มูลค่าของทรัพย์สินที่บริษัทถือครองอยู่ เช่น เงินสด ที่ดิน อาคาร เครื่องจักร หรือสินค้าคงเหลือ เมื่อนำมาหักลบกับภาระหนี้สินทั้งหมดแล้วเหลือเป็นมูลค่าสุทธิเท่าไหร่
- ความได้เปรียบในการแข่งขัน (Economic Moat): ปัจจัยเชิงคุณภาพที่ช่วยปกป้องกำไรของบริษัทในระยะยาว เช่น แบรนด์ที่แข็งแกร่ง สิทธิบัตร หรือฐานลูกค้าที่เปลี่ยนใจไปใช้คู่แข่งได้ยาก สิ่งเหล่านี้ช่วยให้กระแสเงินสดในอนาคตมีความแน่นอนมากขึ้นครับ
อุปมาการซื้อกิจการจริง vs การดูป้ายราคาบนกระดาน
เพื่อให้เห็นภาพชัดขึ้น ลองสมมติว่าคุณกำลังจะซื้อร้านกาแฟแถวบ้านสักหนึ่งร้าน เจ้าของร้านตั้งป้ายราคาขายไว้ที่ 2 ล้านบาท นี่คือ “ราคาเสนอขาย” แต่ก่อนควักเงินจ่าย คุณย่อมต้องขอดูบัญชีรายรับรายจ่าย ยอดขายต่อวัน ค่าเช่าที่ และอุปกรณ์ในร้าน เพื่อคำนวณว่าถ้าคุณซื้อร้านนี้มาบริหารต่อ คุณจะได้เงินสดคืนกลับมาปีละเท่าไหร่
ถ้าคุณคำนวณแล้วพบว่าร้านนี้ทำกำไรสุทธิได้ปีละ 4 แสนบาทอย่างมั่นคง มูลค่าที่แท้จริงของร้านในสายตาคุณอาจอยู่ที่ประมาณ 2.5 ล้านบาท ในมุมนี้ป้ายราคา 2 ล้านบาทถือว่าน่าสนใจ แต่ถ้าร้านนี้ทำกำไรได้แค่ปีละ 5 หมื่นบาท ป้ายราคา 2 ล้านบาทก็ถือว่าแพงเกินพื้นฐานไปมาก การประเมินมูลค่าหุ้นในตลาดก็ใช้หลักคิดเดียวกันนี้ทุกประการครับ
Intrinsic Value กับ Market Value ต่างกันอย่างไร?
Intrinsic Value กับ Market Value แตกต่างกันตรงที่ Intrinsic Value คือมูลค่าที่คำนวณจากปัจจัยพื้นฐานของกิจการ ส่วน Market Value คือราคาซื้อขายจริงบนกระดานที่ถูกกำหนดโดยแรงซื้อและแรงขายในขณะนั้นครับ
ในตลาดหุ้น ราคาตลาด (Market Value หรือ Market Price) จะขยับเปลี่ยนไปทุกวินาทีตามข่าวสาร ความคาดหวัง และอารมณ์ของนักลงทุน แต่ตัวกิจการจริง ๆ ไม่ได้เปลี่ยนพื้นฐานเร็วขนาดนั้น โรงงานไม่ได้พังทลายในชั่วข้ามคืน และยอดขายไม่ได้พุ่งขึ้นสองเท่าภายในวันเดียว ความแตกต่างระหว่างตัวเลขสองตัวนี้จึงเกิดเป็นช่องว่างให้เราวิเคราะห์ความถูกแพงของหุ้นได้ครับ
| เกณฑ์เปรียบเทียบ | Intrinsic Value (มูลค่าที่แท้จริง) | Market Value (ราคาตลาด) |
| แหล่งที่มาของตัวเลข | ประเมินจากงบการเงิน กระแสเงินสด และพื้นฐานธุรกิจ | เกิดจากอุปสงค์และอุปทาน (แรงซื้อ-แรงขาย) บนกระดาน |
| ความถี่ในการเปลี่ยนแปลง | เปลี่ยนแปลงช้า ตามผลประกอบการรายไตรมาสหรือรายปี | เปลี่ยนแปลงตลอดเวลาในระหว่างชั่วโมงทำการซื้อขาย |
| อิทธิพลของอารมณ์ | อิงตามเหตุผลและตัวเลขสมมติฐานทางการเงิน | ได้รับผลกระทบสูงจากความกลัว ความโลภ และกระแสข่าว |
| ลักษณะของค่าที่ได้ | เป็นค่าประมาณการ (ช่วงราคา) ขึ้นอยู่กับผู้ประเมิน | เป็นตัวเลขที่ชัดเจน ทุกคนเห็นราคาเดียวกันบนหน้าจอ |
ภาวะ Undervalued กับ Overvalued
เมื่อเรานำมูลค่าที่แท้จริงมาเทียบกับราคาตลาด จะเกิดสถานะของราคาหุ้นได้ 2 รูปแบบหลัก ๆ ครับ
- หุ้นต่ำกว่ามูลค่า (Undervalued): เกิดขึ้นเมื่อราคาตลาดต่ำกว่ามูลค่าที่แท้จริง เช่น เราประเมินพื้นฐานกิจการไว้ที่ 20 บาทต่อหุ้น แต่ราคาบนกระดานซื้อขายกันอยู่ที่ 14 บาท สถานการณ์นี้มักเกิดในช่วงที่ตลาดตกใจข่าวร้ายระยะสั้น หรือเป็นหุ้นที่ยังไม่ค่อยมีคนสนใจ
- หุ้นสูงกว่ามูลค่า (Overvalued): เกิดขึ้นเมื่อราคาตลาดพุ่งสูงเกินกว่ามูลค่าที่แท้จริงไปมาก เช่น พื้นฐานกิจการอยู่ที่ 20 บาท แต่คนแห่กันไล่ซื้อจนราคาขึ้นไปถึง 35 บาท ซึ่งสะท้อนความคาดหวังในอนาคตที่สูงเกินจริง หากผลประกอบการทำไม่ได้ตามเป้า ราคาก็มีโอกาสปรับตัวลงแรงครับ
จิตวิทยาตลาดที่ทำให้ราคาไม่ตรงกับมูลค่า
สาเหตุที่ราคาตลาดมักวิ่งหนีห่างจากมูลค่าพื้นฐานอยู่เสมอ ส่วนหนึ่งมาจากอคติทางความคิดของมนุษย์ (Behavioural Biases) ในตลาดการเงินครับ เช่น พฤติกรรมแห่ตามฝูงชน (Herding) ที่นักลงทุนแห่ซื้อหุ้นตามกระแสโดยไม่ได้ตรวจสอบงบการเงิน จนดันราคาให้สูงเกินพื้นฐาน หรือ การยึดติดกับตัวเลขในอดีต (Anchoring) ที่คนมักจำว่าราคาหุ้นนี้เคยอยู่ที่ 50 บาท พอราคาตกลงมาเหลือ 30 บาทก็คิดเอาเองว่าถูกแล้ว ทั้งที่พื้นฐานกิจการอาจเปลี่ยนไปจนมูลค่าที่แท้จริงเหลือเพียง 15 บาทเท่านั้นครับ
พอเราแยกแยะความแตกต่างระหว่างราคาตลาดกับมูลค่าพื้นฐานได้แล้ว คำถามต่อมาคือ แล้วเราจะหาตัวเลขมูลค่าที่แท้จริงนี้ได้จากไหน มาดูวิธีการคำนวณเบื้องต้นกันต่อครับ
Intrinsic Value คํานวณยังไง? 3 แนวทางเบื้องต้นสำหรับนักลงทุน
คำถามยอดฮิตอย่าง Intrinsic Value คํานวณยังไง มีคำตอบว่าสามารถประเมินได้หลายวิธี ขึ้นอยู่กับลักษณะธุรกิจและความสม่ำเสมอของกระแสเงินสด โดยไม่มีสูตรสำเร็จเพียงสูตรเดียวที่ใช้ได้กับหุ้นทุกตัวครับ
คุณสามารถเข้าไปดึงข้อมูลงบการเงินย้อนหลังและอัตราส่วนทางการเงินพื้นฐานของบริษัทจดทะเบียนไทยมาประกอบการวิเคราะห์ได้โดยตรงจากเว็บไซต์ของ ตลาดหลักทรัพย์แห่งประเทศไทย (SET) ครับ เมื่อได้ข้อมูลครบแล้ว นักลงทุนนิยมเลือกใช้ 3 แนวทางหลักต่อไปนี้ครับ
1. วิธีคิดลดกระแสเงินสด (Discounted Cash Flow – DCF)
วิธี DCF เป็นมาตรฐานสากลที่นักวิเคราะห์ใช้ประเมินมูลค่ากิจการอย่างละเอียด หลักการคือการคาดการณ์ว่าบริษัทจะสร้างกระแสเงินสดอิสระ (Free Cash Flow) ได้ปีละเท่าไหร่ในอนาคต แล้วนำเงินในอนาคตเหล่านั้นมา “คิดลด” (Discount) กลับมาเป็นมูลค่าปัจจุบันด้วยอัตราผลตอบแทนที่ต้องการ (Discount Rate) เพราะเงิน 100 บาทในอีก 5 ปีข้างหน้า ย่อมมีค่าน้อยกว่าเงิน 100 บาทในวันนี้ครับ
ตัวอย่างการคำนวณแบบเข้าใจง่าย (ตัวเลขสมมติเพื่อประกอบความเข้าใจเท่านั้น): สมมติบริษัท A มีกระแสเงินสดอิสระในปีนี้อยู่ที่ 100 ล้านบาท เราคาดว่าจะเติบโตปีละ 5% ไปอีก 3 ปีข้างหน้า และใช้อัตราคิดลดที่ 10% ต่อปี
- ปีที่ 1: กระแสเงินสด 105 ล้านบาท → คิดลดกลับมาเป็นมูลค่าปัจจุบันได้ประมาณ 95.45 ล้านบาท
- ปีที่ 2: กระแสเงินสด 110.25 ล้านบาท → คิดลดกลับมาเป็นมูลค่าปัจจุบันได้ประมาณ 91.12 ล้านบาท
- ปีที่ 3: กระแสเงินสด 115.76 ล้านบาท → คิดลดกลับมาเป็นมูลค่าปัจจุบันได้ประมาณ 86.97 ล้านบาท
เมื่อรวมมูลค่าปัจจุบันของกระแสเงินสดทั้ง 3 ปี (273.54 ล้านบาท) เข้ากับมูลค่ากิจการหลังจากปีที่ 3 (Terminal Value) แล้ว หากใช้กระแสเงินสดของกิจการก่อนจ่ายดอกเบี้ย ควรหักหนี้สินสุทธิของบริษัทออกก่อนครับ จากนั้นจึงนำไปหารด้วยจำนวนหุ้นทั้งหมด เราก็จะได้ราคาพื้นฐานต่อหุ้นออกมาครับ
2. วิธีคิดลดเงินปันผล (Dividend Discount Model – DDM)
หากคุณสนใจลงทุนในหุ้นปันผลที่มีประวัติการจ่ายเงินปันผลสม่ำเสมอ เช่น หุ้นกลุ่มสาธารณูปโภค หรือธนาคารพาณิชย์ขนาดใหญ่ วิธี DDM จะช่วยประเมินมูลค่าได้ตรงจุดกว่าครับ เพราะมองว่าผลตอบแทนที่ผู้ถือหุ้นได้รับโดยตรงคือเงินปันผล
สูตรพื้นฐานที่ใช้บ่อยคือ Gordon Growth Model ซึ่งเขียนเป็นสมการง่าย ๆ ได้ว่า:
Intrinsic Value = เงินปันผลที่คาดว่าจะได้รับในปีหน้า / (อัตราผลตอบแทนที่ต้องการ – อัตราการเติบโตของเงินปันผล)
ตัวอย่างเช่น หากหุ้น B คาดว่าจะจ่ายปันผลปีหน้าหุ้นละ 2 บาท เราคาดหวังผลตอบแทนจากการลงทุนนี้ที่ 8% ต่อปี และบริษัทน่าจะเพิ่มเงินปันผลได้ปีละ 3% อย่างต่อเนื่อง เมื่อแทนค่าจะได้ 2 / (0.08 – 0.03) = 40 บาทต่อหุ้น อย่างไรก็ตาม วิธีนี้จะใช้ไม่ได้เลยกับบริษัทที่ไม่จ่ายปันผลหรือนำกำไรทั้งหมดไปขยายกิจการต่อครับ
3. การประเมินจากสินทรัพย์และอัตราส่วนเปรียบเทียบ (Relative Valuation)
ในทางปฏิบัติ การทำโมเดล DCF หรือ DDM มีรายละเอียดค่อนข้างมาก นักลงทุนจึงมักใช้การประเมินจากมูลค่าสินทรัพย์และอัตราส่วนทางการเงินมาช่วยคัดกรองเบื้องต้นก่อนครับ
- การดูมูลค่าสินทรัพย์สุทธิ: สำหรับกิจการที่มีสินทรัพย์จับต้องได้จำนวนมาก เช่น ธุรกิจอสังหาริมทรัพย์ หรือสถาบันการเงิน การเข้าไป ประเมินมูลค่าทางบัญชีของหุ้น จะช่วยให้เห็นฐานของมูลค่ากิจการว่าหากเลิกกิจการและขายทรัพย์สินใช้หนี้จนหมด จะเหลือมูลค่าตกถึงผู้ถือหุ้นเท่าไหร่ครับ
- การเปรียบเทียบความถูกแพงจากกำไร: อีกวิธีที่นิยมใช้ควบคู่กันคือการ ดูความถูกแพงด้วย P/E Ratio เพื่อเทียบราคาตลาดกับกำไรต่อหุ้นของบริษัทเทียบกับค่าเฉลี่ยในอดีตหรือคู่แข่งในอุตสาหกรรมเดียวกัน แม้ตัวเลขเหล่านี้จะไม่ใช่มูลค่าที่แท้จริงโดยตรง แต่เป็นเครื่องมือคัดกรองที่ช่วยให้เราเห็นภาพคร่าว ๆ ได้รวดเร็วขึ้นครับ
| วิธีประเมินมูลค่า | เหมาะกับกิจการแบบไหน | จุดที่ต้องระวัง |
| คิดลดกระแสเงินสด (DCF) | ธุรกิจที่มีกระแสเงินสดเป็นบวกและคาดการณ์การเติบโตได้ | อ่อนไหวต่อสมมติฐานอัตราเติบโตและอัตราคิดลดมาก |
| คิดลดเงินปันผล (DDM) | หุ้นปันผลมั่นคง ธุรกิจอิ่มตัวที่จ่ายปันผลสม่ำเสมอ | ใช้ไม่ได้กับหุ้นเติบโต (Growth Stock) ที่ไม่จ่ายปันผล |
| สินทรัพย์และอัตราส่วนเปรียบเทียบ | ใช้คัดกรองหุ้นเบื้องต้น หรือกลุ่มที่มีสินทรัพย์สูง | สะท้อนข้อมูลในอดีตเป็นหลัก ไม่ได้รวมศักยภาพการเติบโตในอนาคต |
แม้เราจะรู้วิธีคำนวณหลากหลายรูปแบบแล้ว แต่ในโลกความจริงการประเมินมูลค่าหุ้นมีความไม่แน่นอนซ่อนอยู่เสมอ มาดูข้อจำกัดและความเสี่ยงที่ต้องระวังกันต่อครับ
ข้อจำกัดและความเสี่ยงของการใช้ Intrinsic Value ที่นักลงทุนต้องรู้
การใช้ Intrinsic Value มีข้อจำกัดสำคัญคือตัวเลขที่ได้ไม่ใช่ข้อเท็จจริงตายตัว แต่เป็นเพียงค่าประมาณการที่อิงอยู่บนสมมติฐานในอนาคต ซึ่งอาจผิดพลาดได้ตลอดเวลาครับ
นักลงทุนมือใหม่มักเข้าใจผิดว่าเมื่อคำนวณสูตรออกมาได้ตัวเลขเป๊ะ ๆ แล้ว แปลว่าหุ้นตัวนั้นต้องมีมูลค่าเท่านั้นแน่นอน ในความเป็นจริง แม้แต่นักวิเคราะห์มืออาชีพสองคนประเมินหุ้นตัวเดียวกัน ก็ยังได้ตัวเลขมูลค่าที่แท้จริงไม่เท่ากัน เพราะมุมมองที่มีต่ออนาคตของบริษัทต่างกันครับ
ความเสี่ยงจากการตั้งสมมติฐานผิดพลาด (Garbage In, Garbage Out)
ในโมเดลตัวอย่างที่ตั้งสมมติฐานต่างกัน เพียงแค่คุณปรับอัตราการเติบโตของรายได้ (Growth Rate) หรืออัตราคิดลดเพียงเล็กน้อย มูลค่าที่แท้จริงที่คำนวณได้ก็อาจเปลี่ยนไปหลายสิบเปอร์เซ็นต์ หากสมมติฐานตั้งต้นมองโลกในแง่ดีเกินไป ผลลัพธ์ที่ได้ก็จะหลอกให้เราเข้าใจผิดว่าหุ้นราคาถูก ทั้งที่จริงแล้วเราอาจกำลังซื้อหุ้นในราคาที่แพงครับ
กับดักหุ้นราคาถูก (Value Trap) และความผันผวนระยะสั้น
การเห็นราคาหุ้นต่ำกว่ามูลค่าที่แท้จริงไม่ได้แปลว่าปลอดภัยเสมอไป ในตลาดหุ้นมีสิ่งที่เรียกว่า กับดักหุ้นถูก (Value Trap) คือหุ้นที่ดูเหมือนราคาถูกเมื่อเทียบกับอดีต แต่ที่ราคาไม่ยอมขึ้นเสียทีเป็นเพราะธุรกิจกำลังอยู่ในช่วงขาลง เทคโนโลยีเปลี่ยน หรือสูญเสียความสามารถในการแข่งขันอย่างถาวร ทำให้กำไรในอนาคตลดลงเรื่อย ๆ จนมูลค่าที่แท้จริงลดต่ำลงตามราคาตลาดในที่สุด
นอกจากนี้ แม้คุณจะประเมินมูลค่าได้แม่นยำแค่ไหน ตลาดหุ้นก็ยังมีความผันผวนระยะสั้น ราคาหุ้นอาจถูกกดดันให้ต่ำกว่ามูลค่าพื้นฐานไปอีกหลายเดือนหรือเป็นปีจากปัจจัยเศรษฐกิจมหภาคและอัตราดอกเบี้ย ซึ่งต้องอาศัยความอดทนในการถือครองครับ
การใช้ส่วนเผื่อความปลอดภัยเพื่อลดความเสี่ยง
เพื่อรับมือกับความไม่แน่นอนของสมมติฐานและเหตุการณ์ไม่คาดฝัน นักลงทุนเน้นคุณค่าจึงนิยมใช้หลักการ เผื่อส่วนต่างความปลอดภัยด้วย Margin of Safety เข้ามาช่วยป้องกันความเสี่ยงครับ แนวคิดนี้คือการไม่ซื้อหุ้นที่ราคาพอดีกับมูลค่าที่แท้จริง แต่จะรอซื้อเมื่อราคาตลาดต่ำกว่ามูลค่าที่ประเมินไว้มากพอสมควร เช่น ต่ำกว่า 20–30% เพื่อเป็นกันชนรองรับหากการคาดการณ์ของเราคลาดเคลื่อนครับ
📌 Tip จากพี่โบ้
ตอนผมเริ่มฝึกประเมินมูลค่าหุ้นใหม่ ๆ ผมเคยเสียเวลาพยายามปั้นโมเดลให้ได้ตัวเลขทศนิยมสองตำแหน่งเป๊ะ ๆ แต่พอลงทุนจริงถึงรู้ว่าอนาคตไม่มีใครทายถูก 100% ผมจึงเปลี่ยนมาประเมินเป็น “ช่วงราคา” (เช่น มูลค่าเหมาะสมอยู่ระหว่าง 18–22 บาท) แทนการยึดติดกับตัวเลขเดียว ผู้อ่านควรศึกษาและทดสอบแนวทางนี้ด้วยตนเองตามความเหมาะสมและความเสี่ยงที่รับได้ครับ
บทสรุป: กุญแจของการเข้าใจ Intrinsic Value คือการแยกมูลค่าออกจากราคา
การเข้าใจว่า Intrinsic Value คือ มูลค่าพื้นฐานที่แท้จริงของกิจการ จะช่วยให้คุณมองทะลุความผันผวนของราคาหุ้นบนกระดาน และตัดสินใจลงทุนบนพื้นฐานของเหตุผลมากกว่าอารมณ์ตลาด อย่างไรก็ตาม ตัวเลขที่ได้เป็นเพียงการคาดการณ์ในอนาคตที่อาจคลาดเคลื่อนได้เสมอ การประเมินมูลค่าเป็นช่วงราคา ตรวจสอบคุณภาพธุรกิจอย่างรอบด้าน และเผื่อส่วนต่างความปลอดภัยก่อนตัดสินใจ จึงเป็นหัวใจสำคัญที่ช่วยบริหารความเสี่ยงในระยะยาวครับ
📢 Traderbobo แนะนำ
หากคุณต้องการปูพื้นฐานภาพรวมของการเป็นเจ้าของกิจการ กลไกตลาด และหลักคิดสำคัญก่อนเริ่มวิเคราะห์หุ้นรายตัว สามารถเข้าไปศึกษาต่อได้ที่บทความหลักของเราด้านล่างนี้ครับ
คำถามที่พบบ่อยเกี่ยวกับ Intrinsic Value
Intrinsic Value กับ Book Value ต่างกันอย่างไร?
Intrinsic Value คือมูลค่าที่แท้จริงของกิจการซึ่งรวมความสามารถในการทำกำไรและกระแสเงินสดที่จะเกิดขึ้นในอนาคตไว้ด้วย ส่วน Book Value (มูลค่าทางบัญชี) คือมูลค่าสินทรัพย์สุทธิตามงบดุลในปัจจุบันหลังหักหนี้สินทั้งหมดออกแล้ว โดยไม่ได้สะท้อนศักยภาพการเติบโตหรือรายได้ในอนาคตของธุรกิจครับ
ค่า Intrinsic Value มีตัวเลขบอกสำเร็จรูปในแอปเทรดหุ้นไหม?
ไม่มีตัวเลขสำเร็จรูปครับ เพราะ Intrinsic Value ไม่ใช่ตัวเลขที่ตลาดประกาศหรือคำนวณด้วยสูตรเดียวกันทุกคนเหมือนราคาปิดหรือค่า P/E แต่เป็นตัวเลขที่เกิดจากสมมติฐานและการคาดการณ์ของนักลงทุนแต่ละคน แม้ในบทวิเคราะห์ของโบรกเกอร์จะมีการระบุ “ราคาเป้าหมาย (Target Price)” ไว้ให้ดู แต่ตัวเลขนั้นก็เป็นเพียงมุมมองของนักวิเคราะห์แต่ละแห่ง คุณจึงควรทำความเข้าใจสมมติฐานเบื้องหลังก่อนนำไปใช้อ้างอิงครับ
ถ้าราคาหุ้นต่ำกว่า Intrinsic Value แปลว่าราคาจะขึ้นทันทีใช่ไหม?
ไม่เสมอไปครับ ในระยะสั้นราคาตลาดถูกขับเคลื่อนด้วยอารมณ์ กระแสข่าว และสภาพคล่องในตลาด หุ้นที่ราคาต่ำกว่ามูลค่าที่แท้จริงอาจยังปรับตัวลงต่อหรือทรงตัวอยู่ในระดับต่ำได้อีกหลายเดือนหรือหลายปี กว่าราคาตลาดจะสะท้อนกลับเข้าไปหามูลค่าพื้นฐานที่แท้จริง นักลงทุนจึงต้องมีความอดทนและติดตามพื้นฐานกิจการอย่างต่อเนื่องครับ
หุ้นที่ยังไม่มีกำไร สามารถคำนวณ Intrinsic Value ได้ไหม?
คำนวณได้ยากและมีความคลาดเคลื่อนสูงมากครับ สำหรับหุ้นเติบโตระยะเริ่มต้น (Start-up หรือ Tech Stock) ที่ยังขาดทุนและมีกระแสเงินสดติดลบ การใช้สูตรคิดลดกระแสเงินสดแบบดั้งเดิมอาจให้ค่าติดลบหรือไม่สมเหตุสมผล นักวิเคราะห์จึงมักหันไปใช้วิธีประเมินจากอัตราส่วนยอดขาย เช่น P/S Ratio หรือประเมินจากส่วนแบ่งทางการตลาดในอนาคตแทน ซึ่งมีความเสี่ยงสูงกว่าการประเมินหุ้นที่มีกำไรสม่ำเสมอครับ
ควรทบทวนหรือคำนวณ Intrinsic Value ใหม่บ่อยแค่ไหน?
โดยทั่วไปควรทบทวนอย่างน้อยทุกไตรมาส (ทุก 3 เดือน) หลังจากบริษัทประกาศงบการเงินชุดใหม่ เพื่อตรวจสอบว่ายอดขาย กำไร และกระแสเงินสดยังเป็นไปตามสมมติฐานเดิมหรือไม่ รวมถึงควรคำนวณใหม่ทันทีเมื่อมีเหตุการณ์สำคัญที่กระทบโครงสร้างธุรกิจ เช่น การควบรวมกิจการ การเปลี่ยนแปลงกฎระเบียบครั้งใหญ่ หรือการเข้ามาของคู่แข่งรายใหม่ครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page