การซื้อพันธบัตรรัฐบาล คือ การที่นักลงทุนนำเงินเข้าไปซื้อตราสารหนี้ที่ออกโดยกระทรวงการคลัง เพื่อระดมทุนไปใช้พัฒนาประเทศ โดยผู้ซื้อจะมีสถานะเป็นเจ้าหนี้ของภาครัฐ และได้รับผลตอบแทนเป็นดอกเบี้ยตามอัตราและงวดเวลาที่กำหนดไว้ล่วงหน้าจนกว่าจะครบกำหนดไถ่ถอนเงินต้นคืนครับ
สำหรับนักลงทุนที่กำลังมองหาสินทรัพย์ที่เน้นความสม่ำเสมอของกระแสเงินสดและมีความผันผวนต่ำกว่าหุ้น พันธบัตรรัฐบาลอาจเป็นอีกทางเลือกหนึ่งที่นักลงทุนพิจารณาใส่ไว้ในพอร์ตการลงทุนได้ครับ บทความนี้อธิบายช่องทางและวิธีซื้อพันธบัตรรัฐบาลในปี 2569 เงื่อนไขการจัดสรร ภาษีที่เกี่ยวข้อง รวมถึงความเสี่ยงที่คุณต้องรู้ก่อนตัดสินใจครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- นักลงทุนรายย่อยสามารถเข้าถึงพันธบัตรรัฐบาลได้ทั้งใน “ตลาดแรก” ช่วงเปิดจองซื้อ (ผ่านแอปเป๋าตังและธนาคารตัวแทนจำหน่าย) และ “ตลาดรอง” สำหรับซื้อขายเปลี่ยนมือก่อนครบกำหนดครับ
- เกณฑ์การจัดสรรวงเงินในตลาดแรกมี 2 รูปแบบหลัก คือ แบบมาก่อนได้ก่อน (First-Come, First-Served) และแบบทยอยจัดสรร (Small Lot First) ซึ่งต้องเช็กเงื่อนไขของแต่ละรุ่นให้ดีครับ
- ดอกเบี้ยจากพันธบัตรรัฐบาลสำหรับบุคคลธรรมดาจะถูกหักภาษี ณ ที่จ่าย 15% และควรคำนวณผลตอบแทนที่แท้จริงหลังหักเงินเฟ้อเสมอครับ
- แม้ความเสี่ยงผิดนัดชำระหนี้ของรัฐบาลจะต่ำมาก แต่ผู้ซื้อยังต้องรับความเสี่ยงด้านอัตราดอกเบี้ยและสภาพคล่องหากต้องการขายคืนก่อนครบกำหนดครับ
การซื้อพันธบัตรรัฐบาล คืออะไร และมีกี่ตลาดให้เลือก?
การซื้อพันธบัตรรัฐบาล คือ การเข้าทำสัญญาให้รัฐบาลกู้ยืมเงินผ่านการซื้อตราสารหนี้ภาครัฐ ซึ่งเปิดให้นักลงทุนรายย่อยเข้าซื้อได้ผ่าน 2 ช่องทางหลัก ได้แก่ ตลาดแรก (ช่วงเปิดจองซื้อใหม่) และ ตลาดรอง (ช่วงซื้อขายเปลี่ยนมือระหว่างนักลงทุน) ครับ
เวลาคุณควักเงินซื้อพันธบัตร คุณไม่ได้เข้าไปเป็นเจ้าของกิจการเหมือนการซื้อหุ้น แต่คุณกำลังสวมบทบาทเป็น “เจ้าหนี้” ของกระทรวงการคลัง โดยรัฐบาลจะออกเอกสารสิทธิระบุอัตราดอกเบี้ย รอบการจ่ายดอกเบี้ย และวันครบกำหนดไถ่ถอนเงินต้นไว้อย่างชัดเจน หากคุณต้องการปูพื้นเรื่องประเภทและกลไกของตราสารหนี้ภาครัฐให้แน่นขึ้น สามารถไป ทำความเข้าใจพื้นฐานพันธบัตรรัฐบาล เพิ่มเติมได้ครับ
ประเภทของพันธบัตรที่รายย่อยเข้าถึงได้
ในทางปฏิบัติ พันธบัตรที่นักลงทุนรายย่อยมักเข้าไปเกี่ยวข้องมี 2 กลุ่มหลัก ดังนี้ครับ
- พันธบัตรออมทรัพย์ (Savings Bond): ออกมาเพื่อส่งเสริมการออมของประชาชนรายย่อยโดยเฉพาะ มีจุดเด่นคือกำหนดวงเงินขั้นต่ำในการซื้อไม่สูง เงื่อนไขเข้าใจง่าย และมักให้ดอกเบี้ยแบบขั้นบันไดหรือคงที่ตามอายุรุ่น
- พันธบัตรรัฐบาลทั่วไป (Government Bond / Loan Bond): ออกเพื่อบริหารจัดการหนี้สาธารณะและการคลังเป็นหลัก มักซื้อขายกันในวงเงินขนาดใหญ่ระหว่างสถาบันการเงิน แต่รายย่อยก็สามารถเข้าไปซื้อขายเปลี่ยนมือในตลาดรองได้เช่นกันครับ
ความแตกต่างระหว่างตลาดแรกและตลาดรอง
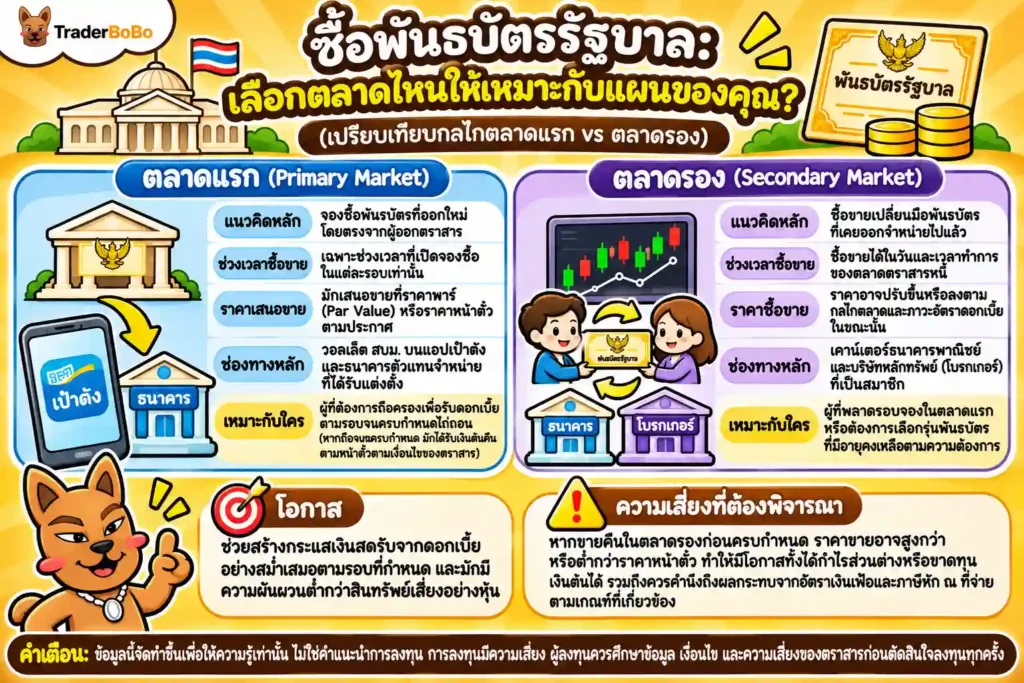
การเลือกซื้อในตลาดไหนขึ้นอยู่กับจังหวะเวลาและความต้องการของแต่ละคนครับ โดยตลาดทั้งสองแห่งมีกลไกการทำงานที่ต่างกันดังตารางนี้ครับ
| ประเด็นเปรียบเทียบ | ตลาดแรก (Primary Market) | ตลาดรอง (Secondary Market) |
| ลักษณะการซื้อขาย | จองซื้อพันธบัตรที่ออกใหม่โดยตรงจากผู้ออกตราสาร | ซื้อขายเปลี่ยนมือพันธบัตรที่เคยออกจำหน่ายไปแล้ว |
| ช่วงเวลาที่ซื้อได้ | เฉพาะช่วงเวลาที่เปิดจองซื้อในแต่ละรอบเท่านั้น | ซื้อขายได้ในวันและเวลาทำการของตลาดตราสารหนี้ |
| ราคาซื้อขาย | ซื้อที่ราคาพาร์ (Par Value) หรือราคาหน้าตั๋ว | ราคาขึ้นลงตามกลไกตลาดและอัตราดอกเบี้ยในขณะนั้น |
| ช่องทางหลัก | วอลเล็ต สบม. บนแอปเป๋าตัง และธนาคารตัวแทนจำหน่าย | ธนาคารพาณิชย์ และบริษัทหลักทรัพย์ (โบรกเกอร์) |
พอเห็นภาพรวมของทั้งสองตลาดแล้ว ขั้นตอนต่อไปคือการลงมือปฏิบัติจริงว่าในปี 2569 นี้ เราสามารถเข้าไปกดจองซื้อผ่านช่องทางไหนได้บ้างครับ
วิธีซื้อพันธบัตรรัฐบาล 2569: ขั้นตอนและช่องทางหลัก
วิธีซื้อพันธบัตรรัฐบาล 2569 สำหรับนักลงทุนรายย่อย สามารถทำได้ 3 ช่องทางหลัก ได้แก่ การจองซื้อผ่านวอลเล็ต สบม. บนแอปพลิเคชันเป๋าตัง การจองซื้อผ่านธนาคารตัวแทนจำหน่าย และการซื้อขายเปลี่ยนมือผ่านตลาดรองครับ
1. จองซื้อผ่านวอลเล็ต สบม. บนแอปพลิเคชันเป๋าตัง
ช่องทางนี้เหมาะกับผู้ที่เริ่มต้นด้วยเงินลงทุนไม่มาก เพราะมักกำหนดวงเงินขั้นต่ำไว้ต่ำกว่าช่องทางธนาคารทั่วไป ขั้นตอนการดำเนินการมีดังนี้ครับ
- ดาวน์โหลดและยืนยันตัวตน: ติดตั้งแอปพลิเคชันเป๋าตัง และยืนยันตัวตนผ่านระบบ KYC ให้เรียบร้อย
- เปิดใช้งานวอลเล็ต สบม.: เข้าเมนู “วอลเล็ต สบม.” (สะสมบอนด์มั่งคั่ง) กรอกข้อมูลส่วนตัวและยอมรับเงื่อนไขการเปิดบัญชีพันธบัตร
- เติมเงินเข้าวอลเล็ต: โอนเงินจากบัญชีธนาคารเข้าสู่วอลเล็ต สบม. ให้เพียงพอกับวงเงินที่ต้องการจองซื้อ (สามารถผูกบัญชีธนาคารเพื่อตัดเงินอัตโนมัติได้ตามเงื่อนไข)
- เลือกรุ่นและกดจองซื้อ: เมื่อถึงวันและเวลาเปิดจำหน่าย ให้เลือกรุ่นพันธบัตรที่ต้องการ ระบุจำนวนเงิน ตรวจสอบรายละเอียด และกดยืนยันการชำระเงินครับ
2. จองซื้อผ่านธนาคารตัวแทนจำหน่าย
หากคุณต้องการซื้อในวงเงินที่สูงขึ้น หรือสะดวกทำรายการผ่านธนาคารที่ใช้งานประจำ กระทรวงการคลังจะแต่งตั้งธนาคารพาณิชย์หลายแห่งเป็นตัวแทนจำหน่าย โดยมีขั้นตอนหลักดังนี้ครับ
- เตรียมบัญชีและเอกสาร: เตรียมสมุดบัญชีเงินฝาก บัตรประชาชน และลงทะเบียนผู้ซื้อตราสารหนี้กับธนาคาร (หากเคยลงทะเบียนแล้วสามารถข้ามขั้นตอนนี้ได้)
- เลือกช่องทางทำรายการ: สามารถทำรายการได้ทั้งผ่านแอปพลิเคชัน Mobile Banking ของธนาคารตัวแทน หรือเดินเข้าไปติดต่อที่สาขาธนาคารในเวลาทำการ
- ระบุจำนวนจองซื้อและชำระเงิน: กรอกจำนวนหน่วยหรือจำนวนเงินที่ต้องการจองซื้อตามเกณฑ์ขั้นต่ำของธนาคาร และชำระเงินให้เสร็จสิ้นภายในเวลาที่กำหนดครับ
3. ซื้อขายผ่านตลาดรอง (ธนาคารพาณิชย์ / บริษัทหลักทรัพย์)
หากคุณพลาดช่วงเปิดจองในตลาดแรก หรือต้องการเลือกรุ่นพันธบัตรที่มีอายุคงเหลือตามต้องการ สามารถติดต่อเคาน์เตอร์ธนาคารพาณิชย์หรือบริษัทหลักทรัพย์ที่เป็นสมาชิกตลาดตราสารหนี้ เพื่อขอซื้อขายเปลี่ยนมือในตลาดรอง ซึ่งอยู่ภายใต้การกำกับดูแลของ สำนักงาน ก.ล.ต. เพื่อให้การซื้อขายโปร่งใสและตรวจสอบราคาอ้างอิงได้ครับ
การซื้อในตลาดรองอาจมีต้นทุนเพิ่มเติม เช่น ค่าธรรมเนียมการซื้อขายและส่วนต่างระหว่างราคาเสนอซื้อกับราคาเสนอขาย ซึ่งแต่ละสถาบันการเงินกำหนดแตกต่างกันไปครับ คุณจึงควรสอบถามอัตราค่าธรรมเนียมให้ชัดเจนก่อนทำรายการทุกครั้งครับ
เกณฑ์การจัดสรรวงเงินที่ต้องรู้ก่อนกดจอง
เวลาเปิดขายพันธบัตรออมทรัพย์ในตลาดแรก มักมีผู้สนใจจองซื้อเข้ามาพร้อมกันจำนวนมาก คุณจึงต้องเช็กประกาศของ สำนักงานบริหารหนี้สาธารณะ (สบน.) ก่อนทุกครั้งว่าใช้เกณฑ์การจัดสรรแบบไหนจาก 2 รูปแบบนี้ครับ
- แบบมาก่อนได้ก่อน (First-Come, First-Served): ใครกดจองซื้อและชำระเงินสำเร็จก่อนจะได้รับจัดสรรวงเงินทันที จนกว่าวงเงินรวมของรุ่นนั้นจะเต็ม
- แบบทยอยจัดสรร (Small Lot First): ระบบจะเปิดให้จองซื้อในช่วงเวลาที่กำหนด แล้วนำยอดจองของทุกคนมาทยอยจัดสรรเป็นรอบ ๆ ให้ผู้จองซื้อทุกรายได้รับอย่างทั่วถึง โดยเริ่มจากวงเงินขั้นต่ำก่อน จนกว่าวงเงินจำหน่ายจะหมด หากไม่ได้รับจัดสรรครบตามจำนวนที่จอง ระบบจะโอนเงินส่วนต่างคืนเข้าบัญชีให้ครับ
| ช่องทางการซื้อ | วงเงินขั้นต่ำ | รูปแบบการจัดสรร | เหมาะกับใคร |
| วอลเล็ต สบม. (แอปเป๋าตัง) | เริ่มต้นหลักร้อยถึงหลักพันบาท | ส่วนใหญ่มักเป็น First-Come, First-Served | รายย่อยที่ต้องการเริ่มต้นด้วยเงินก้อนเล็กและเน้นความสะดวกผ่านมือถือ |
| ธนาคารตัวแทนจำหน่าย | มักเริ่มต้นที่ 1,000 บาท | มีทั้ง First-Come, First-Served และ Small Lot First | ผู้ที่ต้องการลงทุนวงเงินปานกลางถึงสูง และสะดวกทำรายการผ่านธนาคาร |
| ตลาดรอง (ธนาคาร / โบรกเกอร์) | ขึ้นอยู่กับเงื่อนไขของแต่ละสถาบันการเงิน | เจรจาซื้อขายตามราคาตลาดในขณะนั้น | ผู้ที่พลาดรอบจองตลาดแรก หรือต้องการเลือกอายุคงเหลือเฉพาะเจาะจง |
เมื่อรู้ช่องทางและขั้นตอนการซื้อครบถ้วนแล้ว สิ่งสำคัญไม่แพ้กันคือการประเมินความคุ้มค่า ภาษี และความเสี่ยงที่ซ่อนอยู่ก่อนตัดสินใจโอนเงินครับ
สิ่งที่ต้องรู้ก่อนตัดสินใจซื้อ: อัตราผลตอบแทน ภาษี และความเสี่ยง
ก่อนตัดสินใจซื้อพันธบัตรรัฐบาล นักลงทุนต้องประเมิน 3 ปัจจัยหลักควบคู่กันเสมอ ได้แก่ อัตราผลตอบแทนสุทธิหลังหักภาษี ผลกระทบจากอัตราเงินเฟ้อ และความเสี่ยงด้านราคาหากต้องการขายคืนก่อนครบกำหนดครับ
อัตราดอกเบี้ยหน้าตั๋ว (Coupon Rate) กับผลตอบแทนที่แท้จริง (Yield)
หลายคนมักดูแค่อัตราดอกเบี้ยหน้าตั๋วที่ประกาศโฆษณา เช่น ดอกเบี้ย 3% ต่อปี แต่ในโลกของการลงทุนจริง ตัวเลขที่คุณต้องให้ความสำคัญคือ “อัตราผลตอบแทนสุทธิ” ครับ
หากคุณซื้อในตลาดแรกที่ราคาพาร์และถือจนครบกำหนด ดอกเบี้ยหน้าตั๋วจะใกล้เคียงกับผลตอบแทนที่คุณได้รับจริง แต่ถ้าคุณไปซื้อในตลาดรองซึ่งราคาซื้อขายอาจสูงกว่าหรือต่ำกว่าราคาพาร์ ผลตอบแทนที่แท้จริงจะเปลี่ยนไปทันที แนะนำให้ศึกษา วิธีดูอัตราผลตอบแทนพันธบัตร เพิ่มเติม เพื่อเปรียบเทียบความคุ้มค่าระหว่างรุ่นต่าง ๆ ได้อย่างแม่นยำครับ
ภาษีที่เกี่ยวข้องกับการซื้อพันธบัตรรัฐบาล
ผลตอบแทนจากการถือครองพันธบัตรรัฐบาลสำหรับนักลงทุนบุคคลธรรมดา มีภาระภาษี 2 ส่วนหลักที่ต้องคำนวณรวมเข้าไปในแผนการเงินครับ
- ภาษีจากดอกเบี้ย: ดอกเบี้ยรับตามงวด (ซึ่งมักจ่ายทุก 6 เดือน) จะถูกหักภาษี ณ ที่จ่ายในอัตรา 15% ตามหลักเกณฑ์ของ กรมสรรพากร โดยอัตโนมัติ (โปรดตรวจสอบประกาศและเงื่อนไขภาษีฉบับล่าสุดก่อนอ้างอิงครับ) ทั้งนี้ ผู้มีเงินได้สามารถเลือกได้ว่าจะให้ภาษีที่ถูกหักไว้นี้เป็นภาษีสุดท้าย (Final Tax) โดยไม่ต้องนำไปรวมคำนวณภาษีเงินได้บุคคลธรรมดาตอนสิ้นปี หรือจะนำไปรวมคำนวณเพื่อขอคืนภาษีหากฐานภาษีจริงต่ำกว่า 15% ครับ
- ภาษีจากกำไรส่วนต่างราคา (Capital Gain): หากคุณนำพันธบัตรไปขายต่อในตลาดรองก่อนครบกำหนด และได้ราคาสูงกว่าราคาต้นทุนที่ซื้อมา กำไรส่วนต่างที่เกิดขึ้นอาจเข้าข่ายต้องเสียภาษีหัก ณ ที่จ่าย 15% ตามเกณฑ์ของกรมสรรพากรเช่นกันครับ
ความเสี่ยงที่ซ่อนอยู่ของพันธบัตรรัฐบาล
พันธบัตรรัฐบาลมีความน่าเชื่อถือสูงมากในแง่ความสามารถในการชำระหนี้ของภาครัฐ แต่ ไม่ใช่การลงทุนที่ไม่มีความเสี่ยง ครับ ในทางปฏิบัติ คุณยังต้องเผชิญกับความเสี่ยง 3 ด้านหลักดังนี้
- ความเสี่ยงด้านอัตราดอกเบี้ย (Interest Rate Risk): ราคาของพันธบัตรในตลาดรองจะแปรผันสวนทางกับอัตราดอกเบี้ยในตลาด หากในอนาคตอัตราดอกเบี้ยนโยบายปรับตัวสูงขึ้น พันธบัตรรุ่นเดิมที่คุณถืออยู่ซึ่งจ่ายดอกเบี้ยต่ำกว่าจะมีความน่าสนใจลดลง ส่งผลให้ราคาขายในตลาดรองปรับตัวลดลงตามไปด้วยครับ
- ความเสี่ยงจากเงินเฟ้อ (Inflation Risk): หากอัตราเงินเฟ้อในประเทศปรับตัวสูงกว่าอัตราดอกเบี้ยสุทธิหลังหักภาษีที่คุณได้รับ อำนาจซื้อของเงินต้นและดอกเบี้ยในอนาคตจะลดลง ทำให้ผลตอบแทนที่แท้จริงติดลบได้ครับ
- ความเสี่ยงด้านสภาพคล่อง (Liquidity Risk): พันธบัตรออมทรัพย์บางรุ่นอาจมีข้อจำกัดเรื่องระยะเวลาห้ามโอนหรือขายคืนในช่วงแรก และในตลาดรองอาจไม่ได้มีผู้รับซื้อตลอดเวลาในราคาที่คุณต้องการ ทำให้การเปลี่ยนพันธบัตรกลับมาเป็นเงินสดอย่างเร่งด่วนอาจทำได้ช้าหรือต้องยอมขายในราคาที่มีส่วนลดครับ
เมื่อเข้าใจทั้งโอกาสในการสร้างกระแสเงินสดและความเสี่ยงที่ตามมาแล้ว ลองมาดูข้อผิดพลาดที่นักลงทุนมือใหม่มักเผลอทำกันบ่อย ๆ เพื่อจะได้วางแผนป้องกันไว้ตั้งแต่แรกครับ
ข้อผิดพลาดที่พบบ่อยในการซื้อพันธบัตรรัฐบาล
ข้อผิดพลาดที่พบบ่อยในการซื้อพันธบัตรรัฐบาล คือ การทุ่มเงินก้อนทั้งหมดลงไปในรุ่นที่มีอายุไถ่ถอนยาวเกินไปเพียงรุ่นเดียว และการมองข้ามผลกระทบของเงินเฟ้อต่อผลตอบแทนสุทธิครับ
1. ทุ่มเงินก้อนเดียวในรุ่นอายุยาวจนขาดสภาพคล่อง
นักลงทุนจำนวนมากมักเห็นว่าพันธบัตรรุ่นอายุ 7 ปี หรือ 10 ปี ให้ดอกเบี้ยสูงกว่ารุ่นอายุ 3 ปี จึงนำเงินออมทั้งหมดไปจองซื้อรุ่นอายุยาวเพียงรุ่นเดียว ปัญหาจะเกิดขึ้นทันทีเมื่อผ่านไป 2–3 ปีแล้วมีความจำเป็นต้องใช้เงินก้อนฉุกเฉิน เพราะหากต้องนำพันธบัตรอายุยาวไปขายในตลาดรองช่วงที่ดอกเบี้ยตลาดกำลังเป็นขาขึ้น คุณอาจต้องเผชิญกับการขาดทุนจากส่วนต่างราคาได้ครับ
ทางออกที่เป็นระบบสำหรับปัญหานี้ คือ การแบ่งเงินลงทุนออกเป็นหลายส่วนแล้วทยอยซื้อพันธบัตรที่มีวันครบกำหนดไถ่ถอนลดหลั่นกันไป เช่น 1 ปี 3 ปี และ 5 ปี เพื่อให้มีเงินต้นทยอยครบกำหนดหมุนเวียนกลับมาให้ใช้จ่ายหรือลงทุนต่อได้ทุกปี หากสนใจแนวคิดการจัดพอร์ตแบบนี้ สามารถศึกษา กลยุทธ์กระจายวันครบกำหนดอย่าง Bond Laddering เพื่อนำไปปรับใช้กับพอร์ตของคุณได้ครับ
2. เข้าใจผิดว่าปลอดภัยจนไม่เปรียบเทียบกับเงินเฟ้อ
การยึดติดกับตัวเลขดอกเบี้ยหน้าตั๋วโดยไม่หักภาษี 15% และไม่เทียบกับอัตราเงินเฟ้อเฉลี่ย ทำให้หลายคนคำนวณเป้าหมายทางการเงินคลาดเคลื่อน เช่น หากดอกเบี้ยหน้าตั๋วอยู่ที่ 3.0% เมื่อหักภาษี 15% จะเหลือสุทธิ 2.55% และหากเงินเฟ้อปีนั้นอยู่ที่ 2.0% ผลตอบแทนที่แท้จริงของคุณจะเหลือเพียง 0.55% ต่อปีเท่านั้นครับ
📌 Tip จากพี่โบ้
ตอนผมวางแผนจัดสัดส่วนตราสารหนี้ในพอร์ต สิ่งแรกที่ผมทำไม่ใช่การรีบกดจองรุ่นที่ให้ดอกเบี้ยสูงสุด แต่คือการแบ่งเงินสดฉุกเฉิน 6–12 เดือนแยกไว้ในบัญชีสภาพคล่องสูงก่อนเสมอครับ จากนั้นค่อยแบ่งเงินส่วนที่เหลือกระจายลงในพันธบัตรหลายช่วงอายุ เพื่อไม่ให้ตัวเองถูกบีบให้ต้องขายพันธบัตรขาดทุนในวันที่ตลาดดอกเบี้ยผันผวน ผู้อ่านควรศึกษาและประเมินสภาพคล่องรวมถึงความเสี่ยงที่รับได้ของตนเองก่อนจัดสรรเงินลงทุนนะครับ
บทสรุป: กุญแจของการซื้อพันธบัตรรัฐบาลอย่างเข้าใจ
การซื้อพันธบัตรรัฐบาล เป็นเครื่องมือช่วยสร้างกระแสเงินสดรับที่สม่ำเสมอและมีแนวโน้มช่วยลดความผันผวนโดยรวมให้กับพอร์ตการลงทุนได้ โดยในปี 2569 นักลงทุนรายย่อยสามารถเข้าถึงได้สะดวกขึ้นทั้งผ่านวอลเล็ต สบม. บนแอปพลิเคชันเป๋าตัง ธนาคารตัวแทนจำหน่าย และตลาดรองครับ
📢 Traderbobo แนะนำ
สิ่งสำคัญก่อนกดจองซื้อทุกครั้ง คือ การตรวจสอบเงื่อนไขการจัดสรรวงเงิน คำนวณผลตอบแทนสุทธิหลังหักภาษี ณ ที่จ่าย 15% รวมถึงจัดสรรสัดส่วนอายุไถ่ถอนให้สอดคล้องกับแผนการใช้เงินสดของคุณ เพื่อหลีกเลี่ยงการขายคืนก่อนครบกำหนดในช่วงที่สภาวะดอกเบี้ยไม่เอื้ออำนวย หากคุณเพิ่งเริ่มต้นวางแผนจัดสรรสินทรัพย์และอยากเห็นภาพรวมของสินทรัพย์ประเภทอื่น ๆ ควบคู่กัน สามารถไปต่อได้ที่บทความด้านล่างนี้ครับ
คำถามที่พบบ่อยเกี่ยวกับการซื้อพันธบัตรรัฐบาล
ซื้อพันธบัตรรัฐบาล ขั้นต่ำกี่บาท?
วงเงินขั้นต่ำในการซื้อพันธบัตรรัฐบาลขึ้นอยู่กับช่องทางและเงื่อนไขของแต่ละรุ่นที่เปิดจำหน่าย โดยทั่วไปหากจองซื้อผ่านวอลเล็ต สบม. บนแอปพลิเคชันเป๋าตัง มักเริ่มต้นที่ 100 บาท หรือ 1,000 บาท ส่วนการจองซื้อผ่านธนาคารตัวแทนจำหน่ายมักเริ่มต้นที่ 1,000 บาท และเพิ่มเป็นทวีคูณของ 1,000 บาท
ซื้อพันธบัตรรัฐบาล ที่ไหนได้บ้าง และต้องเตรียมเอกสารอะไร?
คุณสามารถซื้อพันธบัตรรัฐบาลได้ 3 ช่องทางหลัก ได้แก่ แอปพลิเคชันเป๋าตัง (เมนูวอลเล็ต สบม.) ธนาคารตัวแทนจำหน่ายที่กระทรวงการคลังแต่งตั้ง (ทั้งผ่านแอป Mobile Banking และสาขา) และตลาดรองผ่านธนาคารพาณิชย์หรือบริษัทหลักทรัพย์ สำหรับเอกสารที่ต้องใช้ในการเปิดบัญชีหรือลงทะเบียนครั้งแรก คือ บัตรประจำตัวประชาชนตัวจริง และสมุดบัญชีเงินฝากธนาคารสำหรับรับโอนดอกเบี้ยและเงินต้นคืนครับ
พันธบัตรรัฐบาล ขายก่อนครบกำหนดได้ไหม ถ้าต้องการใช้เงินด่วน?
สามารถขายก่อนครบกำหนดได้ผ่านตลาดรอง เช่น เคาน์เตอร์ธนาคารพาณิชย์หรือบริษัทหลักทรัพย์ แต่ต้องพ้นระยะเวลาห้ามโอนตามเงื่อนไขของพันธบัตรรุ่นนั้น ๆ ก่อน ทั้งนี้ ราคาที่ขายได้ในตลาดรองจะอ้างอิงตามราคาตลาดและอัตราดอกเบี้ย ณ วันขาย ซึ่งอาจสูงกว่าหรือต่ำกว่าราคาหน้าตั๋วที่ซื้อมา ทำให้มีโอกาสทั้งได้กำไรส่วนต่างหรือขาดทุนเงินต้นได้ครับ
ดอกเบี้ยพันธบัตรรัฐบาล จ่ายเมื่อไหร่ และเสียภาษีเท่าไหร่?
พันธบัตรรัฐบาลส่วนใหญ่จะจ่ายดอกเบี้ยปีละ 2 ครั้ง (ทุก ๆ 6 เดือน) โดยโอนเข้าบัญชีเงินฝากหรือวอลเล็ตที่ผูกไว้โดยอัตโนมัติ สำหรับนักลงทุนบุคคลธรรมดา ดอกเบี้ยที่ได้รับจะถูกหักภาษี ณ ที่จ่ายในอัตรา 15% ซึ่งผู้ลงทุนสามารถเลือกให้เป็นภาษีสุดท้ายโดยไม่ต้องนำไปรวมคำนวณภาษีเงินได้บุคคลธรรมดาประจำปีได้ครับ
พันธบัตรออมทรัพย์ ต่างจากพันธบัตรรัฐบาลทั่วไป ยังไง?
พันธบัตรออมทรัพย์ออกแบบมาเพื่อนักลงทุนรายย่อยโดยเฉพาะ มีวงเงินจองซื้อขั้นต่ำไม่สูง เน้นการถือครองเพื่อรับดอกเบี้ยสม่ำเสมอ และมีสภาพคล่องในตลาดรองน้อยกว่า ส่วนพันธบัตรรัฐบาลทั่วไปมักออกจำหน่ายในวงเงินขนาดใหญ่ให้แก่นักลงทุนสถาบันเป็นหลัก มีสภาพคล่องในการซื้อขายเปลี่ยนมือในตลาดรองสูงกว่า และราคาผันผวนตามภาวะอัตราดอกเบี้ยในตลาดอย่างชัดเจนครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page