Fixed Cost คือ ต้นทุนคงที่ในการดำเนินธุรกิจที่ไม่เปลี่ยนแปลงไปตามปริมาณการผลิตหรือยอดขายในแต่ละรอบบัญชี ไม่ว่าบริษัทจะขายสินค้าได้มากหรือน้อยเพียงใด รายจ่ายส่วนนี้ก็ยังคงต้องจ่ายในจำนวนเท่าเดิม เช่น ค่าเช่าอาคาร เงินเดือนพนักงานประจำ และค่าเสื่อมราคาเครื่องจักร
สำหรับนักลงทุนในตลาดหุ้น การเข้าใจโครงสร้างต้นทุนคงที่ช่วยให้ประเมินความสามารถในการทำกำไรและความเสี่ยงของบริษัทได้แม่นยำขึ้น โดยเฉพาะในช่วงที่เศรษฐกิจผันผวน บทความนี้อธิบายว่าต้นทุนคงที่ทำงานอย่างไร แตกต่างจากต้นทุนผันแปรตรงไหน และส่งผลต่อจุดคุ้มทุนของหุ้นอย่างไรครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- บริษัทที่มีสัดส่วนต้นทุนคงที่สูงมีโอกาสที่กำไรจะเติบโตเร็วขึ้นเมื่อยอดขายผ่านจุดคุ้มทุน แต่ในทางกลับกันก็เสี่ยงขาดทุนหนักเมื่อยอดขายหดตัวครับ
- ต้นทุนคงที่ไม่ใช่แค่ค่าเช่าหรือเงินเดือน แต่ยังรวมถึงค่าเสื่อมราคาซึ่งกดดันกำไรสุทธิแม้ไม่มีเงินสดไหลออกจริง และดอกเบี้ยจ่ายซึ่งเป็นภาระที่ต้องจ่ายเป็นเงินสดตามงวดครับ
- นักลงทุนควรแยกแยะต้นทุนคงที่ออกจากต้นทุนผันแปรผ่านการอ่านงบกำไรขาดทุน เพื่อประเมินความยืดหยุ่นของธุรกิจในช่วงเศรษฐกิจขาลง
- โครงสร้างต้นทุนไม่มีแบบที่ดีที่สุดตายตัว แต่ต้องสอดคล้องกับความสม่ำเสมอของรายได้และวัฏจักรของอุตสาหกรรมนั้น ๆ ครับ
Fixed Cost คืออะไร และ Fixed Cost แปลว่าอะไรในทางธุรกิจ?
Fixed Cost คือ ต้นทุนคงที่ (หรือที่คนทำธุรกิจเรียกทับศัพท์ว่า ฟิกซ์คอสต์) ซึ่งหากแปลตรงตัวคำว่า Fixed Cost แปลว่า ค่าใช้จ่ายที่ถูกตรึงไว้ตายตัว ไม่ขยับขึ้นลงตามปริมาณสินค้าที่ผลิตได้หรือยอดขายที่เกิดขึ้นจริงในช่วงเวลาหนึ่งครับ
เมื่อคุณเริ่มก้าวเข้ามาศึกษาว่าหุ้นคืออะไรและมองหาบริษัทที่น่าลงทุน สิ่งแรกที่ควรทำความเข้าใจไม่ใช่แค่ตัวเลขยอดขาย แต่คือ “โครงสร้างต้นทุน” ที่ซ่อนอยู่เบื้องหลังตัวเลขเหล่านั้นครับ ลองนึกภาพตามง่าย ๆ ว่าหากคุณเปิดร้านกาแฟหนึ่งแห่ง ต่อให้เดือนนั้นฝนตกหนักจนไม่มีลูกค้าเดินเข้าร้านเลยแม้แต่คนเดียว คุณก็ยังต้องควักเงินจ่ายค่าเช่าตึก ค่าจ้างบาริสต้าประจำ และค่าอินเทอร์เน็ตในจำนวนเท่าเดิมทุกเดือน รายจ่ายที่หนีไม่พ้นเหล่านี้แหละครับคือหัวใจของต้นทุนคงที่
กลไกการทำงานของต้นทุนคงที่ในรอบบัญชี
ในทางบัญชีและการบริหารธุรกิจ ต้นทุนคงที่จะมีลักษณะสำคัญอยู่ 2 มิติที่นักลงทุนต้องมองให้ออกครับ มิติแรกคือ “ต้นทุนรวมคงที่” หมายความว่ายอดเงินรวมที่บริษัทต้องจ่ายในแต่ละเดือนหรือแต่ละไตรมาสจะนิ่งสนิท ไม่ว่าโรงงานจะเดินเครื่องจักรผลิตสินค้า 100 ชิ้น หรือเร่งกำลังการผลิตเต็มพิกัด 10,000 ชิ้น ค่าเช่าโรงงานก็ยังคงเป็นตัวเลขเดิม
แต่มิติที่สองซึ่งน่าสนใจมากสำหรับคนวิเคราะห์หุ้นคือ “ต้นทุนคงที่ต่อหน่วยจะลดลงเมื่อผลิตมากขึ้น” ยกตัวอย่างสมมติเพื่ออธิบายหลักการนะครับ สมมติโรงงานแห่งหนึ่งมีค่าเช่าเดือนละ 100,000 บาท หากเดือนนี้ผลิตสินค้าได้ 1,000 ชิ้น ต้นทุนค่าเช่าที่เฉลี่ยอยู่ในสินค้าแต่ละชิ้นจะเท่ากับ 100 บาท แต่ถ้าเดือนหน้ายอดขายดีจนผลิตเพิ่มเป็น 10,000 ชิ้น ต้นทุนค่าเช่าต่อชิ้นจะลดฮวบเหลือเพียง 10 บาทเท่านั้น กลไกนี้เรียกว่าการประหยัดต่อขนาด (Economies of Scale) ซึ่งเป็นกุญแจสำคัญที่ทำให้กำไรของบริษัทขนาดใหญ่ขยายตัวได้รวดเร็วครับ
โครงสร้างต้นทุนกับมุมมองนักลงทุน: ทำไมบริษัทที่มี Fixed Cost สูงมักมีกำไรผันผวนมากกว่า
ในโลกของการวิเคราะห์หุ้น เรามีคำศัพท์ที่ใช้วัดผลกระทบของต้นทุนคงที่ต่อกำไรของบริษัท เรียกว่า Operating Leverage หรืออัตราทดจากการดำเนินงานครับ บริษัทที่ต้องลงทุนสร้างโรงงานขนาดใหญ่ ซื้อเครื่องจักรราคาแพง หรือมีระบบโครงสร้างพื้นฐานหนัก ๆ อย่างธุรกิจสายการบิน โรงแรม หรือโรงงานปิโตรเคมี จะจัดเป็นกลุ่มที่มีต้นทุนคงที่สูงมาก
ความน่าสนใจอยู่ตรงที่เมื่อบริษัทเหล่านี้ก้าวข้ามจุดคุ้มทุนไปแล้ว ส่วนต่างระหว่างราคาขายกับต้นทุนผันแปรของยอดขายที่เพิ่มขึ้นจึงเหลือเป็นกำไรได้มากขึ้น เพราะต้นทุนคงที่ถูกครอบคลุมไปแล้ว แต่เหรียญย่อมมีสองด้านเสมอครับ หากวันไหนเกิดวิกฤตเศรษฐกิจหรือโรคระบาดจนยอดขายร่วงลง บริษัทกลุ่มนี้จะไม่สามารถลดรายจ่ายลงได้ทันท่วงที ทำให้ตัวเลขผลประกอบการพลิกจากกำไรก้อนโตกลายเป็นขาดทุนหนักได้ในเวลาอันสั้น พอเข้าใจกลไกนี้แล้ว ทีนี้เรามาดูกันครับว่ารายการค่าใช้จ่ายจริง ๆ ที่ซ่อนอยู่ในงบของบริษัทมีอะไรบ้าง
ค่าใช้จ่าย Fixed Cost มีอะไรบ้างในงบการเงิน?
ค่าใช้จ่าย Fixed Cost ที่ปรากฏในธุรกิจทั่วไปประกอบด้วยรายจ่ายที่ผูกพันตามสัญญาหรือภาระผูกพันระยะยาว เช่น ค่าเช่าสถานที่ เงินเดือนพนักงานประจำ ค่าเสื่อมราคาสินทรัพย์ ค่าเบี้ยประกันภัย และดอกเบี้ยเงินกู้ครับ สำหรับนักลงทุน Fixed Cost คือ รายการที่ควรมองหาในงบการเงินควบคู่กับยอดขายครับ
เวลาเราเปิดดูงบการเงินของบริษัทจดทะเบียน เราจะไม่เห็นบรรทัดไหนเขียนป้ายกำกับตรง ๆ ว่า “นี่คือต้นทุนคงที่” ครับ แต่รายการเหล่านี้จะถูกจัดหมวดหมู่กระจายอยู่ตามโครงสร้างทางบัญชี ซึ่งนักลงทุนต้องอาศัยความเข้าใจในการแกะรอยออกมา
รายการค่าใช้จ่าย Fixed Cost ที่พบบ่อยในการทำธุรกิจ
เพื่อให้เห็นภาพชัดเจน ผมแบ่งกลุ่มรายการค่าใช้จ่ายคงที่ที่พบบ่อยในบริษัทจดทะเบียนออกเป็น 4 กลุ่มหลักดังนี้ครับ
- ค่าเช่าและค่าบริการตามสัญญา (Rent & Contractual Fees): เช่น ค่าเช่าพื้นที่สำนักงาน ค่าเช่าคลังสินค้า ค่าเช่าพื้นที่ห้างสรรพสินค้าของธุรกิจค้าปลีก รวมถึงค่าลิขสิทธิ์ซอฟต์แวร์รายปีที่ต้องจ่ายตามกำหนดเวลา
- เงินเดือนและสวัสดิการพนักงานประจำ (Fixed Salaries): เงินเดือนของพนักงานฝ่ายบริหาร ฝ่ายบัญชี ฝ่ายบุคคล หรือวิศวกรประจำโรงงาน ซึ่งบริษัทต้องจ่ายเป็นประจำทุกเดือน ไม่ว่ายอดขายในเดือนนั้นจะทะลุเป้าหรือไม่ก็ตาม
- ค่าเสื่อมราคาและค่าตัดจำหน่าย (Depreciation & Amortization): เมื่อบริษัทซื้อเครื่องจักร สร้างอาคาร หรือลงทุนระบบไอทีขนาดใหญ่ ทางบัญชีจะทยอยตัดเป็นค่าใช้จ่ายเท่า ๆ กันทุกปีตลอดอายุการใช้งาน แม้ว่ารายการนี้จะไม่ใช่เงินสดที่ไหลออกจากกระเป๋าในงวดนั้น แต่ก็กดดันตัวเลขกำไรทางบัญชีอย่างต่อเนื่องครับ
- ดอกเบี้ยจ่ายจากเงินกู้ยืม (Interest Expenses): หากบริษัทกู้ยืมเงินจากธนาคารหรือออกหุ้นกู้ที่มีอัตราดอกเบี้ยคงที่ ภาระดอกเบี้ยที่ต้องจ่ายตามงวดเวลาถือเป็นต้นทุนทางการเงินที่คงที่เช่นกัน
วิธีสังเกตต้นทุนคงที่ในงบกำไรขาดทุนและผลกระทบต่อกำไรขั้นต้น
ในการแกะรอยต้นทุนเหล่านี้ นักลงทุนควรรู้วิธีอ่านโครงสร้างของงบกำไรขาดทุนเสียก่อน เพราะต้นทุนคงที่ไม่ได้กองรวมกันอยู่ที่เดียว แต่จะถูกแยกย้ายไปอยู่ 2 จุดใหญ่ ๆ ของงบครับ
จุดแรกซ่อนอยู่ในบรรทัด “ต้นทุนขาย” (Cost of Goods Sold) เช่น ค่าเสื่อมราคาเครื่องจักรในโรงงาน และเงินเดือนของหัวหน้าฝ่ายผลิต ซึ่งส่วนนี้จะไปกระทบโดยตรงต่อกำไรขั้นต้น หรือ Gross Profit Margin (ดูรายละเอียดเพิ่มเติมที่ วิธีคำนวณและดูความหมายของกำไรขั้นต้น) หากยอดขายของบริษัทลดลง แต่ค่าเสื่อมราคาโรงงานยังเท่าเดิม อัตรากำไรขั้นต้นจะหดตัวลงทันทีครับ
จุดที่สองอยู่ในบรรทัด “ค่าใช้จ่ายในการขายและบริหาร” (SG&A) เช่น เงินเดือนผู้บริหาร ค่าเช่าสำนักงานใหญ่ และค่าโฆษณาแบบเหมาจ่ายรายปี หากคุณอยากเข้าไปลองเปิดงบของบริษัทจดทะเบียนไทยดูของจริง สามารถเข้าไปดาวน์โหลดรายงานทางการเงินได้โดยตรงที่เว็บไซต์ของ ตลาดหลักทรัพย์แห่งประเทศไทย ครับ และเมื่อแยกแยะรายการเหล่านี้ได้แล้ว คำถามต่อมาคือแล้วต้นทุนอีกฝั่งหนึ่งที่วิ่งขึ้นลงตามยอดขายทำงานต่างกันอย่างไร
Fixed Cost and Variable Cost คืออะไร และต่างกันยังไง?
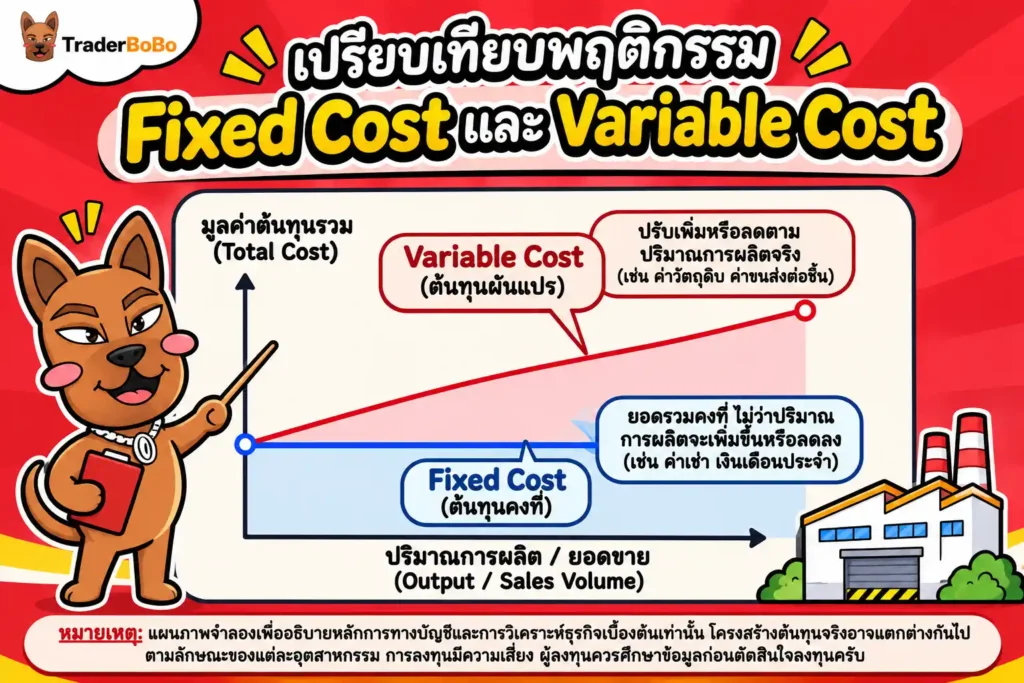
Fixed Cost and Variable Cost คือ สององค์ประกอบหลักของโครงสร้างต้นทุนรวมในธุรกิจ โดย Fixed Cost คือต้นทุนที่คงที่ไม่ว่ายอดขายจะเป็นเท่าใด ส่วน Variable Cost คือต้นทุนผันแปรที่ปรับเพิ่มขึ้นหรือลดลงตามสัดส่วนปริมาณการผลิตและยอดขายโดยตรงครับ
การมองต้นทุนเพียงด้านเดียวอาจทำให้เราประเมินความสามารถในการแข่งขันของบริษัทคลาดเคลื่อนได้ นักลงทุนจึงต้องจับคู่ต้นทุนทั้งสองประเภทมาเทียบกันเพื่อดูความยืดหยุ่นในการบริหารจัดการของบริษัทครับ
เปรียบเทียบโครงสร้างต้นทุนคงที่ (Fixed Cost) กับต้นทุนผันแปร (Variable Cost)
ในขณะที่ต้นทุนคงที่เปรียบเสมือน “ภาระพื้นฐาน” ที่บริษัทต้องแบกรับไว้ก่อนเปิดประตูร้าน ต้นทุนผันแปรจะเปรียบเสมือน “ต้นทุนตามจริง” ที่เกิดขึ้นก็ต่อเมื่อมีคำสั่งซื้อเข้ามาเท่านั้น ตัวอย่างที่ชัดเจนที่สุดของต้นทุนผันแปรคือ ค่าวัตถุดิบในการผลิต ค่าบรรจุภัณฑ์ ค่าขนส่งสินค้าต่อเที่ยว และค่าคอมมิชชันของพนักงานขายครับ
หากเดือนนี้บริษัทขายสินค้าไม่ได้เลย ต้นทุนผันแปรจะเป็นศูนย์ทันที เพราะไม่ต้องสั่งวัตถุดิบมาผลิตเพิ่ม แต่ถ้าเดือนหน้ามีออเดอร์เข้ามาเพิ่มขึ้นเท่าตัว ต้นทุนผันแปรก็จะขยับเพิ่มขึ้นเป็นเท่าตัวตามไปด้วย เพื่อให้เห็นภาพความแตกต่างชัดเจนขึ้น ผมสรุปเปรียบเทียบไว้ในตารางนี้ครับ
| เกณฑ์เปรียบเทียบ | Fixed Cost (ต้นทุนคงที่) | Variable Cost (ต้นทุนผันแปร) |
| พฤติกรรมเมื่อยอดขายเปลี่ยน | ยอดรวมคงที่ ไม่เปลี่ยนแปลงตามยอดขาย | ยอดรวมแปรผันตรงตามปริมาณการผลิตและยอดขาย |
| ต้นทุนเฉลี่ยต่อหน่วย | ลดลงเมื่อผลิตสินค้าในปริมาณมากขึ้น | คงที่ต่อหน่วย ไม่ว่าจะผลิตมากหรือน้อย |
| หากหยุดผลิตชั่วคราว | ยังคงต้องจ่ายตามภาระผูกพันเดิม | ลดลงเหลือศูนย์ทันที |
| ตัวอย่างรายการค่าใช้จ่าย | ค่าเช่าอาคาร เงินเดือนประจำ ค่าเสื่อมราคา | ค่าวัตถุดิบ ค่าบรรจุภัณฑ์ ค่าคอมมิชชัน |
ต้นทุนกึ่งผันแปร (Semi-Variable Cost) จุดกึ่งกลางที่นักลงทุนไม่ควรมองข้าม
ในโลกธุรกิจจริง มีค่าใช้จ่ายหลายรายการที่ไม่ได้เป็นสีขาวหรือสีดำล้วน แต่มีลักษณะผสมผสานกัน เรียกว่า ต้นทุนกึ่งผันแปร (Semi-Variable Cost) หรือต้นทุนผสมครับ การแยกให้ออกว่าส่วนใดของรายจ่ายเข้าข่าย Fixed Cost คือ ส่วนที่ไม่ขยับตามยอดขาย ช่วยให้อ่านตัวเลขในงบได้ละเอียดขึ้นครับ
ตัวอย่างที่ใกล้ตัวที่สุดคือ “ค่าไฟฟ้าของโรงงาน” และ “ค่าตอบแทนพนักงานขาย” ครับ ในส่วนของค่าไฟฟ้า ต่อให้โรงงานหยุดเดินเครื่องจักรทั้งเดือน บริษัทก็ยังต้องจ่ายค่าบริการขั้นต่ำและค่าไฟแสงสว่างพื้นฐานซึ่งเป็นส่วนของต้นทุนคงที่ แต่เมื่อไหร่ที่โรงงานเร่งกำลังการผลิต ค่าไฟฟ้าจะพุ่งสูงขึ้นตามชั่วโมงการทำงานของเครื่องจักรซึ่งกลายเป็นส่วนของต้นทุนผันแปร เช่นเดียวกับพนักงานขายที่ได้เงินเดือนประจำฐานหนึ่ง (คงที่) บวกกับค่าคอมมิชชันตามยอดขาย (ผันแปร) การเข้าใจจุดกึ่งกลางนี้จะช่วยให้คุณไม่เหมารวมตัวเลขในงบการเงินผิดพลาดครับ
โครงสร้าง Fixed Cost ส่งผลต่อจุดคุ้มทุนและความเสี่ยงของหุ้นยังไง?
โครงสร้าง Fixed Cost เป็นตัวกำหนดระดับ จุดคุ้มทุน (Break-Even Point) ของบริษัทโดยตรง ยิ่งบริษัทมีต้นทุนคงที่สูงมากเท่าไหร่ ยอดขายขั้นต่ำที่ต้องทำได้เพื่อให้ธุรกิจอยู่รอดโดยไม่ขาดทุนก็จะยิ่งสูงตามไปด้วยครับ เมื่อมองว่า Fixed Cost คือ ภาระที่ต้องจ่ายแม้ยอดขายลดลง ก็เข้าใจได้ว่าจุดคุ้มทุนของบริษัทที่มีต้นทุนคงที่สูงมักอยู่ในระดับสูงตามไปด้วยครับ
ในมุมของการลงทุน การประเมินว่าบริษัทจะผ่านจุดคุ้มทุนได้เร็วแค่ไหน และมีเกราะป้องกันความเสี่ยงมากเพียงใดเมื่อเกิดวิกฤต ถือเป็นทักษะสำคัญที่แยกนักลงทุนที่ทำการบ้านละเอียดออกจากคนที่ซื้อหุ้นตามกระแสครับ
ความสัมพันธ์ระหว่าง Fixed Cost กับจุดคุ้มทุน (Break-Even Point) พร้อมตัวอย่างตัวเลขสมมติ
จุดคุ้มทุน คือจุดที่รายได้รวมของบริษัทเท่ากับต้นทุนรวม (ต้นทุนคงที่ + ต้นทุนผันแปร) พอดี หรือพูดง่าย ๆ คือจุดที่กำไรเท่ากับศูนย์ครับ สูตรพื้นฐานที่ใช้คำนวณจุดคุ้มทุนในเชิงปริมาณคือ
จุดคุ้มทุน (ชิ้น) = ต้นทุนคงที่รวม / (ราคาขายต่อหน่วย – ต้นทุนผันแปรต่อหน่วย)
ลองดูตัวอย่างตัวเลขสมมติเพื่ออธิบายหลักการนะครับ สมมติบริษัท A และบริษัท B ขายสินค้าชนิดเดียวกันในราคาชิ้นละ 100 บาท แต่มีโครงสร้างต้นทุนต่างกันดังนี้
- บริษัท A (เน้นเครื่องจักรอัตโนมัติ — Fixed Cost สูง): มีต้นทุนคงที่เดือนละ 500,000 บาท และมีต้นทุนผันแปรชิ้นละ 20 บาท บริษัท A จะมีส่วนต่างกำไรก่อนหักต้นทุนคงที่ชิ้นละ 80 บาท ดังนั้นบริษัท A ต้องขายให้ได้อย่างน้อย 6,250 ชิ้น (500,000 / 80) จึงจะเริ่มคุ้มทุนครับ
- บริษัท B (เน้นจ้างผลิตตามออเดอร์ — Fixed Cost ต่ำ): มีต้นทุนคงที่เดือนละ 100,000 บาท แต่มีต้นทุนผันแปรสูงถึงชิ้นละ 70 บาท บริษัท B มีส่วนต่างกำไรต่อชิ้นเพียง 30 บาท ดังนั้นบริษัท B ขายได้แค่ 3,334 ชิ้น (100,000 / 30) ก็คุ้มทุนแล้วครับ
จากตัวเลขสมมตินี้ คุณจะเห็นทันทีว่าบริษัท B เริ่มทำกำไรได้เร็วกว่ามากในช่วงเริ่มต้น แต่หากตลาดเติบโตจนทั้งสองบริษัทขายได้เดือนละ 20,000 ชิ้น บริษัท A จะโกยกำไรไปถึง 1,100,000 บาท ในขณะที่บริษัท B จะทำกำไรได้เพียง 500,000 บาทเท่านั้นครับ
โอกาส vs ความเสี่ยง: ข้อดีของ Fixed Cost สูงในช่วงเศรษฐกิจขาขึ้น และความเสี่ยงในช่วงขาลง
เมื่อนำภาพนี้มาเทียบกับสภาวะตลาดหุ้นและวัฏจักรเศรษฐกิจ เราจะเห็นสมดุลระหว่างโอกาสและความเสี่ยงได้อย่างชัดเจนครับ การเลือกลงทุนในหุ้นที่มีต้นทุนคงที่สูงเปรียบเสมือนการขับรถสปอร์ตที่เครื่องแรงมาก ในวันที่ถนนโล่งและเศรษฐกิจขาขึ้น กำไรของบริษัทมีแนวโน้มเติบโตได้เร็วกว่าคู่แข่งที่มีต้นทุนผันแปรสูงครับ
แต่ในทางกลับกัน หากเศรษฐกิจเข้าสู่ภาวะถดถอยหรือกำลังซื้อหดตัว บริษัทที่มีต้นทุนคงที่สูงจะปรับตัวได้ยากมาก เพราะไม่สามารถปลดภาระค่าเสื่อมราคาโรงงานหรือยกเลิกสัญญาเช่าระยะยาวได้ทันที ส่งผลให้กำไรหดตัวรุนแรงและอาจเผชิญภาวะขาดทุนสะสม ขณะที่บริษัทที่มีต้นทุนคงที่ต่ำกว่าจะมีความคล่องตัวสูงกว่า สามารถตัดลดต้นทุนผันแปรตามยอดขายที่ลดลงเพื่อประคองตัวให้รอดพ้นวิกฤตไปได้ครับ ในมุมของนักลงทุน Fixed Cost คือ ตัวแปรที่ควรเช็กควบคู่กับความสม่ำเสมอของรายได้ครับ
| สภาวะตลาด / เศรษฐกิจ | ธุรกิจที่ Fixed Cost สูง | ธุรกิจที่ Fixed Cost ต่ำ |
| ช่วงเศรษฐกิจขาขึ้น (ยอดขายโตแรง) | โอกาสทำกำไรเติบโตแบบก้าวกระโดด อัตรากำไรขยายตัวสูง | กำไรเติบโตตามสัดส่วนยอดขาย แต่อัตรากำไรค่อนข้างคงที่ |
| ช่วงเศรษฐกิจขาลง (ยอดขายหดตัว) | เสี่ยงกำไรร่วงหนักหรือขาดทุน เพราะลดรายจ่ายประจำได้ยาก | ปรับตัวได้คล่องตัวกว่า ลดต้นทุนตามยอดขายที่หายไปได้ทันที |
| ตัวอย่างกลุ่มอุตสาหกรรม | สายการบิน โรงแรม โรงกลั่นน้ำมัน โรงไฟฟ้า | ธุรกิจรับจ้างผลิต (OEM) ธุรกิจนายหน้า ซอฟต์แวร์ขนาดเล็ก |
📌 Tip จากพี่โบ้
ตอนผมเริ่มฝึกแกะงบหุ้นใหม่ ๆ ผมเคยหลงเสน่ห์หุ้นกลุ่มโรงงานที่กำไรเติบโตเร็วในช่วงที่เศรษฐกิจขยายตัวดี โดยไม่ได้ดูเลยว่าโครงสร้างต้นทุนส่วนใหญ่ของเขาเป็นค่าเสื่อมราคาและดอกเบี้ยเงินกู้ก้อนโต พอวัฏจักรอุตสาหกรรมเปลี่ยนเป็นขาลง กำไรที่เคยเห็นก็ลดลงอย่างรวดเร็วภายในไม่กี่ไตรมาส บทเรียนนี้สอนให้ผมเช็กสัดส่วนต้นทุนคงที่ควบคู่กับความสม่ำเสมอของรายได้เสมอ ผู้อ่านควรศึกษาและทดสอบแนวคิดนี้ด้วยตนเองตามความเหมาะสมและความเสี่ยงที่รับได้นะครับ
หากคุณอยากฝึกจับจังหวะและประเมินความแข็งแกร่งของบริษัทให้ลึกขึ้น การนำเรื่องโครงสร้างต้นทุนไปประกอบกับ หลักการวิเคราะห์งบการเงินเบื้องต้น เช่น การดูอัตราส่วนทางการเงินและกระแสเงินสด จะช่วยให้คุณมองเห็นภาพรวมของกิจการได้ครบมิติมากขึ้นครับ
บทสรุป: กุญแจของการเข้าใจ Fixed Cost คืออะไรในการคัดเลือกหุ้น
การเข้าใจว่า Fixed Cost คือ ต้นทุนคงที่ที่ไม่เปลี่ยนแปลงตามยอดขาย ช่วยให้นักลงทุนมองทะลุตัวเลขกำไรบรรทัดสุดท้ายลงไปเห็นโครงสร้างความเสี่ยงที่แท้จริงของธุรกิจครับ บริษัทที่มีต้นทุนคงที่สูงมีโอกาสสร้างกำไรเติบโตอย่างโดดเด่นเมื่อยอดขายทะลุจุดคุ้มทุน แต่ก็มาพร้อมความเสี่ยงที่จะขาดทุนหนักหากรายได้สะดุด ในขณะที่บริษัทที่มีต้นทุนคงที่ต่ำจะมีความยืดหยุ่นและทนทานต่อความผันผวนได้ดีกว่า ก่อนตัดสินใจลงทุนในหุ้นตัวใด อย่าลืมเปิดงบการเงินเพื่อสำรวจโครงสร้างต้นทุนควบคู่กับแนวโน้มอุตสาหกรรมเสมอครับ
คำถามที่พบบ่อยเกี่ยวกับ Fixed Cost คืออะไร
Fixed Cost and Variable Cost คืออะไร ต่างกันตรงไหน?
Fixed Cost and Variable Cost คือ ต้นทุนสองประเภทหลักของธุรกิจที่ต่างกันตรงพฤติกรรมการเปลี่ยนแปลงตามยอดขายครับ โดย Fixed Cost (ต้นทุนคงที่) จะมียอดจ่ายรวมเท่าเดิมทุกงวดบัญชีไม่ว่าจะขายสินค้าได้มากหรือน้อย เช่น ค่าเช่าตึกและเงินเดือนประจำ ส่วน Variable Cost (ต้นทุนผันแปร) จะเพิ่มขึ้นหรือลดลงเป็นสัดส่วนโดยตรงกับปริมาณการผลิตและยอดขาย เช่น ค่าวัตถุดิบและค่าขนส่งต่อชิ้นครับ
เงินเดือนพนักงานถือเป็นค่าใช้จ่าย Fixed Cost เสมอไปหรือไม่?
ไม่เสมอไปครับ เงินเดือนพนักงานประจำที่จ่ายอัตราคงที่ทุกเดือน เช่น พนักงานบัญชี ฝ่ายบุคคล หรือผู้บริหาร ถือเป็นต้นทุนคงที่ชัดเจน แต่หากเป็นค่าแรงพนักงานรายวันที่จ้างเพิ่มเฉพาะช่วงที่มีคำสั่งซื้อล้นมือ ค่าล่วงเวลา (OT) หรือค่าคอมมิชชันที่จ่ายตามยอดขายจริง รายจ่ายส่วนนี้จะถูกจัดเป็นต้นทุนผันแปรหรือต้นทุนกึ่งผันแปรแทนครับ
ธุรกิจที่มี Fixed Cost สูง แปลว่าเป็นหุ้นที่ไม่ดีใช่ไหม?
ไม่ใช่ครับ โครงสร้างต้นทุนสูงไม่ได้แปลว่าธุรกิจไม่ดีเสมอไป แต่ขึ้นอยู่กับความสม่ำเสมอของรายได้และอำนาจในการแข่งขันครับ ธุรกิจที่มีต้นทุนคงที่สูงอย่างโรงไฟฟ้าหรือโครงสร้างพื้นฐาน มักมีรายได้แน่นอนตามสัญญาระยะยาว ทำให้กระแสเงินสดมั่นคง ความเสี่ยงมีแนวโน้มสูงขึ้นเมื่อเป็นธุรกิจที่มีต้นทุนคงที่สูงแต่รายได้ผันผวนตามวัฏจักรเศรษฐกิจอย่างรุนแรง รวมถึงธุรกิจที่แบกภาระดอกเบี้ยเงินกู้จำนวนมากด้วยครับ
ค่าเสื่อมราคา (Depreciation) จัดเป็น Fixed Cost หรือไม่?
ค่าเสื่อมราคาจัดเป็นต้นทุนคงที่ครับ เพราะเมื่อบริษัทลงทุนซื้อเครื่องจักรหรือก่อสร้างอาคารไปแล้ว ทางบัญชีจะคำนวณค่าเสื่อมราคาตัดเป็นค่าใช้จ่ายในแต่ละงวดตามอายุการใช้งานอย่างสม่ำเสมอ ไม่ว่าเครื่องจักรนั้นจะถูกเดินเครื่องผลิตสินค้าเต็มกำลังหรือจอดทิ้งไว้เฉย ๆ ต้นทุนส่วนนี้ก็ยังคงบันทึกในงบกำไรขาดทุนเท่าเดิมครับ
นักลงทุนจะหาข้อมูล Fixed Cost ของบริษัทจดทะเบียนได้จากที่ไหน?
นักลงทุนสามารถดูข้อมูลโครงสร้างต้นทุนได้จากรายงานประจำปี (แบบ 56-1 One Report) และหมายเหตุประกอบงบการเงินของบริษัทจดทะเบียนครับ ในหมายเหตุประกอบงบฯ หัวข้อ “ค่าใช้จ่ายตามลักษณะ” จะเปิดเผยตัวเลขค่าเสื่อมราคา ผลประโยชน์พนักงาน และค่าเช่าอย่างละเอียด ซึ่งช่วยให้เราประเมินสัดส่วนต้นทุนคงที่ของบริษัทนั้นได้ชัดเจนขึ้นครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page