Wire Transfer คือ บริการโอนเงินทางอิเล็กทรอนิกส์ระหว่างธนาคารหรือสถาบันการเงิน ทั้งภายในประเทศและข้ามประเทศ โดยเป็นการส่งคำสั่งโอนเงินจากบัญชีต้นทางไปยังบัญชีปลายทางผ่านเครือข่ายสื่อสารทางการเงินที่มีมาตรฐานความปลอดภัยสูง
สำหรับนักเทรดและนักลงทุนไทย การเข้าใจระบบนี้ช่วยให้วางแผนฝากถอนเงินพอร์ตต่างประเทศ จัดการต้นทุนค่าธรรมเนียม และประเมินระยะเวลาเงินเข้าบัญชีได้อย่างแม่นยำ บทความนี้อธิบายกลไกการทำงาน ข้อมูลที่ต้องเตรียม โครงสร้างค่าธรรมเนียม รวมถึงข้อควรระวังในการใช้งานจริงครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- การโอนเงินข้ามประเทศผ่านระบบธนาคารต้องพึ่งพาเครือข่ายส่งข้อความทางการเงินและธนาคารตัวกลาง ทำให้ใช้เวลาดำเนินการโดยประมาณ 1–5 วันทำการ ซึ่งอาจเร็วหรือช้ากว่านี้ขึ้นอยู่กับธนาคารและเส้นทางการโอน และต่างจากการโอนเงินในประเทศที่เงินเข้าทันทีครับ
- ผู้โอนสามารถเลือกเงื่อนไขการจ่ายค่าธรรมเนียมได้ 3 รูปแบบ คือ OUR, SHA และ BEN ซึ่งส่งผลโดยตรงต่อยอดเงินสุทธิที่จะเข้าสู่บัญชีพอร์ตลงทุนหรือบัญชีผู้รับปลายทางครับ
- ช่องทางนี้เหมาะกับการโอนเงินก้อนใหญ่ที่ต้องการหลักฐานทางบัญชีชัดเจน แต่หากเป็นยอดเงินขนาดเล็ก การใช้กระเป๋าเงินอิเล็กทรอนิกส์อาจช่วยประหยัดค่าธรรมเนียมคงที่ได้มากกว่าครับ
- ก่อนกดยืนยันคำสั่งโอนทุกครั้ง ควรตรวจสอบชื่อบัญชี รหัสธนาคาร และความน่าเชื่อถือของผู้รับปลายทางให้ละเอียด เพราะธุรกรรมที่ส่งออกไปแล้วมักไม่สามารถยกเลิกหรือดึงเงินคืนได้ง่ายครับ
Wire Transfer คืออะไร?
Wire Transfer คือ การโอนเงินทางอิเล็กทรอนิกส์จากบัญชีธนาคารหนึ่งไปยังอีกบัญชีธนาคารหนึ่งโดยไม่ใช้เงินสดจริง แต่เป็นการส่งชุดข้อมูลคำสั่งชำระเงินผ่านเครือข่ายที่ธนาคารทั่วโลกให้การยอมรับครับ ในวงการธุรกิจระหว่างประเทศและการค้าระหว่างประเทศ หลายคนอาจคุ้นเคยกับคำว่า Telegraphic Transfer หรือเรียกย่อ ๆ ว่า T/T ซึ่งในทางปฏิบัติปัจจุบันหมายถึงธุรกรรมรูปแบบเดียวกันครับ
โดยทั่วไป การโอนเงินลักษณะนี้แบ่งออกเป็น 2 ประเภทหลักตามขอบเขตพื้นที่ ได้แก่ การโอนเงินภายในประเทศ (Domestic Wire Transfer) ที่เกิดขึ้นระหว่างธนาคารในประเทศเดียวกัน และ การโอนเงินต่างประเทศ Wire Transfer (International Wire Transfer) ที่เป็นการส่งเงินข้ามสกุลเงินและข้ามเขตอำนาจทางกฎหมายของธนาคารกลางแต่ละประเทศ ซึ่งมีขั้นตอนซับซ้อนกว่ามากครับ
กลไกการทำงานของการโอนเงินระหว่างสถาบันการเงิน
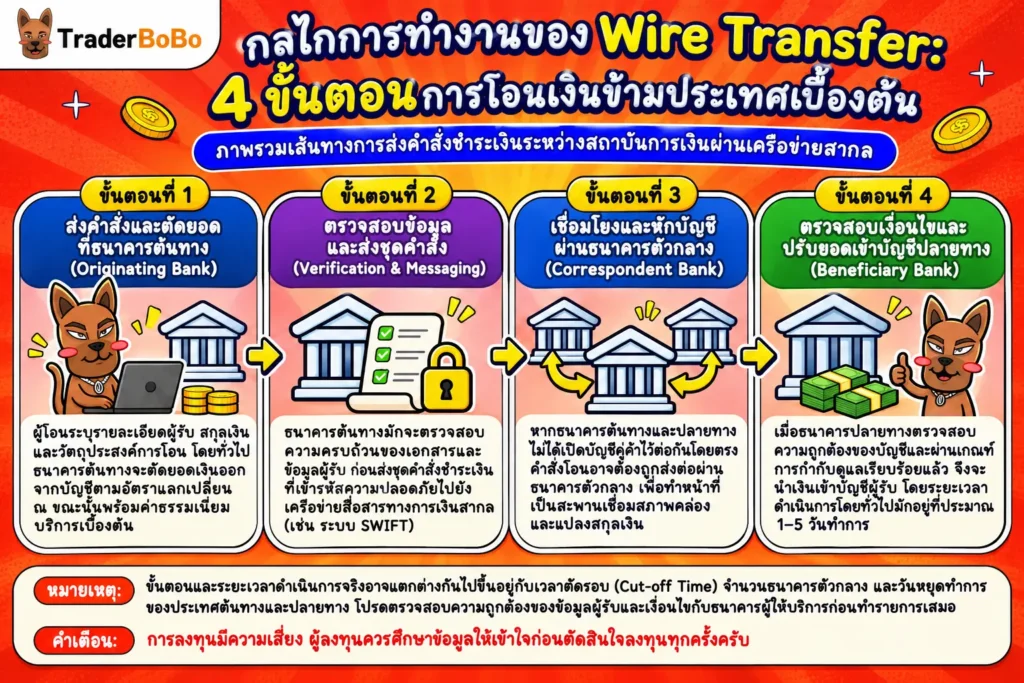
เวลาคุณกดยืนยันโอนเงินข้ามประเทศผ่านแอปพลิเคชันธนาคารหรือเคาน์เตอร์สาขา ธนาคารต้นทางไม่ได้ขนธนบัตรขึ้นเครื่องบินไปส่งให้ธนาคารปลายทางครับ แต่ระบบจะทำงานตามลำดับดังนี้
- การรับคำสั่งและตัดยอดเงินต้นทาง: ผู้โอนระบุรายละเอียดผู้รับ สกุลเงิน และจำนวนเงิน จากนั้นธนาคารต้นทางจะหักยอดเงินออกจากบัญชีผู้โอนพร้อมค่าธรรมเนียมบริการตามอัตราแลกเปลี่ยน ณ เวลานั้น
- การส่งชุดคำสั่งชำระเงิน: ธนาคารต้นทางสร้างชุดข้อความมาตรฐานที่เข้ารหัสความปลอดภัย เพื่อแจ้งรายละเอียดธุรกรรมไปยังธนาคารปลายทางหรือธนาคารตัวกลาง
- การหักบัญชีผ่านธนาคารตัวกลาง (Correspondent Bank): หากธนาคารต้นทางและธนาคารปลายทางไม่ได้เปิดบัญชีคู่ค้าไว้ต่อกันโดยตรง คำสั่งโอนจะต้องวิ่งผ่านธนาคารตัวกลางที่ทำหน้าที่เป็นสะพานเชื่อมสภาพคล่องระหว่างสกุลเงิน
- การปรับยอดเข้าบัญชีปลายทาง: เมื่อธนาคารปลายทางตรวจสอบความถูกต้องของชื่อบัญชีและผ่านเกณฑ์ป้องกันการฟอกเงินเรียบร้อยแล้ว จึงจะนำเงินเข้าบัญชีของผู้รับตามสกุลเงินที่กำหนด
ข้อมูลสำคัญที่ต้องเตรียมก่อนทำรายการโอนเงิน
ความแม่นยำของข้อมูลคือหัวใจสำคัญของการโอนเงินข้ามประเทศ เพราะหากสะกดชื่อผิดหรือกรอกรหัสผิดเพียงตัวเดียว รายการอาจถูกตีกลับพร้อมหักค่าธรรมเนียมซ้ำซ้อน ข้อมูลพื้นฐานที่ต้องเตรียมให้ครบถ้วนมีดังนี้ครับ
- ชื่อและที่อยู่ของผู้รับเงิน (Beneficiary Name & Address): ต้องสะกดเป็นภาษาอังกฤษให้ตรงกับหน้าสมุดบัญชีหรือเอกสารจดทะเบียนของโบรกเกอร์และสถาบันการเงินปลายทางทุกตัวอักษร
- เลขที่บัญชีผู้รับหรือรหัส IBAN: สำหรับการโอนไปยังประเทศในแถบยุโรป ตะวันออกกลาง หรือบางประเทศที่กำหนด ต้องใช้รหัสเลขที่บัญชีธนาคารสากลแทนเลขบัญชีปกติ
- ชื่อและที่อยู่ของธนาคารปลายทาง (Beneficiary Bank): ระบุชื่อเต็มของธนาคารสาขาที่ผู้รับเปิดบัญชีไว้
- รหัสระบุตัวตนธนาคาร (SWIFT/BIC Code): รหัสสากล 8 หรือ 11 หลักที่ใช้ระบุตัวตนของธนาคารปลายทางในระบบเครือข่ายโลก
- วัตถุประสงค์การโอนเงิน (Purpose of Remittance): เช่น เพื่อการลงทุนในหลักทรัพย์ต่างประเทศ ค่าสินค้าบริการ หรือโอนเงินส่วนตัว ซึ่งเป็นข้อมูลบังคับตามเกณฑ์กำกับดูแลเงินตราต่างประเทศ
พอเข้าใจกลไกพื้นฐานและข้อมูลที่ต้องเตรียมแล้ว ทีนี้เรามาดูเบื้องหลังเครือข่ายที่ทำให้ธนาคารทั่วโลกสื่อสารกันได้โดยไม่ผิดพลาดกันครับ
ระบบ SWIFT กับ Wire Transfer สัมพันธ์กันอย่างไร?
ระบบ SWIFT และ Wire Transfer ทำงานร่วมกันในฐานะ “โครงข่ายสื่อสาร” กับ “บริการโอนเงิน” โดย SWIFT ทำหน้าที่เป็นระบบส่งข้อความแจ้งคำสั่งชำระเงินที่ปลอดภัย ส่วน Wire Transfer คือกระบวนการโอนย้ายมูลค่าเงินจริงที่เกิดขึ้นตามคำสั่งนั้นครับ
นักเทรดมือใหม่จำนวนมากมักสับสนว่าสองคำนี้คือสิ่งเดียวกัน แต่ในเชิงโครงสร้างทางการเงิน ทั้งสองส่วนทำหน้าที่แยกจากกันอย่างชัดเจนครับ
บทบาทของเครือข่าย SWIFT ในการเชื่อมโยงธนาคารทั่วโลก
SWIFT ย่อมาจาก Society for Worldwide Interbank Financial Telecommunication ซึ่งเป็นเครือข่ายสื่อสารมาตรฐานระดับโลกที่สถาบันการเงินทั่วโลกใช้ส่งข้อมูลธุรกรรมระหว่างกัน ระบบนี้ไม่ได้ทำหน้าที่ถือครองเงินหรือเคลียร์ยอดเงินด้วยตัวเอง แต่ทำหน้าที่ส่ง “ใบสั่งงาน” ที่เข้ารหัสความปลอดภัยสูงว่าธนาคาร A ต้องการโอนเงินจำนวนเท่าใดไปยังธนาคาร B
รหัส SWIFT/BIC Code และ IBAN สำคัญอย่างไรในการฝาก-ถอนเงิน
เมื่อคุณต้องกรอกแบบฟอร์มฝากเงินเข้าพอร์ตลงทุนหรือกรอกข้อมูลรับเงินโอนกลับเข้าบัญชีธนาคารในไทย คุณจะเจอรหัสสำคัญสองชุดนี้เสมอครับ
- รหัส SWIFT Code (หรือ BIC Code): หลายคนสงสัยว่า SWIFT Code คืออะไร คำตอบคือรหัสประจำตัวของธนาคารแต่ละแห่งในเครือข่ายสากล ประกอบด้วยตัวอักษรและตัวเลข 8 ถึง 11 หลัก เช่น รหัสของธนาคารพาณิชย์ในไทยจะระบุชื่อย่อธนาคาร รหัสประเทศ (TH) รหัสเมือง และรหัสสาขา เพื่อให้ระบบส่งคำสั่งไปถูกธนาคารเป้าหมาย
- รหัส IBAN (International Bank Account Number): สำหรับคำถามที่ว่า IBAN คืออะไร รหัสนี้คือเลขที่บัญชีธนาคารมาตรฐานสากลที่รวมรหัสประเทศ รหัสตรวจสอบ และเลขที่บัญชีภายในประเทศเข้าไว้ด้วยกัน นิยมใช้ในกลุ่มประเทศสหภาพยุโรปและสหราชอาณาจักร เพื่อลดความผิดพลาดในการอ่านเลขบัญชีข้ามประเทศ ส่วนธนาคารในประเทศไทยไม่ได้ใช้ระบบ IBAN แต่จะใช้เลขที่บัญชีธนาคาร 10 หลักควบคู่กับรหัส SWIFT Code แทนครับ
เมื่อรู้วิธีระบุตัวตนธนาคารปลายทางอย่างแม่นยำแล้ว คำถามถัดมาคือช่องทางนี้ตอบโจทย์การลงทุนและการเทรดอย่างไรบ้างครับ
ทำไม Wire Transfer ถึงสำคัญสำหรับนักเทรดและนักลงทุน?
Wire Transfer เป็นช่องทางหลักในการเคลื่อนย้ายเงินทุนขนาดใหญ่ข้ามประเทศอย่างถูกกฎหมายและตรวจสอบย้อนหลังได้ จึงมีความสำคัญอย่างยิ่งสำหรับนักเทรดและนักลงทุนที่ใช้งานบัญชีต่างประเทศครับ
แม้ปัจจุบันจะมีช่องทางชำระเงินออนไลน์ที่รวดเร็วเกิดขึ้นมากมาย แต่เมื่อเป็นเรื่องของเงินทุนก้อนใหญ่และกฎระเบียบด้านการป้องกันการฟอกเงิน ระบบธนาคารแบบดั้งเดิมยังคงเป็นมาตรฐานหลักที่สถาบันการเงินทั่วโลกยอมรับครับ
การรองรับยอดโอนขนาดใหญ่และการรับเงินจากต่างประเทศ
ในทางปฏิบัติ นักลงทุนที่เปิดพอร์ตลงทุนในต่างประเทศโดยตรง เช่น การซื้อขายหุ้นสหรัฐฯ ผ่านโบรกเกอร์ต่างประเทศ หรือการลงทุนในกองทุนนอกประเทศ มักต้องพึ่งพาการโอนเงินผ่านธนาคารเป็นช่องทางหลัก เนื่องจากบัตรเครดิตหรือระบบชำระเงินออนไลน์ทั่วไปมักมีเพดานวงเงินจำกัดต่อวัน หากคุณกำลังมองหาช่องทางลงทุนนอกประเทศและต้องการดูภาพรวมแพลตฟอร์มต่าง ๆ สามารถอ่านเปรียบเทียบแอปเทรดหุ้นต่างประเทศที่น่าสนใจ เพื่อดูแนวทางการฝากถอนเงินของแต่ละผู้ให้บริการประกอบการตัดสินใจได้ครับ
นอกจากนี้ สำหรับนักเทรดสายกองทุนหรือ Prop Firm ที่ผ่านการทดสอบและต้องการรับส่วนแบ่งกำไร (Payout) ก้อนใหญ่จากต่างประเทศ การรับเงินผ่าน Bank Wire เข้าบัญชีเงินฝากในไทยโดยตรงยังช่วยให้มีหลักฐานที่มาของเงิน (Credit Advice) ชัดเจนสำหรับใช้ชี้แจงกับธนาคารหรือหน่วยงานภาครัฐในภายหลังครับ
ข้อกำหนดการโอนเงินตราต่างประเทศของไทยที่ควรรู้
การทำธุรกรรมโอนเงินตราต่างประเทศเข้าหรือออกจากประเทศไทย ต้องอยู่ภายใต้หลักเกณฑ์และวงเงินที่ธนาคารแห่งประเทศไทยกำหนดไว้
โดยทั่วไป ธนาคารพาณิชย์ในไทยจะขอให้ผู้โอนระบุวัตถุประสงค์การโอนเงินให้ชัดเจน และหากยอดโอนเกินเกณฑ์ที่กำหนด ธนาคารอาจขอเอกสารประกอบเพิ่มเติม เช่น หลักฐานการเปิดบัญชีลงทุน ใบแจ้งหนี้ หรือสัญญาที่เกี่ยวข้อง เพื่อยืนยันว่าเป็นการทำธุรกรรมที่ถูกต้องตามกฎหมายแลกเปลี่ยนเงินตราครับ
เพื่อให้เห็นภาพรวมอย่างเป็นกลางทั้งด้านจุดเด่นและข้อจำกัด ผมสรุปเปรียบเทียบข้อดีและข้อเสียของการใช้ช่องทางนี้ไว้ในตารางด้านล่างครับ
| ด้านที่พิจารณา | ข้อดีของการใช้ Wire Transfer | ข้อจำกัดและความเสี่ยงที่ต้องระวัง |
| ความปลอดภัยและความน่าเชื่อถือ | ดำเนินการผ่านระบบธนาคารที่มีการยืนยันตัวตนเข้มงวด และมีหลักฐานธุรกรรมชัดเจน | หากกรอกข้อมูลผู้รับผิดหรือโอนให้มิจฉาชีพ การยกเลิกรายการหรือดึงเงินคืนทำได้ยากมาก |
| วงเงินการทำธุรกรรม | รองรับการโอนเงินยอดขนาดใหญ่ได้ดีกว่าช่องทางชำระเงินรายย่อยทั่วไป | อาจต้องยื่นเอกสารชี้แจงวัตถุประสงค์เพิ่มเติมหากยอดเงินสูงเกินเกณฑ์ของธนาคาร |
| ต้นทุนค่าธรรมเนียม | ค่าธรรมเนียมมักคิดเป็นอัตราคงที่ ทำให้คุ้มค่าเมื่อโอนเงินก้อนใหญ่ | ไม่คุ้มค่าสำหรับการโอนเงินยอดเล็ก เพราะต้นทุนค่าธรรมเนียมคิดเป็นสัดส่วนที่สูงเมื่อเทียบกับเงินต้น |
| ระยะเวลาดำเนินการ | มีระบบติดตามสถานะคำสั่งโอนระหว่างธนาคารที่เป็นมาตรฐานสากล | ใช้เวลาดำเนินการนานกว่าช่องทางออนไลน์ทั่วไป โดยประมาณอยู่ที่ 1–5 วันทำการ ทั้งนี้ขึ้นอยู่กับธนาคารและเส้นทางการโอน |
เมื่อเห็นทั้งข้อดีและข้อจำกัดชัดเจนแล้ว ปัจจัยสำคัญลำดับถัดไปที่นักเทรดต้องคำนวณให้รอบคอบก่อนกดโอนคือเรื่องของระยะเวลาและค่าธรรมเนียมครับ
โครงสร้างค่าธรรมเนียมและระยะเวลาดำเนินการของ Wire Transfer
การโอนเงินผ่าน Wire Transfer มีระยะเวลาดำเนินการโดยประมาณ 1–5 วันทำการ ทั้งนี้ขึ้นอยู่กับธนาคารและเส้นทางการโอน และมีโครงสร้างค่าธรรมเนียมที่แบ่งออกเป็น 3 ส่วนหลัก ได้แก่ ค่าธรรมเนียมธนาคารต้นทาง ค่าธรรมเนียมธนาคารตัวกลาง และค่าธรรมเนียมธนาคารปลายทางครับ
การไม่เข้าใจโครงสร้างค่าธรรมเนียมเหล่านี้อาจทำให้ยอดเงินที่เข้าบัญชีเทรดของคุณขาดหายไปจากยอดที่ตั้งใจฝาก จนส่งผลกระทบต่อแผนการบริหารหน้าตักหรือ Margin ได้ครับ
ระยะเวลาการโอนเงินข้ามประเทศและปัจจัยที่ทำให้เงินเข้าช้า
หลายคนค้นหาข้อมูลว่า โอนเงินข้ามประเทศใช้เวลากี่วัน ซึ่งโดยมาตรฐานทั่วไปจะใช้เวลาประมาณ 1–5 วันทำการ อย่างไรก็ตาม ระยะเวลาจริงอาจเร็วหรือช้ากว่านั้นขึ้นอยู่กับ 3 ปัจจัยหลักครับ
- เวลาตัดรอบของธนาคาร (Cut-off Time): หากคุณส่งคำสั่งโอนเงินหลังเวลาตัดรอบประจำวันของธนาคารในไทย คำสั่งนั้นจะถูกยกยอดไปดำเนินการในวันทำการถัดไปทันที
- จำนวนธนาคารตัวกลาง (Correspondent Banks): หากสกุลเงินที่คุณโอนต้องผ่านธนาคารตัวกลางหลายทอดเพื่อแปลงสกุลเงิน ระยะเวลาตรวจสอบและหักบัญชีก็จะเพิ่มขึ้นตามไปด้วย
- วันหยุดทำการของแต่ละประเทศ: การโอนเงินข้ามประเทศต้องอ้างอิงวันทำการของทั้งประเทศต้นทาง ประเทศของธนาคารตัวกลาง (เช่น สหรัฐอเมริกาสำหรับสกุลเงิน USD) และประเทศปลายทาง หากตรงกับวันหยุดราชการของประเทศใดประเทศหนึ่ง รายการจะหยุดรอจนกว่าธนาคารนั้นจะเปิดทำการครับ
โครงสร้างการรับผิดชอบค่าธรรมเนียมแบบ OUR, SHA และ BEN
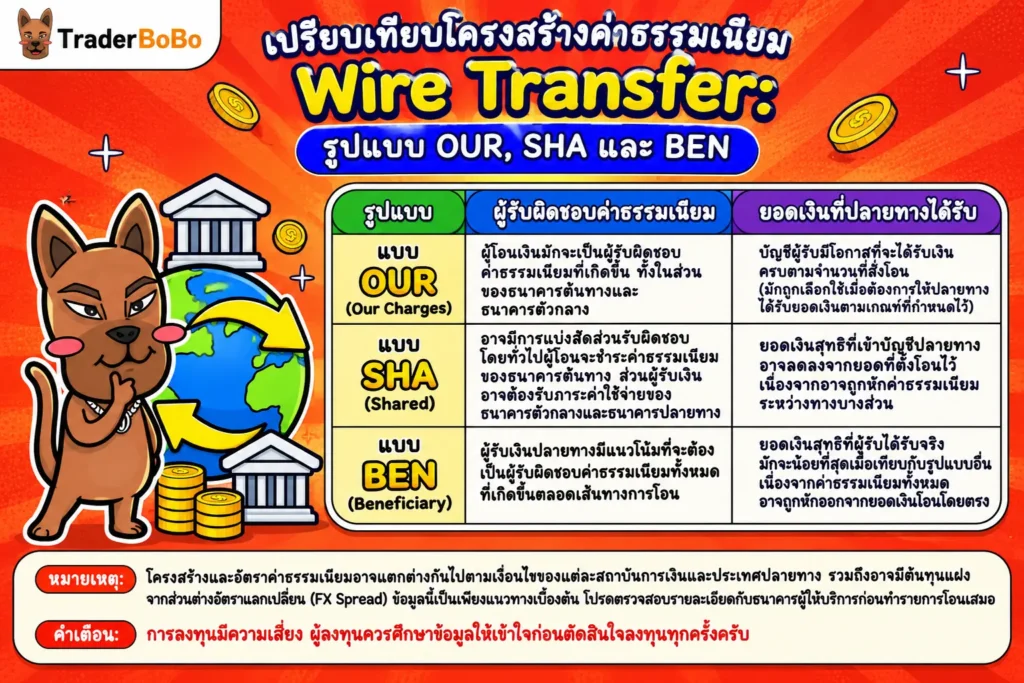
เวลาทำรายการ ค่าธรรมเนียม Wire Transfer คุณจะพบตัวเลือกเงื่อนไขการชำระค่าธรรมเนียม 3 รูปแบบ ซึ่งในวงการธนาคารเรียกว่า Charge OUR SHA BEN คือ การกำหนดว่าใครจะเป็นผู้รับผิดชอบค่าธรรมเนียมที่เกิดขึ้นระหว่างทางครับ
| รูปแบบค่าธรรมเนียม | ผู้รับผิดชอบค่าใช้จ่าย | ผลกระทบต่อยอดเงินสุทธิที่ปลายทางได้รับ |
| OUR (Our Charges) | ผู้โอนเงินรับผิดชอบค่าธรรมเนียมทั้งหมด ทั้งของธนาคารต้นทางและธนาคารตัวกลาง | บัญชีปลายทางมีโอกาสได้รับเงินเต็มจำนวนตามที่สั่งโอน เหมาะกับการฝากเงินเข้าพอร์ตลงทุนที่ต้องการยอดเป๊ะ |
| SHA (Shared) | แบ่งกันจ่าย ผู้โอนจ่ายค่าธรรมเนียมธนาคารต้นทาง ส่วนผู้รับจ่ายค่าธรรมเนียมธนาคารตัวกลางและปลายทาง | ยอดเงินที่เข้าบัญชีปลายทางจะถูกหักค่าธรรมเนียมตัวกลางออกไปบางส่วน ทำให้ได้รับเงินน้อยกว่ายอดที่กดโอน |
| BEN (Beneficiary) | ผู้รับเงินปลายทางรับผิดชอบค่าธรรมเนียมทั้งหมดที่เกิดขึ้นตลอดเส้นทาง | ค่าธรรมเนียมทั้งหมดจะถูกหักออกจากยอดเงินที่โอน ทำให้บัญชีปลายทางได้รับเงินสุทธิน้อยที่สุด |
สำหรับนักเทรดที่ต้องการฝากเงินเข้าพอร์ตลงทุนหรือชำระค่าสมัครสอบกองทุนที่ระบุยอดเงินชัดเจน การเลือกแบบ OUR มักช่วยป้องกันปัญหายอดเงินเข้าไม่ครบตามเกณฑ์ได้ดีกว่า แม้จะต้องจ่ายค่าธรรมเนียมฝั่งต้นทางสูงขึ้นเล็กน้อยครับ
Wire Transfer vs กระเป๋าเงินอิเล็กทรอนิกส์ (e-Wallet) เลือกช่องทางไหนให้เหมาะกับพอร์ต?
การเลือกระหว่าง Wire Transfer และกระเป๋าเงินอิเล็กทรอนิกส์ (e-Wallet) ขึ้นอยู่กับขนาดของเงินทุนและความถี่ในการทำธุรกรรม โดย Bank Wire เหมาะกับเงินทุนก้อนใหญ่ที่เน้นความปลอดภัยทางบัญชี ส่วน e-Wallet เหมาะกับยอดเงินขนาดเล็กถึงกลางที่ต้องการความรวดเร็วครับ
นักเทรดในตลาดสากลจำนวนมากไม่ได้เลือกใช้เพียงช่องทางใดช่องทางหนึ่ง แต่จะสลับใช้งานตามความเหมาะสมของแต่ละจังหวะครับ
เปรียบเทียบความคล่องตัวและต้นทุนระหว่าง Bank Wire กับ e-Wallet
กระเป๋าเงินอิเล็กทรอนิกส์ทำหน้าที่เป็นบัญชีตัวกลางออนไลน์ที่รองรับการถือครองหลายสกุลเงินและเชื่อมต่อกับระบบฝากถอนของโบรกเกอร์ต่างประเทศได้โดยตรง ทำให้เงินเข้าพอร์ตได้ภายในไม่กี่นาทีหรือหลักชั่วโมง สำหรับใครที่อยากเห็นภาพการทำงานของตัวกลางชำระเงินประเภทนี้ สามารถไปทำความรู้จักกระเป๋าเงินออนไลน์ Skrill เพื่อดูจุดเด่นและข้อจำกัดในการใช้งานจริงได้ครับ
หากเทียบต้นทุนกันแบบตรงไปตรงมา การโอนเงินผ่านธนาคารมักมีค่าธรรมเนียมขั้นต่ำต่อครั้งค่อนข้างสูง (เช่น หลักร้อยถึงหลักพันบาทขึ้นอยู่กับธนาคารและเงื่อนไข OUR/SHA) ดังนั้น หากคุณโอนเงินเพียง 100 หรือ 200 ดอลลาร์สหรัฐ ต้นทุนค่าธรรมเนียมธนาคารอาจคิดเป็นสัดส่วนถึง 5–15 เปอร์เซ็นต์ของเงินต้น ซึ่งสูงเกินไปสำหรับการเริ่มต้น ในทางกลับกัน หากคุณต้องโอนเงินทุนระดับ 10,000 ดอลลาร์สหรัฐขึ้นไป ค่าธรรมเนียมคงที่ของธนาคารจะคิดเป็นสัดส่วนไม่ถึง 1 เปอร์เซ็นต์ ซึ่งคุ้มค่าและปลอดภัยกว่ามากครับ
เพื่อให้เห็นภาพรวมของทั้งสองช่องทางได้ชัดเจนขึ้น ผมสรุปความแตกต่างด้านขนาดเงินทุน ความเร็ว และต้นทุนไว้ในตารางด้านล่างครับ
| ด้านที่เปรียบเทียบ | Bank Wire | e-Wallet |
| ขนาดเงินทุนที่เหมาะสม | เงินทุนก้อนใหญ่ | ยอดเงินขนาดเล็กถึงกลาง |
| ความเร็วเงินเข้าพอร์ต | โดยประมาณ 1–5 วันทำการ | ภายในไม่กี่นาทีหรือหลักชั่วโมง |
| ต้นทุน | ค่าธรรมเนียมคงที่ต่อรายการ คุ้มเมื่อโอนยอดใหญ่ | อาจประหยัดค่าธรรมเนียมคงที่ได้มากกว่าเมื่อโอนยอดเล็ก |
ข้อควรระวังเรื่องอัตราแลกเปลี่ยนและการตรวจสอบบัญชีปลายทาง
นอกจากค่าธรรมเนียมหน้าเคาน์เตอร์แล้ว นักเทรดยังต้องระวังต้นทุนแฝง 2 เรื่องสำคัญก่อนกดโอนเงินข้ามประเทศครับ
- ส่วนต่างอัตราแลกเปลี่ยน (FX Spread): ธนาคารแต่ละแห่งมีอัตราขายเงินตราต่างประเทศ (TT Selling Rate) และอัตรารับซื้อ (TT Buying Rate) ที่ไม่เท่ากัน ส่วนต่างนี้คือต้นทุนจริงที่คุณต้องจ่ายเมื่อแปลงเงินบาทเป็นสกุลเงินต่างประเทศและแปลงกลับเป็นเงินบาท
- ความเสี่ยงจากการโอนผิดบัญชีและมิจฉาชีพทางการเงิน: ธุรกรรม Wire Transfer ที่ถูกส่งเข้าสู่ระบบเครือข่ายระหว่างธนาคารแล้ว ผู้โอนไม่สามารถดึงเงินกลับคืนได้ด้วยตัวเอง ต้องผ่านธนาคารต้นทางและต้องได้รับความยินยอมจากฝั่งผู้รับเงินก่อน ซึ่งการโอนผิดบัญชีภายในประเทศก็ต้องอาศัยการประสานงานของธนาคารเช่นกัน หากคุณหลงเชื่อแพลตฟอร์มลงทุนเถื่อนหรือโอนเงินไปยังบัญชีบุคคลที่แอบอ้าง โอกาสติดตามเงินคืนอาจทำได้ยากมาก จึงควรตรวจสอบชื่อบัญชีรับเงินให้ตรงกับนิติบุคคลที่ได้รับใบอนุญาตกำกับดูแลอย่างถูกต้องทุกครั้งครับ
📢 Traderbobo แนะนำ
ตอนผมเริ่มต้นโอนเงินไปลงทุนต่างประเทศใหม่ ๆ สิ่งที่ผมยึดเป็นหลักปฏิบัติเสมอคือจะไม่โอนเงินก้อนใหญ่ทั้งหมดในครั้งเดียวกับบัญชีปลายทางที่ไม่เคยทำธุรกรรมมาก่อน แต่จะทดสอบโอนยอดขนาดเล็กเพื่อเช็กความถูกต้องของรหัสธนาคาร ระยะเวลาเงินเข้า และยอดค่าธรรมเนียมจริงที่ถูกหักระหว่างทางก่อน ผู้อ่านควรศึกษาและตรวจสอบเงื่อนไขค่าธรรมเนียมของแต่ละธนาคารด้วยตนเองตามความเหมาะสมก่อนทำรายการครับ
สรุปเข้าใจกลไก Wire Transfer เพื่อวางแผนโอนเงินลงทุนอย่างรอบคอบ
การเข้าใจว่า Wire Transfer คือ อะไรและมีโครงสร้างค่าธรรมเนียมอย่างไร ช่วยให้นักเทรดและนักลงทุนสามารถบริหารต้นทุนการเคลื่อนย้ายเงินทุนข้ามประเทศได้อย่างมีประสิทธิภาพมากขึ้นครับ จุดสำคัญคือการเลือกเงื่อนไขค่าธรรมเนียม (OUR, SHA, BEN) ให้สอดคล้องกับเป้าหมาย ตรวจสอบข้อมูลบัญชีและรหัสธนาคารให้แม่นยำทุกตัวอักษร และชั่งน้ำหนักความคุ้มค่าระหว่างการโอนผ่านธนาคารกับการใช้กระเป๋าเงินอิเล็กทรอนิกส์ตามขนาดเงินทุนของตัวเองครับ
หากคุณกำลังเตรียมความพร้อมด้านพื้นฐานการเทรดสกุลเงินและอยากเข้าใจภาพรวมโครงสร้างตลาดให้รอบด้านมากขึ้น สามารถคลิกศึกษาต่อได้ที่ลิงก์ด้านล่างนี้ครับ
คำถามที่พบบ่อยเกี่ยวกับ Wire Transfer คืออะไร
โอนเงินข้ามประเทศผ่าน Wire Transfer ใช้เวลากี่วัน?
โดยทั่วไปการโอนเงินระหว่างประเทศผ่าน Wire Transfer ใช้เวลาดำเนินการประมาณ 1–5 วันทำการ ระยะเวลาจริงขึ้นอยู่กับเวลาตัดรอบของธนาคารต้นทาง จำนวนธนาคารตัวกลางที่ต้องส่งต่อคำสั่ง รวมถึงวันหยุดทำการของประเทศต้นทางและปลายทาง หากทำรายการตรงกับช่วงวันหยุดสุดสัปดาห์หรือวันหยุดนักขัตฤกษ์ของธนาคารสากล เงินจะเข้าบัญชีในวันทำการถัดไปครับ
การโอนเงินระหว่างธนาคารแบบ Wire Transfer สามารถยกเลิกหรือขอคืนเงินได้ไหม?
เมื่อคำสั่งโอนเงินถูกส่งออกจากธนาคารต้นทางเข้าสู่ระบบเครือข่ายระหว่างประเทศแล้ว ผู้โอนไม่สามารถกดยกเลิกรายการด้วยตนเองได้ครับ หากกรอกข้อมูลผิดพลาดต้องรีบติดต่อธนาคารต้นทางเพื่อยื่นคำร้องขอแก้ไขหรือเรียกคืนเงิน (Recall) ซึ่งมีค่าธรรมเนียมดำเนินการเพิ่มเติม และต้องได้รับความยินยอมจากธนาคารปลายทางหรือเจ้าของบัญชีผู้รับเงินก่อนจึงจะดึงเงินกลับมาได้ครับ
ค่าธรรมเนียมการโอนเงิน Wire Transfer มักจะอยู่ที่ประมาณเท่าไร?
ค่าธรรมเนียมการโอนเงินต่างประเทศผ่านธนาคารพาณิชย์ในไทย ณ ปีที่เผยแพร่บทความนี้ มักเริ่มต้นตั้งแต่ประมาณ 300 ไปจนถึง 1,500 บาทต่อรายการ ขึ้นอยู่กับธนาคารผู้ให้บริการ สกุลเงินที่โอน และเงื่อนไขการรับผิดชอบค่าใช้จ่ายแบบ OUR, SHA หรือ BEN นอกจากนี้ยังมีส่วนต่างจากอัตราแลกเปลี่ยนเงินตราต่างประเทศซึ่งเป็นต้นทุนแฝงที่ควรคำนวณรวมเข้าไปด้วยครับ
รหัส IBAN แตกต่างจาก SWIFT Code อย่างไรในการทำ Wire Transfer?
SWIFT Code คือรหัสประจำตัวของสถาบันการเงินหรือธนาคาร (8 หรือ 11 หลัก) ที่ใช้ระบุว่าเงินจะถูกส่งไปที่ธนาคารใดในโลก ส่วน IBAN คือรหัสเลขที่บัญชีธนาคารมาตรฐานสากลที่ระบุเจาะจงลงไปถึงบัญชีรายบุคคลของผู้รับเงิน นิยมใช้ในยุโรปและตะวันออกกลาง สำหรับบัญชีธนาคารในประเทศไทยจะไม่มีรหัส IBAN แต่จะใช้เลขที่บัญชี 10 หลักควบคู่กับรหัส SWIFT Code แทนครับ
การโอนเงินกำไรจากการลงทุนต่างประเทศกลับไทยผ่าน Wire Transfer ต้องเสียภาษีหรือไม่?
การโอนเงินจากต่างประเทศกลับเข้าบัญชีธนาคารในประเทศไทยอาจมีภาระภาษีเงินได้บุคคลธรรมดา ขึ้นอยู่กับสถานะการเป็นผู้อยู่ในประเทศไทยและปีภาษีที่นำเงินได้นั้นเข้ามา ผู้มีเงินได้ควรตรวจสอบเงื่อนไขการนำเงินได้จากต่างประเทศกลับเข้ามาในประเทศไทยตามหลักเกณฑ์ของกรมสรรพากรครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page