Accrued Interest คือ ดอกเบี้ยที่เกิดขึ้นและสะสมมาตามระยะเวลาจริงแล้ว แต่ยังไม่ถึงกำหนดวันจ่ายหรือรับชำระเงินสดตามสัญญา คำนี้ใช้ทั้งในวงการลงทุนตราสารหนี้เพื่อคำนวณดอกเบี้ยค้างรับระหว่างงวด และใช้ในทางบัญชีตามเกณฑ์คงค้างเพื่อบันทึกสินทรัพย์หรือหนี้สินที่เกิดขึ้นแล้วในงบการเงิน
ในการซื้อขายหุ้นกู้หรือพันธบัตรในตลาดรอง การเข้าใจดอกเบี้ยสะสมส่วนนี้ช่วยให้ผู้ลงทุนไม่สับสนระหว่างราคาหน้ากระดานกับยอดเงินที่ต้องจ่ายจริง บทความนี้อธิบายความหมายของดอกเบี้ยค้างรับและดอกเบี้ยค้างจ่าย กลไกการคำนวณ รวมถึงข้อควรระวังก่อนตัดสินใจลงทุนครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- เวลาซื้อหุ้นกู้หรือพันธบัตรในตลาดรองระหว่างงวด คุณต้องจ่ายเงินสูงกว่าราคาหน้ากระดานเสมอ เพราะต้องชดเชยดอกเบี้ยสะสมให้เจ้าของเดิมตั้งแต่วันจ่ายงวดล่าสุดจนถึงวันส่งมอบครับ
- เมื่อถึงวันจ่ายดอกเบี้ยตามกำหนด ผู้ออกตราสารหนี้จะโอนดอกเบี้ยเต็มงวดเข้าบัญชีผู้ถือครองคนล่าสุด ทำให้คุณได้รับเงินชดเชยส่วนที่จ่ายล่วงหน้าไปกลับคืนมาครับ
- คำว่า Accrued Interest มองได้สองมุมตามฐานะคู่สัญญา ในงบการเงินของผู้ลงทุนจะบันทึกเป็นสินทรัพย์หมุนเวียน ส่วนในงบของบริษัทผู้ออกตราสารจะบันทึกเป็นหนี้สินหมุนเวียนครับ
- การดูยอดดอกเบี้ยค้างจ่ายในงบดุลควบคู่กับความเสี่ยงผิดนัดชำระหนี้ ช่วยให้คุณประเมินภาระต้นทุนทางการเงินที่แท้จริงของบริษัทผู้ออกหุ้นกู้ได้แม่นยำขึ้นครับ
Accrued Interest คืออะไร?
Accrued Interest คือ ดอกเบี้ยที่สะสมขึ้นแบบรายวันนับตั้งแต่วันจ่ายดอกเบี้ยงวดล่าสุดจนถึงวันที่ทำรายการซื้อขายหรือวันปิดงวดบัญชี แม้เงินสดจะยังไม่ถูกโอนจริงจนกว่าจะถึงวันครบกำหนดงวด ดอกเบี้ยส่วนนี้ถือเป็นสิทธิที่เกิดขึ้นแล้วของผู้ให้กู้และเป็นภาระผูกพันที่เกิดขึ้นแล้วของผู้กู้ครับ
กลไกการสะสมดอกเบี้ยระหว่างงวดในตลาดตราสารหนี้
เวลาบริษัทเอกชนหรือรัฐบาลระดมทุนด้วยการออกตราสารหนี้ พวกเขาจะกำหนดงวดการจ่ายดอกเบี้ยไว้อย่างชัดเจน เช่น จ่ายทุก 3 เดือน หรือทุก 6 เดือน แต่ในโลกความเป็นจริง ดอกเบี้ยไม่ได้เพิ่งเกิดขึ้นในวันที่โอนเงินเข้าบัญชีเพียงวันเดียว หากแต่ทยอยสะสมเพิ่มขึ้นทีละน้อยในทุก ๆ วันที่ผู้ลงทุนถือครองตราสารนั้นอยู่
สำหรับมือใหม่ที่กำลังทำความเข้าใจตราสารหนี้เบื้องต้น ตราสารหนี้คือสัญญาเงินกู้ที่ผู้ออกตราสารให้คำมั่นว่าจะจ่ายดอกเบี้ยตามงวดและคืนเงินต้นเมื่อครบกำหนด ซึ่งต่างจากหุ้นสามัญที่ผลตอบแทนขึ้นอยู่กับกำไรและนโยบายปันผลของบริษัท เมื่อตราสารหนี้ถูกนำมาซื้อขายเปลี่ยนมือในตลาดรองระหว่างงวด ระบบจึงต้องแยกแยะให้ชัดว่าดอกเบี้ยที่สะสมมาแล้วก่อนวันเปลี่ยนมือควรเป็นของใคร ผู้ลงทุนสามารถศึกษาพื้นฐานตราสารหนี้และกลไกการซื้อขายเพิ่มเติมได้จาก ตลาดหลักทรัพย์แห่งประเทศไทย ครับ
อธิบายด้วยภาษาที่นักลงทุนคุ้นเคย
ลองนึกภาพเงินเดือนประจำของพนักงานบริษัทที่จ่ายทุกสิ้นเดือนครับ สมมติคุณทำงานตั้งแต่วันที่ 1 ถึงวันที่ 15 แล้วลาออก แม้เงินเดือนจะยังไม่ออกจนกว่าจะถึงวันที่ 30 แต่ค่าแรงของ 15 วันแรกนั้นเป็นสิทธิที่คุณทำงานแลกมาเรียบร้อยแล้ว นายจ้างมีหน้าที่ต้องจ่ายค่าแรงส่วนนี้ให้คุณ
ตราสารหนี้ก็ทำงานด้วยหลักการเดียวกันเป๊ะครับ ถ้าคุณถือพันธบัตรรัฐบาลมาแล้วครึ่งงวดแล้วอยากขายต่อให้คนอื่น คุณย่อมไม่ยอมยกดอกเบี้ยที่สะสมมาตลอดครึ่งงวดนั้นให้คนซื้อไปฟรี ๆ ระบบการเงินจึงกำหนดให้คนซื้อจ่ายเงินค่าดอกเบี้ยสะสมก้อนนี้ล่วงหน้าให้คุณตั้งแต่วันซื้อขาย แล้วคนซื้อค่อยไปรอรับดอกเบี้ยเต็มงวดจากผู้ออกตราสารในวันครบกำหนดงวดแทนครับ
Accrued Interest แปลว่าอะไรในสองมุมมอง: ดอกเบี้ยค้างรับ vs Accrued Interest Payable คืออะไร
คำว่า Accrued Interest แปลว่า ดอกเบี้ยค้างรับหรือดอกเบี้ยค้างจ่าย ขึ้นอยู่กับว่าเรากำลังมองจากฝั่งของเจ้าหนี้หรือลูกหนี้ภายใต้หลักการบัญชีแบบเกณฑ์คงค้าง (Accrual Basis) ซึ่งกำหนดให้บันทึกรายได้และค่าใช้จ่ายในงวดที่รายการเกิดขึ้นจริง โดยไม่ต้องรอให้มีการรับหรือจ่ายเงินสดครับ
มุมมองนักลงทุนและผู้ให้กู้ (Accrued Interest Receivable — ดอกเบี้ยค้างรับ)
ในฝั่งของนักลงทุน ธนาคาร หรือกองทุนที่ถือตราสารหนี้ ดอกเบี้ยสะสมที่ยังไม่ได้รับโอนเงินสดเรียกว่า ดอกเบี้ยค้างรับ (Accrued Interest Receivable) รายการนี้จัดเป็น สินทรัพย์หมุนเวียน (Current Asset) ในงบแสดงฐานะการเงิน เพราะเป็นสิทธิเรียกร้องที่ผู้ลงทุนจะได้เปลี่ยนเป็นเงินสดภายในระยะเวลาไม่เกิน 1 ปี หรือภายในรอบงวดจ่ายดอกเบี้ยถัดไปครับ
มุมมองผู้ออกตราสารหนี้และผู้กู้ (Accrued Interest Payable คืออะไร และอยู่หมวดไหนในงบการเงิน)
ในทางกลับกัน หากมองจากฝั่งของบริษัทที่ออกหุ้นกู้หรือกิจการที่กู้ยืมเงินจากสถาบันการเงิน Accrued Interest Payable แปลว่า ดอกเบี้ยค้างจ่าย หรืออธิบายให้ชัดคือ Accrued Interest Payable คือ ภาระดอกเบี้ยที่บริษัทก่อขึ้นตามระยะเวลาการกู้ยืมแล้ว แต่ยังไม่ถึงกำหนดวันโอนเงินจ่ายให้เจ้าหนี้ ในงบดุลของบริษัท รายการนี้จะถูกบันทึกไว้ในหมวด หนี้สินหมุนเวียน (Current Liability) ครับ
เพื่อให้เห็นภาพความแตกต่างของทั้งสองฝั่งอย่างชัดเจน ลองเทียบในตารางด้านล่างนี้ครับ
| ประเด็นเปรียบเทียบ | ดอกเบี้ยค้างรับ (Accrued Interest) | ดอกเบี้ยค้างจ่าย (Accrued Interest Payable) |
| สถานะของผู้ถือบัญชี | นักลงทุน ผู้ถือตราสารหนี้ หรือผู้ให้กู้ | บริษัทผู้ออกตราสารหนี้ หรือผู้กู้ยืมเงิน |
| หมวดในงบการเงิน | สินทรัพย์หมุนเวียน (Current Asset) | หนี้สินหมุนเวียน (Current Liability) |
| ผลกระทบต่อกระแสเงินสด | เป็นสิทธิที่รอรับเงินสดเข้าในวันจ่ายงวด | เป็นภาระที่ต้องเตรียมเงินสดจ่ายออกในวันครบงวด |
Accrued Interest ทำงานยังไงในการซื้อขายตราสารหนี้และหุ้นกู้?
เมื่อมีการซื้อขายตราสารหนี้เปลี่ยนมือในตลาดรองระหว่างงวด ผู้ซื้อจะต้องชำระเงินค่าดอกเบี้ยสะสมให้แก่ผู้ขายเพิ่มเติมจากราคาซื้อขายตราสาร ทำให้ยอดเงินที่โอนชำระจริงในวันส่งมอบสูงกว่าราคาที่แสดงบนกระดานเสมอครับ
Clean Price กับ Dirty Price ต่างกันตรงไหนเมื่อซื้อขายหุ้นกู้ในตลาดรอง
เวลาคุณเข้าไปดูราคาซื้อขายตราสารหนี้ในตลาดรอง คุณจะเจอคำศัพท์คู่กันสองคำคือ Clean Price (ราคาที่ไม่รวมดอกเบี้ยค้างรับ) และ Dirty Price (ราคาที่รวมดอกเบี้ยค้างรับแล้ว) ตลาดตราสารหนี้ส่วนใหญ่แสดงราคาหน้ากระดานเป็น Clean Price เพื่อให้ผู้ลงทุนเปรียบเทียบมูลค่าที่แท้จริงของตราสารได้ง่าย โดยไม่ถูกรบกวนจากจำนวนวันที่สะสมดอกเบี้ยซึ่งเพิ่มขึ้นทุกวัน
อย่างไรก็ตาม เวลาเกิดรายการซื้อขายและส่งมอบจริง คุณจะต้องจ่ายเงินตามยอด Dirty Price เสมอ สำหรับผู้ที่กำลังรู้จักโครงสร้างของหุ้นกู้ หุ้นกู้คือตราสารหนี้ที่ออกโดยภาคเอกชนเพื่อระดมทุน โดยผู้ถือหุ้นกู้มีฐานะเป็นเจ้าหนี้ของบริษัท ซึ่งต่างจากพันธบัตรรัฐบาลที่มีกระทรวงการคลังเป็นผู้ออก ทั้งนี้ การออกและเสนอขายตราสารหนี้ในไทยอยู่ภายใต้เกณฑ์กำกับดูแลของสำนักงาน ก.ล.ต. ซึ่งผู้ลงทุนควรตรวจสอบหนังสือชี้ชวนและประกาศฉบับล่าสุดก่อนตัดสินใจครับ
วิธีคำนวณดอกเบี้ยค้างรับเบื้องต้นและหลักการนับวัน
ในการคำนวณดอกเบี้ยค้างรับ ตลาดตราสารหนี้จะใช้หลักการนับวัน (Day Count Convention) ซึ่งในตลาดตราสารหนี้ไทยนิยมใช้เกณฑ์นับจำนวนวันจริงหารด้วย 365 วัน (Actual/365) โดยมีสูตรคำนวณพื้นฐานดังนี้ครับ
ดอกเบี้ยค้างรับ = มูลค่าที่ตราไว้ (Par Value) × อัตราดอกเบี้ยหน้าตั๋วต่อปี × (จำนวนวันที่ถือครองสะสม / 365)
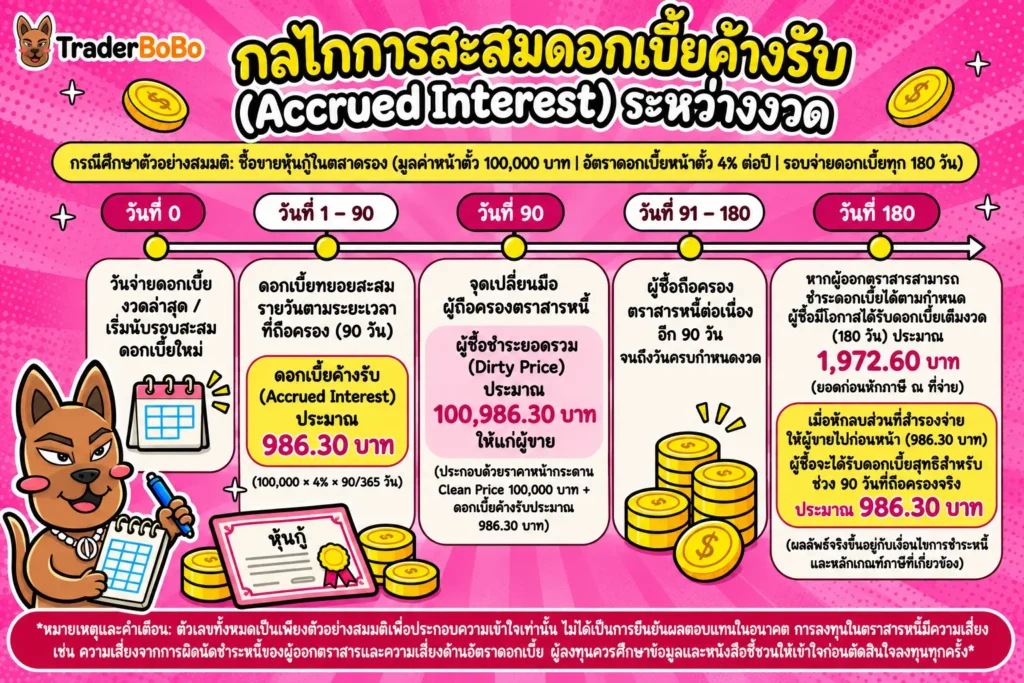
ลองมาดูตัวอย่างสมมติเพื่อการศึกษาให้เห็นตัวเลขจริงครับ สมมติคุณซื้อหุ้นกู้ชุดหนึ่งต่อจากนักลงทุนรายอื่นในตลาดรอง โดยมีรายละเอียดดังนี้
- มูลค่าที่ตราไว้ (Par Value) เท่ากับ 100,000 บาท และราคา Clean Price ที่ตกลงซื้อขายกันเท่ากับ 100,000 บาทพอดี
- หุ้นกู้จ่ายดอกเบี้ยหน้าตั๋ว (Coupon Rate) ในอัตรา 4% ต่อปี และกำหนดจ่ายดอกเบี้ยทุก 6 เดือน
- นับตั้งแต่วันจ่ายดอกเบี้ยงวดล่าสุดจนถึงวันส่งมอบหุ้นกู้ ผู้ขายถือครองหุ้นกู้ชุดนี้มาแล้วเป็นเวลา 90 วัน
เมื่อนำตัวเลขสมมติดังกล่าวมาคำนวณ ดอกเบี้ยค้างรับจะเท่ากับ 100,000 × 0.04 × (90 / 365) หรือประมาณ 986.30 บาท ดังนั้นในวันส่งมอบ ยอดชำระจริงของคุณจะเป็นไปตามตารางด้านล่างครับ
| รายการ | รายละเอียดตัวอย่างสมมติ | มูลค่า (บาท) |
| ราคาไม่รวมดอกเบี้ย (Clean Price) | ราคาซื้อขายตกลงที่ราคาพาร์ | 100,000.00 |
| ดอกเบี้ยค้างรับ (Accrued Interest) | สะสม 90 วัน ที่อัตราดอกเบี้ย 4% ต่อปี | 986.30 |
| ยอดเงินชำระจริง (Dirty Price) | ยอดรวมที่ผู้ซื้อต้องโอนให้ผู้ขายในวันส่งมอบ | 100,986.30 |
จากตัวอย่างสมมตินี้ คุณต้องจ่ายเงินออกไปก่อน 100,986.30 บาท และเมื่อคุณถือหุ้นกู้ต่อไปจนครบกำหนดงวด 180 วัน ภายใต้สมมติฐานว่าผู้ออกหุ้นกู้ไม่ผิดนัดชำระหนี้ ซึ่งในความเป็นจริงอาจไม่เป็นเช่นนั้นเสมอไป บริษัทผู้ออกหุ้นกู้จะโอนดอกเบี้ยเต็มงวด (180 วัน) เข้าบัญชีคุณประมาณ 1,972.60 บาท เมื่อหักลบกับดอกเบี้ยค้างรับ 986.30 บาทที่คุณจ่ายล่วงหน้าให้ผู้ขายไป เท่ากับคุณได้รับดอกเบี้ยสุทธิสำหรับช่วงเวลา 90 วันที่คุณถือครองจริงพอดีครับ
ทำไม Accrued Interest ถึงสำคัญและมีข้อควรระวังอะไรบ้างสำหรับนักลงทุน?
การเข้าใจกลไกของดอกเบี้ยค้างรับช่วยให้ผู้ลงทุนคำนวณต้นทุนเงินสดที่ต้องเตรียมในวันซื้อขายได้อย่างถูกต้อง และช่วยป้องกันความเข้าใจผิดว่าทำไมเงินในพอร์ตถึงถูกตัดออกไปมากกว่าหน้าตั๋วครับ
ผลกระทบต่อกระแสเงินสดและอัตราผลตอบแทนจนครบกำหนดไถ่ถอน
ในทางปฏิบัติ การซื้อตราสารหนี้ระหว่างงวดหมายความว่าคุณต้องใช้เงินลงทุนตั้งต้นสูงกว่าราคาหน้าตั๋วเล็กน้อย เพื่อสำรองจ่ายดอกเบี้ยค้างรับไปก่อน แลกกับการรอรับดอกเบี้ยเต็มงวดในอนาคต ซึ่งจังหวะการรับและจ่ายกระแสเงินสดเหล่านี้มีผลต่อการประเมินความคุ้มค่าของตราสารหนี้แต่ละรุ่น
เมื่อคุณต้องการเปรียบเทียบความคุ้มค่าของหุ้นกู้หรือพันธบัตรแต่ละชุดที่เหลืออายุไม่เท่ากัน การดูเพียงอัตราดอกเบี้ยหน้าตั๋วอย่างเดียวอาจไม่เพียงพอ นักลงทุนจึงนิยมใช้เครื่องมือประเมินผลตอบแทนด้วย Yield to Maturity ซึ่งสะท้อนผลตอบแทนรวมเฉลี่ยต่อปีหากถือครองจนครบกำหนดไถ่ถอน โดยคิดรวมทั้งราคาซื้อขายส่วนเกินหรือส่วนลดและกระแสเงินสดรับทุกงวดเข้าไว้ด้วยกันครับ
โอกาสและความเสี่ยงที่ต้องชั่งน้ำหนักในการลงทุนตราสารหนี้
การลงทุนในตราสารหนี้ให้โอกาสในการสร้างกระแสเงินสดรับที่สม่ำเสมอตามงวดเวลาที่กำหนดไว้ล่วงหน้า และมีระบบชดเชยดอกเบี้ยค้างรับที่ยุติธรรมเมื่อต้องขายเปลี่ยนมือก่อนครบกำหนด แต่ในขณะเดียวกัน ผู้ลงทุนก็ต้องเผชิญกับความเสี่ยงสำคัญ 3 ด้านที่ควรให้ความสำคัญเท่า ๆ กันครับ
- ความเสี่ยงด้านเครดิตหรือการผิดนัดชำระหนี้ (Default Risk): หากบริษัทผู้ออกตราสารหนี้ประสบปัญหาสภาพคล่องอย่างรุนแรงจนไม่สามารถจ่ายดอกเบี้ยตามกำหนดได้ ดอกเบี้ยค้างรับที่คุณจ่ายล่วงหน้าให้ผู้ขายในตลาดรองไปแล้วย่อมมีความเสี่ยงที่จะไม่ได้รับคืนตามนัดครับ
- ความเสี่ยงจากอัตราดอกเบี้ย (Interest Rate Risk): หากอัตราดอกเบี้ยนโยบายปรับตัวสูงขึ้น ราคา Clean Price ของตราสารหนี้ชุดเดิมในตลาดรองมักปรับตัวลดลง ทำให้หากคุณต้องการขายก่อนครบกำหนด อาจขาดทุนจากส่วนต่างราคาได้แม้จะได้รับดอกเบี้ยค้างรับชดเชยก็ตามครับ
- ความเสี่ยงด้านสภาพคล่อง (Liquidity Risk): ตราสารหนี้ภาคเอกชนบางรุ่นในไทยมีปริมาณการซื้อขายในตลาดรองไม่มากนัก ทำให้ผู้ลงทุนอาจขายเปลี่ยนมือได้ยากหรือต้องยอมลดราคา Clean Price ลงเพื่อให้ขายออกได้ครับ
📢 Traderbobo แนะนำ
ตอนผมเริ่มซื้อหุ้นกู้ในตลาดรองใหม่ ๆ สิ่งที่ผมเคยพลาดคือดูแต่ราคา Clean Price แล้วเตรียมเงินสดไว้พอดีกับมูลค่าหน้าตั๋ว พอถึงวันส่งมอบจริงกลับมียอดดอกเบี้ยค้างรับบวกเพิ่มเข้ามาจนเงินในบัญชีไม่พอตัดชำระ ดังนั้นก่อนตัดสินใจลงทุนตราสารหนี้ในตลาดรอง ผู้อ่านควรคำนวณยอด Dirty Price และเช็กวันปิดสมุดทะเบียนรับดอกเบี้ยให้เรียบร้อยทุกครั้ง เพื่อบริหารสภาพคล่องให้เหมาะสมกับความเสี่ยงที่รับได้ครับ
สรุปกุญแจของการเข้าใจ Accrued Interest คือจุดเริ่มต้นการลงทุนอย่างรอบคอบ
ความเข้าใจเรื่อง Accrued Interest คือ พื้นฐานสำคัญที่ช่วยให้คุณแยกแยะระหว่างราคาหน้ากระดานกับยอดเงินสดที่ต้องจ่ายจริงในตลาดตราสารหนี้ได้อย่างชัดเจน ทั้งในมุมของดอกเบี้ยค้างรับที่เป็นสิทธิของผู้ลงทุน และดอกเบี้ยค้างจ่ายที่เป็นภาระหนี้สินของบริษัทผู้ออกตราสาร การตรวจสอบทั้งยอด Dirty Price และฐานะการเงินของผู้ออกตราสารก่อนลงทุนจะช่วยให้คุณวางแผนกระแสเงินสดได้แม่นยำขึ้นครับ
คำถามที่พบบ่อยเกี่ยวกับ Accrued Interest คืออะไร
ดอกเบี้ยค้างรับอยู่หมวดไหนในงบการเงิน และต่างจากดอกเบี้ยรับยังไง?
ดอกเบี้ยค้างรับจัดอยู่ในหมวดสินทรัพย์หมุนเวียนในงบแสดงฐานะการเงิน เพราะเป็นสิทธิเรียกร้องที่จะได้รับเงินสดภายในรอบบัญชีหรือภายใน 1 ปี ส่วนดอกเบี้ยรับ (Interest Income) เป็นบัญชีหมวดรายได้ในงบกำไรขาดทุน ซึ่งบันทึกยอดดอกเบี้ยที่เกิดขึ้นจริงในงวดนั้น ๆ ไม่ว่าจะได้รับโอนเงินสดเข้าบัญชีแล้วหรือยังค้างรับอยู่ก็ตามครับ
ซื้อหุ้นกู้ในตลาดรองก่อนวันจ่ายดอกเบี้ย จะได้รับดอกเบี้ยเต็มงวดหรือไม่?
คุณจะได้รับดอกเบี้ยเต็มงวดจากผู้ออกหุ้นกู้ หากคุณซื้อและรับโอนกรรมสิทธิ์ก่อนวันปิดสมุดทะเบียนพักการโอนหุ้นกู้ (วันขึ้นเครื่องหมาย XI หรือ Excluding Interest ซึ่งหมายถึงวันที่ผู้ซื้อรายใหม่จะไม่ได้สิทธิรับดอกเบี้ยงวดนั้น) แต่ผลตอบแทนสุทธิที่คุณได้จริงจะเท่ากับดอกเบี้ยเฉพาะช่วงวันที่คุณถือครองเท่านั้น เพราะในวันซื้อขายคุณได้จ่ายเงินชดเชยดอกเบี้ยค้างรับให้แก่ผู้ขายเดิมล่วงหน้าไปแล้วครับ
ดอกเบี้ยค้างจ่ายบอกอะไรนักลงทุนเวลาอ่านงบการเงินของบริษัท?
ยอดดอกเบี้ยค้างจ่ายในหมวดหนี้สินหมุนเวียนสะท้อนภาระดอกเบี้ยที่บริษัทก่อขึ้นแล้วแต่ยังไม่ถึงกำหนดจ่ายเงินสด หากตัวเลขนี้พุ่งสูงขึ้นอย่างผิดปกติเมื่อเทียบกับเงินสดในมือหรือกระแสเงินสดจากการดำเนินงาน อาจเป็นสัญญาณเตือนว่าบริษัทมีภาระหนี้สินสูงและกำลังเผชิญแรงกดดันด้านสภาพคล่องในระยะสั้นครับ
หากผู้ออกตราสารหนี้ผิดนัดชำระหนี้ ดอกเบี้ยค้างรับที่คำนวณไว้จะได้คืนไหม?
หากผู้ออกตราสารหนี้ผิดนัดชำระหนี้ (Default) ผู้ถือตราสารจะไม่ได้รับดอกเบี้ยตามกำหนดงวด รวมถึงดอกเบี้ยค้างรับที่คำนวณสะสมไว้หรือจ่ายชดเชยให้ผู้ขายเดิมไปแล้วด้วย โดยผู้ถือหุ้นกู้จะต้องเข้าสู่กระบวนการเรียกร้องหนี้หรือฟื้นฟูกิจการตามลำดับสิทธิของเจ้าหนี้ ซึ่งอาจได้รับเงินคืนเพียงบางส่วนหรือล่าช้ากว่ากำหนดครับ
ดอกเบี้ยจากตราสารหนี้และหุ้นกู้ต้องเสียภาษีหัก ณ ที่จ่ายจากยอดไหน?
โดยทั่วไป ผู้ลงทุนบุคคลธรรมดาจะถูกหักภาษี ณ ที่จ่ายในอัตรา 15% จากยอดดอกเบี้ยเต็มงวดที่ผู้ออกตราสารจ่ายจริงในวันครบกำหนดงวด ไม่ใช่คำนวณจากยอดดอกเบี้ยค้างรับสุทธิ ผู้ลงทุนสามารถตรวจสอบหลักเกณฑ์และอัตราภาษีฉบับปัจจุบันได้ที่กรมสรรพากรครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page