เป้าหมายการเงิน คือ จุดหมายปลายทางทางการเงินที่บุคคลกำหนดขึ้นเพื่อเป็นตัวนำทางในการบริหารจัดการเงิน การเก็บออม และการลงทุนอย่างมีทิศทาง ตัวอย่างเช่น การสร้างเงินสำรองฉุกเฉิน การซื้อบ้าน การปลดหนี้สิน หรือการเตรียมตัวเกษียณอายุ
การกำหนดเป้าหมายทางการเงินที่ชัดเจนถือเป็นกระบวนการแรกสุดของการบริหารสภาพคล่องและการลงทุน เพราะหากขาดเป้าหมายที่ชัดเจน เงินออมอาจถูกนำไปใช้สะเปะสะปะตามอารมณ์ และพอร์ตการลงทุนจะขาดโครงสร้างที่รองรับความเสี่ยงได้อย่างเหมาะสม บทความนี้จะพาทุกคนไปทำความเข้าใจโครงสร้างของเป้าหมายทางการเงิน วิธีการตั้งเป้าหมายด้วยหลักการสากล และการเลือกจัดสรรสินทรัพย์ให้ตอบโจทย์ชีวิตจริงครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- การวางแผนทางการเงินคือกรอบกำหนดทิศทางที่ช่วยให้เราจัดสรรเงินรายได้ การออม และเลือกสินทรัพย์ลงทุนได้อย่างสอดคล้องกับกรอบเวลาของชีวิต
- การแบ่งเป้าหมายออกเป็น 3 ระดับ (ระยะสั้น ระยะกลาง และระยะยาว) ช่วยป้องกันปัญหาการดึงเงินลงทุนระยะยาวออกมาใช้ในยามฉุกเฉิน
- กรอบแนวคิด SMART Goals และการคำนวณเงินทบต้นจะช่วยเปลี่ยนเป้าหมายที่เลื่อนลอยให้กลายเป็นแผนการเงินที่วัดผลและลงมือทำได้จริง
- การเลือกเครื่องมือการเงินต้องสอดคล้องกับระยะเวลาและความเสี่ยง โดยเป้าหมายระยะยาวควรพิจารณาเรื่องอัตราเงินเฟ้อร่วมด้วยเสมอ
เป้าหมายการเงิน คืออะไร?
เป้าหมายการเงิน คือ ผลลัพธ์ทางการเงินที่เราต้องการบรรลุในอนาคต โดยถูกตีออกมาเป็นตัวเลขจำนวนเงินและกรอบระยะเวลาที่ชัดเจน เพื่อให้เราสามารถวางแผนจัดสรรรายได้ เงินออม และการลงทุนได้อย่างเป็นระบบ
ตอนผมเริ่มศึกษาเรื่องเงินใหม่ ๆ สิ่งที่ผมพบว่าคนส่วนใหญ่พลาดมากที่สุดคือการเริ่มต้นด้วยการถามว่า “ซื้ออะไรดีให้กำไรเยอะ ๆ” โดยที่ยังตอบไม่ได้ด้วยซ้ำว่าเงินก้อนนั้นออมไปเพื่ออะไร การตั้งเป้าหมายทางการเงินจะเข้ามาทำหน้าที่เป็นเข็มทิศคอยกำกับว่า เงินทุกบาทที่เราออมควรจะเดินทางไปลงเอยที่สินทรัพย์ประเภทไหน และต้องรับความเสี่ยงได้มากน้อยเพียงใด
จุดเริ่มต้นของการวางแผนการเงินส่วนบุคคล
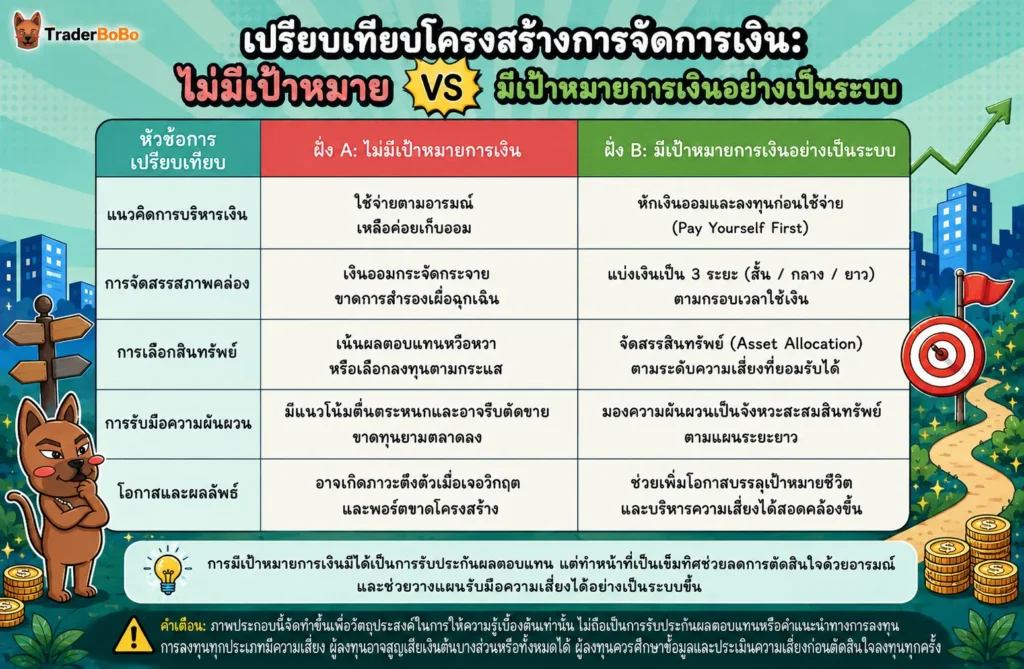
จุดเริ่มต้นที่แท้จริงของการบริหารเงินไม่ใช่การเร่งสร้างผลตอบแทนสูงสุด แต่คือการประเมินสถานะทางการเงินในปัจจุบันและกำหนดจุดหมายให้ชัดเจน การมีเป้าหมายที่จับต้องได้จะช่วยเปลี่ยนพฤติกรรมจากการ “เหลือค่อยออม” มาเป็นการ “หักออมและลงทุนก่อนใช้” อย่างมีวินัย
เมื่อเรามีเป้าหมายที่ชัดเจน เราจะสามารถแยกแยะได้ว่าเงินก้อนไหนต้องการสภาพคล่องสูง และเงินก้อนไหนสามารถปล่อยให้ทำงานในระยะยาวเพื่อเอาชนะเงินเฟ้อได้ ทำให้เราไม่เผลอนำเงินออมเกษียณไปเสี่ยงในสินทรัพย์ที่ผันผวนผิดเวลา
ทำไมการตั้งเป้าหมายการเงินถึงเป็นเข็มทิศสำคัญก่อนเริ่มลงทุน
การลงทุนโดยไร้เป้าหมายเปรียบเหมือนการออกเรือโดยไม่มีแผนที่ เพราะความผันผวนของตลาดการเงินสามารถสั่นคลอนอารมณ์ของเราได้ตลอดเวลา หากตลาดหุ้นปรับตัวลดลง คนที่ไม่มีเป้าหมายชัดเจนมักจะตื่นตระหนกและตัดขายขาดทุน แต่คนที่มีเป้าหมายระยะยาวจะมองเป็นโอกาสในการสะสมสินทรัพย์ราคาถูก
นอกจากนี้ เป้าหมายทางการเงินยังเป็นตัวกำหนดระดับความเสี่ยงที่แท้จริงที่คุณยอมรับได้ (Risk Tolerance) และความสามารถในการรับความเสี่ยง (Risk Capacity) ซึ่งจะช่วยป้องกันไม่ให้คุณเลือกใช้เครื่องมือทางการเงินที่ไม่เหมาะสมกับกรอบเวลาของชีวิตครับ
ประเภทของเป้าหมายการเงินแบ่งตามระยะเวลา
การจำแนกเป้าหมายการเงินตามกรอบระยะเวลาถือเป็นหัวใจสำคัญของการจัดพอร์ตลงทุน เพราะระยะเวลาจะเป็นตัวกำหนดว่าเราจะสามารถทนรับความผันผวนของสินทรัพย์ได้มากน้อยเพียงใด
- เป้าหมายระยะสั้น (ไม่เกิน 1 ปี): เน้นสภาพคล่องสูงและความปลอดภัยของเงินต้น เช่น เงินสำรองฉุกเฉิน หรือค่าใช้จ่ายทริปท่องเที่ยว
- เป้าหมายระยะกลาง (1–5 ปี): ยอมรับความผันผวนได้ปานกลาง เพื่อสร้างผลตอบแทนชนะเงินฝาก เช่น เงินดาวน์บ้านหรือรถยนต์ และเงินทุนขยายธุรกิจ
- เป้าหมายระยะยาว (มากกว่า 5 ปี): เน้นการเติบโตของเงินทุนและเอาชนะเงินเฟ้อ เช่น เงินวางแผนเกษียณอายุ และทุนการศึกษาบุตร
เป้าหมายการเงินระยะสั้น (ไม่เกิน 1 ปี): การสร้างเงินสำรองฉุกเฉิน
เป้าหมายระยะสั้นเป็นเป้าหมายที่ต้องใช้เงินภายในระยะเวลาอันใกล้ เช่น การออมเงินท่องเที่ยวประจำปี การจ่ายเบี้ยประกันภัย หรือเป้าหมายสำคัญที่สุดอย่าง “เงินสำรองฉุกเฉิน” (Emergency Fund) ที่ควรมีสำรองไว้ 3–6 เท่าของค่าใช้จ่ายรายเดือน
คุณสมบัติสำคัญของสินทรัพย์ที่รองรับเป้าหมายระยะสั้นคือ “เน้นรักษาเงินต้นและมีสภาพคล่องสูง” เพื่อให้แน่ใจว่าเมื่อถึงเวลาต้องใช้เงิน เงินก้อนนั้นจะยังอยู่ครบและถอนออกมาได้ทันที ไม่ควรนำเงินส่วนนี้ไปลงทุนในสินทรัพย์ที่มีความเสี่ยงสูงอย่างเด็ดขาด
เป้าหมายการเงินระยะกลาง (1–5 ปี): การวางแผนซื้อทรัพย์สินหรือต่อยอดทุน
เป้าหมายระยะกลางเป็นเป้าหมายที่เขยิบระยะเวลาออกไป เช่น การเตรียมเงินดาวน์บ้าน ซื้อรถยนต์ หรือการสะสมเงินทุนเพื่อแต่งงาน การวางแผนระยะกลางช่วยให้เรามีเวลาขยายดอกผลของเงินออมได้ระดับหนึ่ง
เนื่องจากมีเวลา 1–5 ปี สินทรัพย์ที่เลือกใช้จึงสามารถยอมรับความผันผวนได้เล็กน้อยถึงปานกลาง โดยผสมผสานระหว่างตราสารหนี้ที่มีความมั่นคงสูงเพื่อสร้างผลตอบแทนที่ชนะเงินฝาก ควบคู่ไปกับการเติมสินทรัพย์เสี่ยงในสัดส่วนที่เหมาะสม
เป้าหมายการเงินระยะยาว (มากกว่า 5 ปี): การวางแผนเกษียณและสร้างความมั่งคั่ง
เป้าหมายระยะยาวมักเป็นเรื่องใหญ่ที่ต้องใช้เงินก้อนโต เช่น การวางแผนเกษียณอายุ หรือการจัดตั้งกองทุนการศึกษาให้บุตร เป้าหมายกลุ่มนี้ต้องการพลังของผลตอบแทนทบต้นและระยะเวลาในการสร้างความมั่งคั่ง
ข้อได้เปรียบของเป้าหมายระยะยาวคือ เรามีเวลาเพียงพอที่จะก้าวผ่านสภาวะตลาดหมีหรือวิกฤตเศรษฐกิจ ทำให้เราสามารถเลือกลงทุนในสินทรัพย์ที่มีความเสี่ยงสูงขึ้นได้ เช่น หุ้นไทย หุ้นต่างประเทศ หรือกองทุนรวมอสังหาริมทรัพย์ เพื่อมุ่งหวังผลตอบแทนที่สูงกว่าในระยะยาว
| ประเภทเป้าหมาย | กรอบระยะเวลา | ตัวอย่างเป้าหมาย | เครื่องมือการเงินที่เหมาะสม |
| ระยะสั้น | ไม่เกิน 1 ปี | เงินสำรองฉุกเฉิน, ค่าเบี้ยประกันประจำปี | บัญชีเงินฝากดอกเบี้ยสูง, กองทุนรวมตลาดเงิน |
| ระยะกลาง | 1–5 ปี | เงินดาวน์บ้าน, เงินทุนขยายธุรกิจ | พันธบัตรรัฐบาล, หุ้นกู้คุณภาพดี, กองทุนรวมผสม |
| ระยะยาว | มากกว่า 5 ปี | เงินทุนวัยเกษียณ, ทุนการศึกษาบุตรระยะยาว | หุ้นไทย/ต่างประเทศ, กองทุนรวมหุ้น, สินทรัพย์ทางเลือก |
วิธีตั้งเป้าหมายการเงินให้บรรลุผลด้วย SMART Goals
หลายคนตั้งเป้าหมายทางการเงินว่า “อยากรวย” หรือ “อยากมีเงินเก็บเยอะ ๆ” แต่เป้าหมายลักษณะนี้มักไม่เคยประสบความสำเร็จ เพราะขาดความเฉพาะเจาะจงและกรอบเวลาที่แน่นอน การนำหลักการ SMART Goals มาประยุกต์ใช้จะช่วยแปลงความฝันให้กลายเป็นเป้าหมายที่ปฏิบัติได้จริง
- S — Specific: เจาะจง ชัดเจน
- M — Measurable: วัดผลเป็นตัวเลขได้
- A — Achievable: เป็นไปได้จริง ไม่เกินตัว
- R — Realistic: สมเหตุสมผล สอดคล้องวิถีชีวิต
- T — Time-bound: มีกรอบเวลาแน่ชัด
S-M-A: กำหนดเป้าหมายที่เจาะจง วัดผลได้ และเป็นไปได้จริง
การตั้งเป้าหมายที่ดีตามหลัก SMART ต้องประกอบด้วย 3 ส่วนแรกอย่างสมบูรณ์:
- S (Specific): ต้องระบุให้ชัดเจนว่าจะทำอะไร เช่น “ออมเงินดาวน์บ้าน” แทนการพูดว่า “ออมเงินซื้อบ้าน”
- M (Measurable): ต้องระบุเป็นตัวเลขเงินที่ชัดเจน เช่น “ต้องการเงินดาวน์บ้าน 500,000 บาท” เพื่อให้ติดตามความคืบหน้าได้
- A (Achievable): ต้องตั้งอยู่บนพื้นฐานของความจริงและความสามารถในการออม เช่น หากมีรายได้เดือนละ 30,000 บาท การตั้งเป้าเก็บเงินให้ได้ 5,000,000 บาทภายใน 1 ปี อาจเป็นเป้าหมายที่ตึงจนเกินไปและทำให้ท้อถอยได้ง่าย
R-T: ความสมเหตุสมผล กรอบเวลา และการคำนวณเวลาด้วย กฎ 72
ส่วนที่เหลืออีก 2 ข้อจะช่วยเติมเต็มให้เป้าหมายสมบูรณ์:
- R (Realistic/Relevant): สอดคล้องกับวิถีชีวิตและคุณค่าที่คุณให้ความสำคัญ เป้าหมายนั้นต้องมีความหมายต่อชีวิตคุณจริง ๆ
- T (Time-bound): มีกำหนดวันหรือจำนวนปีที่ชัดเจน เช่น “จะสะสมเงินดาวน์บ้าน 500,000 บาทให้ครบภายใน 4 ปี”
นอกจากนี้ ในการวางแผนระยะยาว คุณยังสามารถใช้กลไกการคำนวณระยะเวลาทบต้นด้วยกฎ 72 เพื่อประเมินแบบไว ๆ ได้ว่า เงินลงทุนของคุณจะใช้เวลากี่ปีในการเติบโตเป็น 2 เท่า เพียงนำเลข 72 ตั้งแล้วหารด้วยอัตราผลตอบแทนคาดการณ์ต่อปี
การปรับเป้าหมายทางการเงินให้สอดคล้องกับอัตราเงินเฟ้อ
สิ่งสำคัญที่หลายคนละเลยเมื่อตั้งเป้าหมายระยะยาวคือ “อัตราเงินเฟ้อ” (Inflation) เพราะเงิน 1,000,000 บาทในอีก 20 ปีข้างหน้า จะมีกำลังซื้อลดลงอย่างมากเมื่อเทียบกับเงิน 1,000,000 บาทในปัจจุบัน
หากเป้าหมายเกษียณของคุณคือการมีเงินใช้ปีละ 400,000 บาทในอีก 20 ปีข้างหน้า โดยสมมุติอัตราเงินเฟ้อเฉลี่ยอยู่ที่ 2.5% ต่อปี ตัวเลขเป้าหมายจริงที่คุณต้องเตรียมอาจขยับขึ้นไปถึงประมาณ 655,000 บาทต่อปี สามารถติดตามข้อมูลอัตราดอกเบี้ยและนโยบายการเงินได้ที่ ธนาคารแห่งประเทศไทย ครับ
การจัดสรรสินทรัพย์ลงทุน (Asset Allocation) ตามเป้าหมายทางการเงิน
เมื่อได้เป้าหมายและระยะเวลาที่ชัดเจนแล้ว ขั้นตอนถัดมาคือการเลือก “เครื่องมือทางการเงิน” ให้เหมาะสมผ่านกระบวนการจัดสรรสินทรัพย์ (Asset Allocation) ซึ่งเป็นปัจจัยหลักที่ตัดสินผลตอบแทนและความเสี่ยงของพอร์ตลงทุนในระยะยาว
| กรอบระยะเวลา | ระดับความเสี่ยง | สินทรัพย์ที่เหมาะสม |
| ระยะสั้น (< 1 ปี) | ต่ำมาก | บัญชีเงินฝากดิจิทัลดอกเบี้ยสูง, กองทุนรวมตลาดเงิน |
| ระยะกลาง (1–5 ปี) | ปานกลาง | พันธบัตรรัฐบาล, หุ้นกู้คุณภาพสูง (Investment Grade) |
| ระยะยาว (> 5 ปี) | สูง | หุ้นไทย, หุ้นต่างประเทศ, กองทุนรวมหุ้น |
การเลือกเครื่องมือความเสี่ยงต่ำ: พันธบัตรรัฐบาล และ หุ้นกู้ คุณภาพสูง
สำหรับเป้าหมายระยะสั้นถึงระยะกลางที่เน้นความปลอดภัยของเงินต้นเป็นหลัก ตราสารหนี้ถือเป็นทางเลือกที่ตอบโจทย์อย่างยิ่ง คุณสามารถพิจารณา ลงทุนในพันธบัตรรัฐบาลเพื่อความปลอดภัย ซึ่งถือเป็นสินทรัพย์ที่มีความเสี่ยงจากการผิดนัดชำระหนี้ต่ำที่สุดในระบบการเงินไทย
หากต้องการเพิ่มโอกาสสร้างผลตอบแทนให้สูงกว่าพันธบัตรรัฐบาลเล็กน้อย การแบ่งเงินบางส่วนไป สร้างผลตอบแทนสม่ำเสมอด้วยหุ้นกู้คุณภาพสูง ของบริษัทเอกชนที่มีอันดับความน่าเชื่อถือระดับ Investment Grade (BBB- ขึ้นไป) ก็เป็นทางเลือกที่ช่วยสร้างกระแสเงินสดจากดอกเบี้ยจ่ายได้อย่างมั่นคง
การต่อยอดความมั่งคั่งระยะยาวในพอร์ตการลงทุน
สำหรับเป้าหมายระยะยาว การพึ่งพาเพียงตราสารหนี้อาจไม่เพียงพอต่อการเอาชนะอัตราเงินเฟ้อ พอร์ตการลงทุนที่มุ่งเน้นการเติบโตจำเป็นต้องมีตราสารทุน เช่น หุ้นไทย หรือกองทุนรวมหุ้นต่างประเทศเข้ามาเป็นกำลังหลักในการสร้างผลตอบแทน
สามารถศึกษาเกณฑ์การลงทุนและข้อมูลความเสี่ยงของผลิตภัณฑ์การเงินเพิ่มเติมได้ที่ สำนักงาน ก.ล.ต. เพื่อประกอบการตัดสินใจจัดพอร์ตให้เหมาะสมกับความเสี่ยงของคุณเอง
| ระดับความเสี่ยง | ระยะเวลาการลงทุน | สินทรัพย์ที่เหมาะสม | ผลตอบแทนและความเสี่ยงที่คาดหวัง |
| ต่ำมาก | น้อยกว่า 1 ปี | เงินฝากประจำ, กองทุนรวมตลาดเงิน | ผลตอบแทนต่ำ ความผันผวนใกล้เคียงศูนย์ เน้นสภาพคล่อง |
| ต่ำถึงปานกลาง | 1–3 ปี | พันธบัตรรัฐบาล, กองทุนรวมตราสารหนี้ | ผลตอบแทนชนะเงินฝาก ความผันผวนต่ำ เงินต้นปลอดภัยสูง |
| ปานกลางถึงสูง | 3–5 ปี | หุ้นกู้เอกชนคุณภาพดี, กองทุนรวมผสม | ผลตอบแทนปานกลาง มีความผันผวนตามสภาวะดอกเบี้ย |
| สูง | มากกว่า 5 ปี | หุ้นไทย, หุ้นต่างประเทศ, กองทุนรวมหุ้น | ผลตอบแทนสูงในระยะยาว มีความผันผวนสูงในระยะสั้น |
สรุปวิธีการวางแผนเป้าหมายการเงินควรทำอย่างไร
เป้าหมายการเงิน คือ เข็มทิศสำคัญที่จะเปลี่ยนการออมเงินสะเปะสะปะให้กลายเป็นการสร้างความมั่งคั่งอย่างมีทิศทาง การแบ่งเป้าหมายออกเป็นระยะสั้น ระยะกลาง และระยะยาว ช่วยให้คุณเลือกใช้เครื่องมือทางการเงินได้อย่างเหมาะสมและไม่ต้องกังวลกับความผันผวนระยะสั้น
สิ่งสำคัญที่สุดไม่ใช่มูลค่าของเป้าหมายว่าต้องใหญ่โตเพียงใด แต่มือโปรจะให้ความสำคัญกับ “วินัยและความสม่ำเสมอ” ในการลงมือทำตามแผน การหมั่นตรวจสอบและปรับสมดุลพอร์ตลงทุนอย่างน้อยปีละครั้ง จะช่วยให้คุณรักษาทิศทางและบรรลุเป้าหมายทางการเงินได้อย่างราบรื่นครับ
คำถามที่พบบ่อยเกี่ยวกับเป้าหมายการเงิน
เป้าหมายการเงินควรเริ่มตั้งจากตรงไหนก่อนดีที่สุด?
เป้าหมายแรกที่ทุกคนควรเริ่มตั้งคือ “การสร้างเงินสำรองฉุกเฉิน” ให้ได้ 3–6 เท่าของค่าใช้จ่ายรายเดือนครับ เพราะเงินก้อนนี้จะเป็นตาข่ายรองรับความเสี่ยงเมื่อเกิดเหตุไม่คาดฝัน เช่น ป่วยหนัก หรือว่างงาน หากไม่มีเงินสำรองส่วนนี้ แล้วเกิดวิกฤต คุณอาจจำเป็นต้องถอนเงินออกจากพอร์ตลงทุนระยะยาวในราคาขาดทุน ซึ่งจะส่งผลกระทบต่อเป้าหมายทางการเงินอื่น ๆ ทั้งหมด
ถ้าเป้าหมายการเงินเปลี่ยนกลางทาง ควรปรับพอร์ตลงทุนอย่างไร?
เมื่อเป้าหมายชีวิตเปลี่ยนไป เช่น ตัดสินใจแต่งงานเร็วขึ้น หรืออยากเปลี่ยนสายงาน สิ่งแรกที่ต้องทำคือการทบทวน “กรอบระยะเวลา” ของเป้าหมายนั้นใหม่ หากเป้าหมายนั้นกลายเป็นเป้าหมายที่ต้องใช้เงินเร็วขึ้น คุณจำเป็นต้องปรับลดสัดส่วนสินทรัพย์เสี่ยงสูงอย่างหุ้นลง แล้วย้ายเงินไปไว้ในสินทรัพย์ที่มีสภาพคล่องและความมั่นคงสูงขึ้น เพื่อป้องกันไม่ให้เงินต้นสูญหายเมื่อถึงกำหนดใช้
ควรมีเป้าหมายทางการเงินกี่ข้อในเวลาเดียวกัน?
คุณสามารถมีเป้าหมายทางการเงินได้หลายข้อพร้อมกันครับ แต่สิ่งสำคัญคือต้อง “จัดลำดับความสำคัญ” (Prioritization) ไม่ควรตั้งเป้าหมายพร้อมกันมากเกินไปจนเงินออมกระจัดกระจายและไม่เห็นผลลัพธ์ ควรเน้นเป้าหมายหลัก 2–3 ข้อก่อน เช่น เงินสำรองฉุกเฉิน + การออมเพื่อเกษียณ เมื่อแผนหลักเริ่มเข้าที่เข้าทางแล้ว จึงค่อยขยายไปยังเป้าหมายเสริมอื่น ๆ ตามสมควร
กฎ 72 ช่วยคำนวณเป้าหมายทางการเงินระยะยาวได้อย่างไร?
กฎ 72 ช่วยให้เราประเมินระยะเวลาที่เงินลงทุนจะเติบโตเป็น 2 เท่าได้อย่างรวดเร็ว เช่น หากคุณลงทุนในสินทรัพย์ที่คาดหวังผลตอบแทนเฉลี่ย 6% ต่อปี (ตัวเลขสมมุติเพื่อการคำนวณ ผลตอบแทนจริงมีความผันผวนและไม่แน่นอน) นำ 72 หารด้วย 6 จะได้เท่ากับ 12 หมายความว่าเงินต้นของคุณจะเพิ่มขึ้นเป็นสองเท่าในเวลาประมาณ 12 ปี ช่วยให้คุณวางแผนได้ง่ายขึ้นว่าต้องเริ่มออมเงินตั้งแต่เมื่อไหร่จึงจะทันเป้าหมาย
เงินสำรองฉุกเฉินถือเป็นเป้าหมายการเงินประเภทใด?
เงินสำรองฉุกเฉินจัดเป็น “เป้าหมายการเงินระยะสั้น” ครับ เนื่องจากเป็นเงินที่ต้องพร้อมใช้งานตลอดเวลา สินทรัพย์ที่ใช้เก็บเงินก้อนนี้จึงต้องมีสภาพคล่องสูงและไม่มีความเสี่ยงเรื่องการสูญเสียเงินต้น เช่น บัญชีเงินฝากดิจิทัลดอกเบี้ยสูง หรือกองทุนรวมตลาดเงิน (Money Market Fund) ห้ามนำไปใส่ในหุ้นหรือสินทรัพย์ผันผวนเด็ดขาด
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page