ดอกเบี้ยทบต้น คือ การคำนวณผลตอบแทนหรือดอกเบี้ยที่นำเอาดอกเบี้ยที่ได้รับจากงวดก่อนหน้า มารวมเข้ากับเงินต้นเดิม เพื่อกลายเป็นฐานเงินต้นใหม่สำหรับการคำนวณดอกเบี้ยในงวดถัดไป กลไกนี้สร้างการเติบโตแบบทวีคูณเมื่อเวลาผ่านไป
ในการวางแผนการลงทุนระยะยาว การเข้าใจกลไกทบต้นช่วยให้นักลงทุนสามารถวางแผนการสะสมความมั่งคั่งได้อย่างมีประสิทธิภาพ โดยบทความนี้อธิบายถึงกลไกการทำงาน สูตรคำนวณ การเปรียบเทียบกับดอกเบี้ยเชิงเดี่ยว และแนวทางการนำไปปรับใช้จริงครับ
คำเตือน : การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- กลไกนี้เพิ่มความมั่งคั่งผ่านหลักดอกเบี้ยสร้างดอกเบี้ย (Interest on Interest) ทำให้พอร์ตโตแบบทวีคูณในระยะยาว
- เวลาและอัตราผลตอบแทนคือสองปัจจัยหลักที่เร่งพลังการทบต้น ยิ่งเริ่มเร็ว ยิ่งได้ประโยชน์จากระยะเวลาที่ยาวนานขึ้น
- การนำเงินปันผลหรือผลตอบแทนกลับมาลงทุนต่อ (Reinvestment) เป็นหัวใจสำคัญที่ทำให้กลไกทบต้นทำงานได้อย่างเต็มประสิทธิภาพ
- เงินเฟ้อและความผันผวนของตลาดคืออุปสรรคสำคัญที่บั่นทอนผลตอบแทนแท้จริง นักลงทุนต้องกระจายความเสี่ยงอย่างเหมาะสม
ดอกเบี้ยทบต้น คืออะไร?
ดอกเบี้ยทบต้น คือ แนวคิดทางการเงินที่อธิบายกระบวนการสร้างผลตอบแทนบนผลตอบแทนเดิมที่เคยได้รับมาแล้ว หรือที่เรียกว่า Interest on Interest ครับ ต่างจากการคำนวณแบบเดิมที่คิดดอกเบี้ยจากเงินต้นตั้งต้นเพียงอย่างเดียว
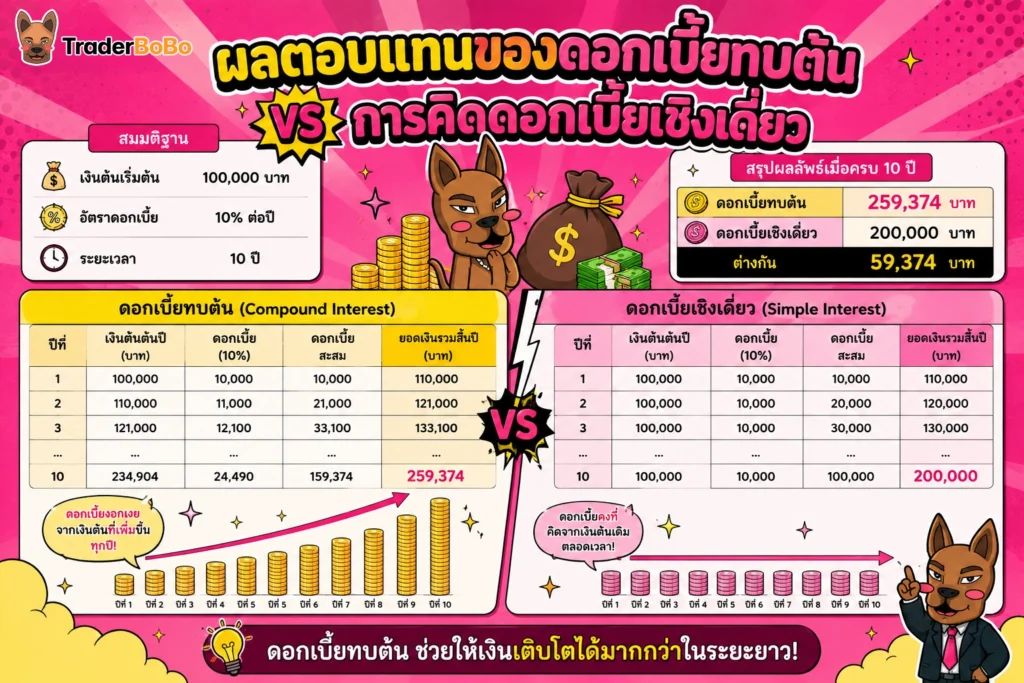
กลไก “ดอกเบี้ยสร้างดอกเบี้ย” (Interest on Interest)
การทำงานของระบบนี้เริ่มต้นเมื่อคุณนำเงินไปลงทุนหรือฝากประหยัดไว้ เมื่อครบกำหนดงวดแรก คุณจะได้ดอกเบี้ยออกมา แทนที่คุณจะถอนดอกเบี้ยนั้นออกมาใช้จ่าย คุณกลับนำดอกเบี้ยก้อนนั้นบวกกลับเข้าไปในเงินต้นเดิม
ทำให้ฐานเงินต้นสำหรับงวดที่สองใหญ่ขึ้น ผลลัพธ์คือดอกเบี้ยในงวดที่สองจะสูงกว่างวดแรก แม้อัตราดอกเบี้ยร้อยละเท่าเดิม เมื่อกระบวนการนี้หมุนเวียนต่อเนื่องไปเรื่อย ๆ เงินทุนจะขยายตัวเร็วขึ้นอย่างเห็นได้ชัดในระยะยาว
ดอกเบี้ยทบต้นกับคำกล่าวอ้างเรื่อง “สิ่งมหัศจรรย์อันดับ 8 ของโลก”
มีคำกล่าวอ้างที่เป็นที่นิยมในโลกการลงทุนว่าอัลเบิร์ต ไอน์สไตน์เคยยกย่องดอกเบี้ยทบต้นว่าเป็นสิ่งมหัศจรรย์อันดับ 8 ของโลก แม้ว่าจะไม่มีหลักฐานทางประวัติศาสตร์ที่ยืนยันแน่ชัดว่าเป็นคำพูดจริงของไอน์สไตน์ก็ตาม แต่คำกล่าวนี้สะท้อนถึงธรรมชาติของตัวเลขที่เติบโตแบบ Exponential Growth ได้เป็นอย่างดีครับ
ดอกเบี้ยเชิงเดี่ยว vs ดอกเบี้ยทบต้น ต่างกันอย่างไร?
ข้อแตกต่างที่สำคัญที่สุดระหว่างดอกเบี้ยสองประเภทนี้ อยู่ที่การจัดการผลตอบแทนที่ได้รับในแต่ละงวดครับ ก่อนที่จะลงลึก หากใครต้องการ ปรับพื้นฐานเรื่องดอกเบี้ยพื้นฐาน ให้แน่นขึ้น การทำความเข้าใจนิยามตั้งต้นของดอกเบี้ยจะช่วยให้เห็นภาพรวมได้ชัดเจนยิ่งขึ้น
ข้อแตกต่างในเชิงการสร้างผลตอบแทนระยะยาว
ดอกเบี้ยเชิงเดี่ยว (Simple Interest) จะคิดผลตอบแทนจาก “เงินต้นตั้งต้น” เท่าเดิมทุกปี หากคุณฝากเงิน 100,000 บาท ได้ดอกเบี้ย 5% ต่อปี คุณจะได้ดอกเบี้ยปีละ 5,000 บาทเท่ากันทุกปี ผ่านไป 10 ปี คุณจะได้รับดอกเบี้ยรวม 50,000 บาท
ในทางกลับกัน ระบบนี้จะบวกดอกเบี้ย 5,000 บาทแรกกลับเข้าเงินต้น กลายเป็น 105,000 บาทในปีที่สอง ทำให้ดอกเบี้ยปีที่สองเพิ่มเป็น 5,250 บาท เมื่อเวลาผ่านไปเรื่อย ๆ ส่วนต่างของผลตอบแทนระหว่างสองระบบจะกว้างขึ้นเรื่อย ๆ ครับ
ตารางเปรียบเทียบเงินต้น 100,000 บาท ผลตอบแทน 5% ต่อปี (ระยะเวลา 10 ปี)
| ปีที่ | เงินต้นเริ่มต้นปี (บาท) | ดอกเบี้ยเชิงเดี่ยว (บาท/ปี) | ดอกเบี้ยทบต้น (บาท/ปี) | มูลค่าพอร์ตทบต้นคงเหลือ (บาท) |
| 1 | 100,000 | 5,000 | 5,000 | 105,000 |
| 2 | 105,000 | 5,000 | 5,250 | 110,250 |
| 3 | 110,250 | 5,000 | 5,512.50 | 115,762.50 |
| 5 | 121,550.63 | 5,000 | 6,077.53 | 127,628.16 |
| 10 | 155,132.82 | 5,000 | 7,756.64 | 162,889.46 |
จากตารางจะเห็นว่าเมื่อครบ 10 ปี แบบเชิงเดี่ยวจะสร้างเงินรวม 150,000 บาท ขณะที่แบบทบต้นสร้างเงินรวม 162,889.46 บาท ซึ่งสร้างส่วนต่างเพิ่มขึ้นถึง 12,889.46 บาท โดยที่นักลงทุนไม่ได้ใส่เงินต้นเพิ่มเลยแม้แต่บาทเดียว
สูตรคำนวณดอกเบี้ยทบต้น และวิธีคิดง่าย ๆ
การคำนวณมูลค่าเงินอนาคตสามารถใช้สูตรคณิตศาสตร์ทางการเงินพื้นฐานได้ครับ โดยผู้ลงทุนสามารถศึกษาหลักการคำนวณและข้อมูลทางการเงินเพิ่มเติมได้ที่เว็บไซต์ของ สำนักงาน ก.ล.ต. เพื่อใช้ประกอบการวางแผนจัดการเงินอย่างถูกต้อง
โครงสร้างสูตรคณิตศาสตร์ทางการเงิน
สูตรการคำนวณมูลค่าอนาคตของการทบต้นคือ:
A = P(1 + r/n)^(nt)
ตัวแปรมีความหมายดังนี้:
- A = มูลค่าเงินรวมในอนาคต (Future Value)
- P = เงินต้นตั้งต้น (Principal)
- r = อัตราผลตอบแทนหรือดอกเบี้ยต่อปี (Annual Interest Rate)
- n = จำนวนครั้งที่มีการทบต้นในหนึ่งปี (Compounding Frequency)
- t = ระยะเวลาในการลงทุนเป็นปี (Time in Years)
ปัจจัยที่มีผลต่อพลังทบต้น
- ระยะเวลา (Time): เป็นปัจจัยที่มีอิทธิพลสูงที่สุด ยิ่งมีเวลาให้ระบบทำงานนาน กราฟการเติบโตจะยิ่งชันขึ้นเรื่อย ๆ
- อัตราผลตอบแทน (Rate): อัตราดอกเบี้ยหรือผลตอบแทนที่สูงขึ้นเพียง 1-2% เมื่อผ่านการทบต้นหลายสิบปี จะสร้างมูลค่าเงินที่แตกต่างกันอย่างมหาศาล
- ความถี่ในการทบต้น (Frequency): การทบต้นทุกเดือนหรือทุกวัน จะสร้างผลตอบแทนรวมสูงกว่าการทบต้นเพียงปีละครั้ง
กฎ 72 ดอกเบี้ยทบต้น: วิธีคำนวณระยะเวลาให้เงินโตเป็น 2 เท่า
หากต้องการประเมินแบบรวดเร็วโดยไม่ต้องใช้เครื่องคิดเลขการเงิน คุณสามารถใช้สูตรลัดที่เรียกว่า Rule of 72 ได้ครับ ใครที่สนใจเจาะลึกรายละเอียดเพิ่มเติมเกี่ยวกับการ คำนวณเวลาคืนทุนด้วยกฎ 72 ก็สามารถศึกษาวิธีคิดฉบับเต็มเพิ่มเติมได้เช่นกัน
หลักการทำงานของ Rule of 72
กฎ 72 คือสูตรประมาณการระยะเวลาที่ต้องใช้ในการทำให้เงินลงทุนเติบโตกลายเป็น 2 เท่าของเงินต้น โดยคำนวณด้วยการนำตัวเลข 72 ตั้ง แล้วหารด้วยอัตราผลตอบแทนคาดการณ์ต่อปี (ร้อยละ)
สูตร: จำนวนปีที่เงินโตเป็น 2 เท่า ≈ 72 ÷ อัตราผลตอบแทนต่อปี
ตัวอย่างการนำไปเปรียบเทียบสินทรัพย์
- กรณีที่ 1 (ฝากเงินธนาคาร): ได้ดอกเบี้ย 1.5% ต่อปี -> 72 ÷ 1.5 = ต้องใช้เวลาถึง 48 ปี เงินต้นจึงจะโตเป็น 2 เท่า
- กรณีที่ 2 (ลงทุนพอร์ตผสม): ได้ผลตอบแทนคาดการณ์ 6% ต่อปี -> 72 ÷ 6 = ใช้เวลาประมาณ 12 ปี เงินต้นจะเพิ่มขึ้นเป็น 2 เท่า
- กรณีที่ 3 (ลงทุนหุ้นระยะยาว): ได้ผลตอบแทนคาดการณ์ 8% ต่อปี -> 72 ÷ 8 = ใช้เวลาเพียง 9 ปี เงินต้นจะเพิ่มขึ้นเป็น 2 เท่า
ทั้งนี้ ตัวเลขผลตอบแทนที่ยกตัวอย่างข้างต้นเป็นเพียงการประมาณการเพื่อประกอบความเข้าใจเท่านั้น ผลตอบแทนจริงในอนาคตอาจแตกต่างไปตามความผันผวนของตลาดและไม่มีการรับประกันผลตอบแทนใด ๆ ครับ
เทคนิคการใช้ ดอกเบี้ยทบต้น DCA เร่งการเติบโตทางการเงิน
นอกจากการปล่อยให้เงินต้นก้อนแรกทำงานแล้ว การใส่เงินเพิ่มเข้าไปอย่างสม่ำเสมอควบคู่กันไป จะกลายเป็นตัวเร่งปฏิกิริยาให้พอร์ตการลงทุนขยายตัวอย่างก้าวกระโดด
การใส่เงินลงทุนสม่ำเสมอคู่กับ Reinvestment
กลยุทธ์การใส่เงินลงทุนเท่า ๆ กันทุกงวดหรือการออมแบบถัวเฉลี่ยต้นทุน DCA เมื่อนำมาจับคู่กับการนำเงินปันผลหรือดอกเบี้ยกลับไปลงทุนต่อ (Reinvestment) จะช่วยสร้างฐานเงินต้นใหม่ให้โตเร็วขึ้น ทั้งในทุก ๆ เดือนหรือทุก ๆ ปี กลยุทธ์นี้ตัดเรื่องอารมณ์การจับจังหวะตลาดออกไป และเน้นการสะสมจำนวนหน่วยสินทรัพย์เพื่อรอรับพลังทบต้นในระยะยาว
การวางแผนสะสมทรัพย์สม่ำเสมอเช่นนี้เป็นรากฐานสำคัญสำหรับผู้ที่กำลังวางแผน เส้นทางสู่การมีอิสรภาพทางการเงิน ในอนาคตครับ
อุปสรรคและข้อควรระวังของกลไกนี้
แม้กลไกนี้จะฟังดูสมบูรณ์แบบ แต่ในโลกการลงทุนจริง นักลงทุนต้องเผชิญกับอุปสรรคสำคัญดังนี้:
- อัตราเงินเฟ้อ (Inflation): เงินเฟ้อคือตัวบั่นทอนอำนาจซื้อ ผู้ลงทุนควรติดตามสถิติและนโยบายการเงินจาก ธนาคารแห่งประเทศไทย เพื่อประเมินผลตอบแทนที่แท้จริง (Real Return) เสมอ
- ความผันผวนของตลาด (Market Volatility): ผลตอบแทนการลงทุนไม่ได้เป็นบวกเท่ากันทุกปี การขาดทุนหนักในบางปีจะลดทอนฐานเงินต้นลง ทำให้การทบต้นสะดุดได้
- อคติทางพฤติกรรม (Behavioral Biases): ความอดทนไม่พอของนักลงทุน การทนเห็นพอร์ตผันผวนระยะสั้นไม่ได้จนถอนเงินออกกลางคัน คือสาเหตุหลักที่ทำให้คนส่วนใหญ่ไปไม่ถึงจุดที่พลังทบต้นทำงานได้เต็มที่
บทสรุป: กุญแจของการเข้าใจ ดอกเบี้ยทบต้น เพื่อการวางแผนอนาคต
หลักการนี้ไม่ใช่สูตรลัดสู่ความรวยในข้ามคืน แต่เป็นเครื่องมือสร้างความมั่งคั่งที่อาศัย วินัย อัตราผลตอบแทนที่เหมาะสม และที่สำคัญที่สุดคือ “ระยะเวลา” ยิ่งคุณเริ่มสร้างฐานเงินต้นและนำผลตอบแทนกลับไปลงทุนต่อได้เร็วเท่าไร พลังของการทบต้นก็จะยิ่งทำงานได้เต็มประสิทธิภาพมากยิ่งขึ้นเท่านั้นครับ
สำหรับผู้ที่อยากเริ่มต้นวางแผนพอร์ต และเรียนรู้ว่าองค์ประกอบพื้นฐานของ การลงทุนคืออะไร สามารถอ่านเนื้อหาภาพรวมเพื่อปูพื้นฐานการจัดการเงินได้ทันทีครับ
คำถามที่พบบ่อยเกี่ยวกับ ดอกเบี้ยทบต้น
ดอกเบี้ยทบต้น ทบต้นปีละกี่ครั้งได้บ้าง?
ความถี่ในการทบต้นขึ้นอยู่กับเงื่อนไขของผลิตภัณฑ์ทางการเงินนั้น ๆ ครับ สามารถเกิดขึ้นได้ตั้งแต่ทบต้นรายปี รายครึ่งปี รายไตรมาส รายเดือน หรือแม้กระทั่งทบต้นรายวัน ยิ่งความถี่ในการทบต้นสูง มูลค่าผลตอบแทนรวมที่ได้รับเมื่อจบปีก็จะยิ่งสูงขึ้นตามไปด้วย
ลงทุนอะไรให้ได้ผลประโยชน์จากดอกเบี้ยทบต้นมากที่สุด?
สินทรัพย์ที่ให้ผลตอบแทนเฉลี่ยสูงกว่าอัตราเงินเฟ้อ เช่น หุ้น กองทุนรวมหุ้น หรือกองทุนดัชนี มีโอกาสสร้างพลังทบต้นได้สูงกว่าเงินฝากธนาคาร อย่างไรก็ตาม สินทรัพย์เหล่านี้มาพร้อมกับความผันผวน ผู้ลงทุนต้องใช้วิธีนำเงินปันผลหรือกำไรกลับไปซื้อหน่วยลงทุนเพิ่ม (Reinvest) ระบบจึงจะทบต้นให้
ดอกเบี้ยทบต้นมีข้อเสียหรือความเสี่ยงอะไรบ้าง?
ข้อเสียที่น่ากลัวที่สุดเกิดขึ้นเมื่อระบบนี้ไปทำงานอยู่ในฝั่ง “หนี้สิน” เช่น หนี้นอกระบบ หรือหนี้บัตรเครดิต หากจ่ายไม่ไหว ดอกเบี้ยค้างชำระจะถูกนำไปทบเป็นเงินต้นใหม่ ทำให้ยอดหนี้โตแบบทวีคูณจนยากแก่การชำระคืน นอกจากนี้ในการลงทุน ความผันผวนที่ทำให้ติดลบหนักก็ส่งผลให้ฐานเงินต้นทบต้นลดลงเช่นกัน
ถ้าเริ่มลงทุนตอนอายุเยอะแล้ว ดอกเบี้ยทบต้นยังทำงานได้ดีไหม?
ยังคงทำงานตามกลไกคณิตศาสตร์เหมือนเดิมครับ เพียงแต่ระยะเวลา (t) ในการปล่อยให้เงินทำงานอาจจะน้อยกว่าคนที่เริ่มตั้งแต่อายุน้อย วิธีชดเชยคือการเพิ่มจำนวนเงินต้นสะสม (P) ให้มากขึ้น หรือเลือกจัดสรรสินทรัพย์ให้ได้ผลตอบแทน (r) ที่เหมาะสมตามความเสี่ยงที่รับได้ เพื่อเร่งให้พอร์ตโตตามเป้าหมาย
หนี้สินใช้กลไกดอกเบี้ยทบต้นเหมือนกับการลงทุนหรือไม่?
ใช่ครับ กลไกทางคณิตศาสตร์เป็นสูตรเดียวกันทุกประการ หากเป็นฝั่งการลงทุน มันคือมิตรที่ช่วยเพิ่มความมั่งคั่ง แต่ถ้าเป็นฝั่งหนี้สิน มันกลับเป็นศัตรูที่คูณยอดหนี้ให้สูงขึ้นอย่างรวดเร็วหากมีการค้างชำระดอกเบี้ย
หมายเหตุ : บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page