Lump Sum คือ รูปแบบการลงทุนด้วยเงินก้อนเดียวทั้งจำนวนในครั้งเดียวลงในสินทรัพย์เป้าหมาย โดยนำเงินทุนทั้งหมดที่มีเข้าสู่ตลาดทันทีตั้งแต่วันแรกโดยไม่มีการแบ่งย่อยเงินออกเป็นงวด ๆ ในการเข้าซื้อ
ในโลกของการจัดพอร์ตการลงทุน การเลือกระหว่างการลงเงินก้อนทันทีกับการทยอยสะสมเป็นจุดเปลี่ยนสำคัญที่มีผลต่อทั้งผลตอบแทน ความผันผวน และสภาพจิตใจของผู้ลงทุน บทความนี้อธิบายว่า Lump Sum คืออะไร มีหลักการทำงานอย่างไร เหตุผลทางสถิติที่สนับสนุน พร้อมแนวทางการบริหารความเสี่ยงและจัดสรรสินทรัพย์อย่างเป็นระบบครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- การลงทุนแบบเงินก้อนเปิดโอกาสให้เงินทุนทั้งหมดสร้างผลตอบแทนตามการเติบโตของเศรษฐกิจและตลาดทุนตั้งแต่วันแรก
- สถิติตลาดหุ้นระยะยาวชี้ว่า Lump Sum มีความน่าจะเป็นในการสร้างผลตอบแทนสูงกว่าการทยอยซื้อ แต่แลกมาด้วยความเสี่ยงจากการเผชิญ Drawdown เต็มจำนวนหากตลาดปรับฐาน
- ปัญหาทางจิตวิทยาอย่างความกลัวความสูญเสีย (Loss Aversion) มักทำให้นักลงทุนลังเลที่จะลงเงินก้อน การมีกรอบสินทรัพย์ที่ชัดเจนจึงจำเป็นอย่างยิ่ง
- การใช้เงินเย็นควบคู่กับการจัดโครงสร้างสินทรัพย์แบบกระจายความเสี่ยง ช่วยควบคุมความผันผวนของพอร์ตเงินก้อนให้อยู่ในระดับที่รับได้
Lump Sum คืออะไร?
Lump Sum คือ กลยุทธ์การจัดสรรเงินลงทุนที่ผู้ลงทุนนำเงินสดก้อนใหญ่ทั้งหมดที่มีอยู่เข้าไปซื้อสินทรัพย์ทางการเงิน เช่น หุ้น กองทุนรวม หรือตราสารหนี้ ในคราวเดียว ณ จุดเวลาหนึ่ง โดยไม่แบ่งเงินออกเป็นไม้ย่อย ๆ ครับ
กลไกการทำงานของการลงทุนเงินก้อนทั้งจำนวน
แนวคิดพื้นฐานของ Lump Sum คือสมมติฐานที่ว่า สินทรัพย์เพื่อการลงทุนมีแนวโน้มสร้างผลตอบแทนเป็นบวกตามการเติบโตทางเศรษฐกิจในระยะยาว เมื่อผู้ลงทุนมีเงินก้อนพร้อม เช่น เงินโบนัส เงินมรดก หรือเงินจากการขายสินทรัพย์ การส่งคำสั่งซื้อครั้งเดียวจะทำให้เงินทุนทั้งหมดถูกแปลงสภาพเป็นหน่วยลงทุนหรือหลักทรัพย์ทันที
การทำงานของกลยุทธ์นี้ไม่มีความซับซ้อนในเชิงขั้นตอน แต่ต้องการการตัดสินใจที่เด็ดขาด เนื่องจากต้นทุนของสินทรัพย์ทั้งพอร์ตจะถูกผูกไว้กับระดับราคา ณ วันที่เข้าซื้อเพียงวันเดียว หากหลังจากนั้นราคาสินทรัพย์ปรับตัวสูงขึ้น มูลค่าพอร์ตจะขยายตัวเต็มจำนวนจากเม็ดเงินทั้งหมด แต่ในทางกลับกัน หากตลาดปรับฐานลง พอร์ตจะเผชิญการลดลงของมูลค่า (Drawdown) ตามสัดส่วนนั้นทันทีเช่นกัน
ปัจจัยที่ทำให้ Lump Sum ได้เปรียบด้านระยะเวลาในตลาด
หัวใจสำคัญที่ทำให้กลยุทธ์เงินก้อนมีน้ำหนักในเชิงทฤษฎีคือแนวคิด “Time in the Market” หรือระยะเวลาที่เงินทำงานอยู่ในตลาด การนำเงินเข้าสู่ระบบการลงทุนเร็วที่สุดช่วยลดการเสียโอกาสในการรับผลตอบแทนจากการเติบโต เงินปันผล และดอกเบี้ย
เมื่อเงินทุนทั้งหมดเริ่มทำงานตั้งแต่วันแรก สินทรัพย์จะมีเวลาในการทบต้นของผลตอบแทนยาวนานขึ้น ผู้ลงทุนจึงไม่ต้องเสียเวลาหรือต้นทุนทางอารมณ์ไปกับการพยายามคาดเดาจุดต่ำสุดของตลาด ซึ่งในทางปฏิบัติมักเป็นเรื่องที่คาดการณ์ได้ยากมากครับ
เปรียบเทียบ Lump Sum vs DCA ต่างกันอย่างไร?
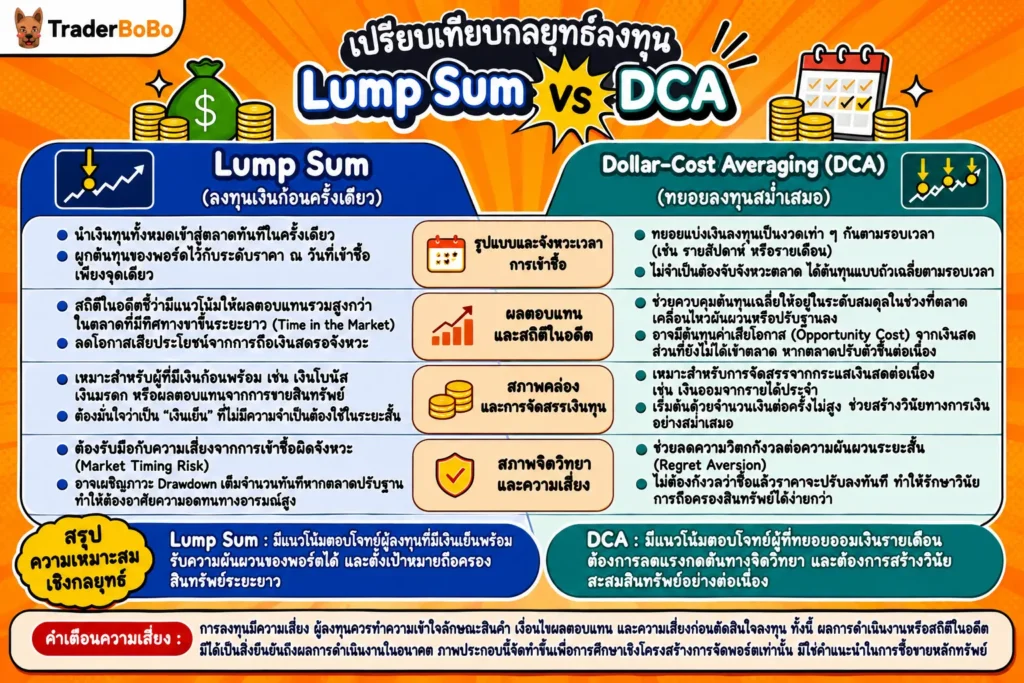
Lump Sum แตกต่างจาก Dollar-Cost Averaging (DCA) อย่างชัดเจนในมิติของจังหวะเวลาและความผันผวนของต้นทุน โดย Lump Sum นำเงินก้อนทั้งหมดเข้าซื้อครั้งเดียว ขณะที่ DCA คือการทยอยลงทุนด้วยเงินจำนวนเท่า ๆ กันอย่างสม่ำเสมอตามระยะเวลาที่กำหนดครับ
มิติผลตอบแทน ความเสี่ยง และต้นทุนเฉลี่ย
เมื่อพิจารณาในแง่ของต้นทุน การเลือกลงทุนแบบ Lump Sum จะทำให้ผู้ลงทุนได้ต้นทุนคงที่จุดเดียว ซึ่งอาจเป็นข้อได้เปรียบเมื่อตลาดอยู่ในช่วงขาขึ้น เพราะผู้ลงทุนได้ต้นทุนที่ต่ำกว่าผู้ที่ทยอยซื้อในราคาที่แพงขึ้นเรื่อย ๆ
ในทางตรงกันข้าม DCA คือ วิธีการที่เน้นการบริหารต้นทุนเฉลี่ยเพื่อลดความผันผวน หากราคาสินทรัพย์ผันผวนหรือปรับลดลง การทยอยซื้อจะช่วยให้ได้จำนวนหน่วยลงทุนเพิ่มขึ้นในราคาที่ถูกลง ซึ่งช่วยลดความตึงเครียดด้านจิตวิทยาลงได้มาก สำหรับผู้ที่ต้องการศึกษาหลักการถัวเฉลี่ยต้นทุนอย่างละเอียด สามารถลองเข้าไป เปรียบเทียบกับกลยุทธ์ DCA เพื่อดูโครงสร้างการทำงานและข้อดีข้อจำกัดในแต่ละมิติได้ครับ
ทั้งนี้ ควรพิจารณาต้นทุนในการลงทุนด้วย เช่น ค่าคอมมิชชันในการซื้อขายหลักทรัพย์ ค่าธรรมเนียมการจัดการกองทุน และภาษีที่เกี่ยวข้อง ซึ่งแต่ละผลิตภัณฑ์และผู้ให้บริการมีอัตราไม่เท่ากัน และการทยอยซื้อหลายครั้งอาจมีค่าธรรมเนียมต่อรายการสะสมมากกว่าการซื้อครั้งเดียว ขึ้นอยู่กับเงื่อนไขของผู้ให้บริการครับ
มิติจิตวิทยาพฤติกรรมและการจัดการอารมณ์
ความแตกต่างสำคัญประการหนึ่งระหว่างสองกลยุทธ์นี้อยู่ที่จิตวิทยาการลงทุน (Behavioral Finance) โดยผู้ที่เลือก Lump Sum มักต้องเผชิญกับอคติทางพฤติกรรม 2 ด้าน ได้แก่:
- ความกลัวการสูญเสีย (Loss Aversion): ความรู้สึกเจ็บปวดจากการขาดทุนมักมีน้ำหนักมากกว่าความสุขจากการได้กำไรในขนาดที่เท่ากัน หากลงเงินก้อนแล้วตลาดลดลงทันที ความตื่นตระหนกอาจนำไปสู่การเทขายที่จุดต่ำสุด
- ความเสียดายหลังตัดสินใจ (Regret Aversion): ผู้ลงทุนมักติดกับดักทางความคิดว่า “ถ้าเรารออีกนิด อาจได้ราคาที่ถูกกว่านี้” จนนำไปสู่การพยายามจับจังหวะตลาด (Market Timing Risk) ซึ่งมักจบลงด้วยการตกรถหรือซื้อในราคาที่สูงเกินไป
| มิติการเปรียบเทียบ | Lump Sum (ลงทุนเงินก้อน) | Dollar-Cost Averaging (DCA) |
| จังหวะเวลาในการเข้าซื้อ | ครั้งเดียวทั้งจำนวนในวันแรก | แบ่งย่อยตามรอบเวลาสม่ำเสมอ |
| สภาพคล่องที่ต้องเตรียม | ต้องมีเงินก้อนพร้อมทันที | ทยอยใช้เงินจากกระแสเงินสดรายเดือน |
| ความเสี่ยงจากจังหวะตลาด | เผชิญความผันผวน ณ จุดเข้าซื้อเต็มที่ | ลดความเสี่ยงจากการเข้าซื้อผิดจังหวะ |
| ความได้เปรียบทางสถิติ | สูงกว่าในตลาดที่เป็นแนวโน้มขาขึ้น | ดีกว่าในตลาดขาลงหรือผันผวนสูง |
| ภาระทางจิตวิทยา | ต้องมีวินัยสูงและทนรับ Drawdown ได้ดี | สบายใจกว่า ไม่ต้องกังวลกับราคาเฉลี่ย |
ทำไม Lump Sum ถึงมีโอกาสสร้างผลตอบแทนชนะในระยะยาว?
Lump Sum คือกลยุทธ์ที่มีโอกาสสร้างผลตอบแทนเหนือกว่าการทยอยลงทุนในระยะยาว เนื่องจากสถิติของตลาดทุนโลกส่วนใหญ่มีแนวโน้มปรับตัวขึ้นตามการขยายตัวของเศรษฐกิจและกำไรของบริษัทจดทะเบียน (Market Drift) ครับ
หลักการเติบโตของตลาดทุนและสถิติในอดีต
จากงานวิจัยของ Vanguard (ข้อมูล ณ ปีที่เผยแพร่บทความนี้) ที่ศึกษาเปรียบเทียบย้อนหลังในตลาดหุ้นสหรัฐฯ และตลาดหุ้นสำคัญทั่วโลก พบว่าการลงทุนแบบเงินก้อนทั้งจำนวน (Lump Sum) มีแนวโน้มให้ผลตอบแทนรวมสูงกว่าการทยอยซื้อแบบ DCA ในช่วงเวลาทดสอบส่วนใหญ่
เหตุผลที่เป็นเช่นนั้นเพราะในระยะเวลา 10 ถึง 20 ปีขึ้นไป ตลาดหุ้นส่วนใหญ่ใช้เวลาอยู่ในแนวโน้มขาขึ้นมากกว่าขาลง การที่เงินสดอยู่ในตลาดตั้งแต่วันแรกจึงมีโอกาสได้รับแรงส่งจากการปรับตัวขึ้นของราคาตั้งแต่ช่วงแรก อย่างไรก็ตาม ผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนยังคงต้องตระหนักถึงความเสี่ยงของความผันผวนในระยะสั้นเสมอครับ
ต้นทุนค่าเสียโอกาสของการถือเงินสด
สิ่งที่ผู้ลงทุนหลายคนมองข้ามคือ ต้นทุนค่าเสียโอกาส (Opportunity Cost) ของการถือเงินสดรอจังหวะ เมื่อแบ่งเงินทยอยซื้อ เงินส่วนที่เหลือซึ่งยังไม่ได้เข้าตลาดจะให้ผลตอบแทนต่ำมาก เช่น ดอกเบี้ยเงินฝากออมทรัพย์ ซึ่งมักแพ้เงินเฟ้อ
หากตลาดปรับตัวขึ้นอย่างต่อเนื่องระหว่างที่ทยอยซื้อ ผู้ลงทุนที่ใช้ DCA จะต้องซื้อสินทรัพย์ในราคาที่สูงขึ้นเรื่อย ๆ ส่งผลให้ต้นทุนเฉลี่ยของพอร์ตสูงกว่าการซื้อด้วยเงินก้อนในวันแรกอย่างมีนัยสำคัญ
| สภาวะตลาด | กลยุทธ์ Lump Sum | กลยุทธ์ DCA |
| ตลาดขาขึ้นต่อเนื่อง (Bull Market) | ได้ประโยชน์สูงสุดจากต้นทุนแรกเริ่มที่ต่ำ | ต้นทุนเฉลี่ยขยับสูงขึ้นเรื่อย ๆ ตามราคา |
| ตลาดขาลงต่อเนื่อง (Bear Market) | พอร์ตติดลบเต็มจำนวนตามสัดส่วนตลาด | ทยอยเก็บของได้ในราคาถูกลง ลดต้นทุนเฉลี่ย |
| ตลาดไซด์เวย์ไร้ทิศทาง (Sideway) | ผลตอบแทนใกล้เคียงจุดเริ่มต้น | ได้ต้นทุนถัวเฉลี่ยใกล้เคียงกับราคาตลาด |
การประยุกต์ใช้ Lump Sum ร่วมกับการจัดพอร์ตโฟลิโอ
การลงทุนแบบ Lump Sum ไม่จำเป็นต้องหมายถึงการนำเงินก้อนทั้งหมดไปทุ่มซื้อหุ้นเพียงตัวเดียวหรือสินทรัพย์เสี่ยงเพียงกลุ่มเดียว แต่ควรนำเงินก้อนนั้นมาจัดสรรลงในพอร์ตการลงทุนที่มีการกระจายความเสี่ยงอย่างเป็นระบบครับ
จัดโครงสร้างสินทรัพย์ตาม Modern Portfolio Theory
ตามหลักการของ Modern Portfolio Theory พอร์ตการลงทุนที่มีประสิทธิภาพไม่ได้วัดจากผลตอบแทนสูงสุดเพียงอย่างเดียว แต่วัดจากผลตอบแทนที่ปรับด้วยความเสี่ยง (Risk-Adjusted Return) โดยการจัดสรรเงินลงทุนไปในสินทรัพย์ที่มีความสัมพันธ์ของราคาในทิศทางตรงกันข้ามหรือไม่ไปด้วยกัน (Correlation ต่ำ)
เมื่อผู้ลงทุนมีเงินก้อน การแบ่งสัดส่วนเงินก้อนนั้นเข้าสู่หุ้น ตราสารหนี้ และสินทรัพย์ทางเลือกพร้อมกัน มีแนวโน้มช่วยลดความผันผวนของพอร์ตโดยรวมลงได้ และเมื่อสินทรัพย์เสี่ยงสูงปรับตัวลง สินทรัพย์ที่มีเสถียรภาพมากกว่าอาจช่วยพยุงพอร์ตไว้ได้ในระดับหนึ่ง ทำให้การลงเงินก้อนมีโอกาสเผชิญความเสี่ยงรุนแรงน้อยกว่าการลงในหุ้นเดี่ยว
แบ่งเงินก้อนเข้าพอร์ตด้วย Core and Satellite
อีกหนึ่งโครงสร้างที่นิยมใช้บริหารเงินก้อนคือการแบ่งพอร์ตออกเป็น 2 ส่วนหลัก โดยส่วนแรกเป็นสินทรัพย์หลักที่มั่นคง และส่วนที่สองเป็นสินทรัพย์เพื่อสร้างผลตอบแทนส่วนเพิ่ม
ผู้ลงทุนสามารถนำเงินก้อนส่วนใหญ่ ประมาณ 70% ถึง 80% จัดสรรลงในส่วนหลัก เช่น กองทุนดัชนีหรือตราสารหนี้คุณภาพดี และแบ่งเงินก้อนส่วนน้อย 20% ถึง 30% ไปยังสินทรัพย์ที่มีโอกาสเติบโตสูง ใครที่สนใจจัดสัดส่วนพอร์ตลักษณะนี้สามารถศึกษาต่อเพื่อ วางสัดส่วนด้วย Core and Satellite Portfolio ให้สอดรับกับเป้าหมายทางการเงินและระดับความเสี่ยงที่รับได้ของตนเองครับ
ข้อควรระวังและวิธีรับมือ Drawdown เมื่อเข้าซื้อด้วยเงินก้อน
ความเสี่ยงสำคัญประการหนึ่งของ Lump Sum คือการเข้าซื้อผิดจังหวะ (Market Timing Risk) แล้วตลาดปรับฐานลงรุนแรงในทันที ซึ่งเรียกว่าภาวะ Drawdown หรือการลดลงของมูลค่าพอร์ตจากจุดสูงสุดครับ
การจัดการความเสี่ยงจากจังหวะตลาดและเงินสำรอง
สิ่งแรกที่ต้องทำก่อนนำเงินก้อนมาลงทุนแบบ Lump Sum คือการคัดกรองว่าเงินก้อนนั้นเป็น “เงินเย็น” อย่างแท้จริงหรือไม่ ผู้ลงทุนจะต้องมีเงินสำรองฉุกเฉินแยกต่างหากไว้ล่วงหน้าอย่างน้อย 6 ถึง 12 เดือนของค่าใช้จ่ายจำเป็น เพื่อป้องกันไม่ให้เกิดความจำเป็นต้องถอนเงินออกจากพอร์ตขณะที่ตลาดกำลังอยู่ในภาวะขาดทุน
นอกจากนี้ ผู้ลงทุนสามารถศึกษาเกณฑ์การประเมินความเสี่ยงและแนวทางการคุ้มครองผู้ลงทุนเพิ่มเติมได้ที่ สำนักงาน ก.ล.ต. เพื่อเป็นข้อมูลประกอบการตัดสินใจครับ การมีความเข้าใจในสิทธิและความเสี่ยงของผลิตภัณฑ์ทางการเงินจะช่วยให้ตั้งรับกับความผันผวนได้อย่างรอบคอบ
วินัยการปรับสัดส่วนพอร์ต (Portfolio Rebalancing)
เมื่อเข้าซื้อเงินก้อนไปแล้ว เมื่อเวลาผ่านไปมูลค่าของแต่ละสินทรัพย์จะเติบโตไม่เท่ากัน ทำให้สัดส่วนของพอร์ตเบี่ยงเบนไปจากแผนเดิม การทำ Portfolio Rebalancing หรือการปรับสมดุลพอร์ตอย่างสม่ำเสมอจึงเป็นกลไกที่ช่วยจำกัดความเสี่ยง
การขายสินทรัพย์ที่ปรับตัวขึ้นมามากเกินสัดส่วน แล้วนำเงินไปซื้อสินทรัพย์ที่ยังปรับตัวขึ้นช้า เป็นการบังคับให้เรา “ขายแพงแล้วซื้อถูก” อย่างมีวินัยโดยไม่ต้องอาศัยอารมณ์ ซึ่งอาจช่วยให้พอร์ตเงินก้อนรักษาระดับความเสี่ยงให้ใกล้เคียงแผนเดิมได้ดีขึ้นในระยะยาว
📢 Traderbobo แนะนำ
ตอนผมเริ่มจัดพอร์ตเงินก้อนใหม่ ๆ ข้อผิดพลาดที่เจอบ่อยที่สุดไม่ใช่เรื่องการเลือกสินทรัพย์ผิด แต่คือการทนไม่ได้เมื่อเห็นพอร์ตติดลบทันทีหลังจากซื้อไปไม่กี่วัน บทเรียนสำคัญคือ อย่าพยายามจับจังหวะให้ได้ราคาต่ำสุด เพราะไม่มีใครรู้อนาคตได้อย่างแม่นยำ สิ่งที่ทำได้จริงคือการเขียนแผนรองรับ Drawdown ไว้ล่วงหน้าว่าถ้าพอร์ตติดลบ 10% หรือ 20% เราจะมีแผนปรับสัดส่วนอย่างไร ซึ่งผู้อ่านควรศึกษาและทดสอบการจัดสรรเงินทุนด้วยตนเองตามระดับความเสี่ยงที่เหมาะสมครับ
สรุป Lump Sum คืออะไร และแนวทางการใช้กลยุทธ์การลงทุน
การตัดสินใจเลือกลงทุนแบบ Lump Sum ไม่ใช่การพนันกับจังหวะเวลาของตลาด แต่เป็นการวางเงินทุนให้มีโอกาสเติบโตไปพร้อมกับเศรษฐกิจในระยะยาวอย่างเป็นระบบ ซึ่งผลลัพธ์ยังขึ้นอยู่กับสภาวะตลาดในแต่ละช่วงเวลา
หากคุณมีเงินก้อนเย็น มีระยะเวลาในการถือครองสินทรัพย์ที่ยาวนานพอ และมีสภาพจิตใจที่พร้อมรับมือกับความผันผวนระยะสั้น การลงเงินก้อนมีแนวโน้มเป็นกลยุทธ์ที่ให้แต้มต่อทางสถิติที่ดีกว่า แต่หากยังกังวลเรื่องความผันผวน การผสมผสานการกระจายสินทรัพย์ที่มีประสิทธิภาพอาจช่วยบรรเทาความเสี่ยงลงได้ในระดับหนึ่ง
คำถามที่พบบ่อยเกี่ยวกับ Lump Sum คืออะไร
Lump Sum เหมาะกับใครมากที่สุด?
Lump Sum คือกลยุทธ์ที่เหมาะกับผู้ลงทุนที่มีเงินก้อนพร้อมและเป็นเงินเย็นที่ไม่มีความจำเป็นต้องใช้ในระยะสั้นอย่างน้อย 3 ถึง 5 ปีขึ้นไป รวมถึงต้องเป็นผู้ที่เข้าใจธรรมชาติของตลาดทุน มีระดับการยอมรับความเสี่ยงได้ปานกลางถึงสูง และพร้อมรับมือกับตัวเลขขาดทุนทางบัญชีในระยะสั้นได้โดยไม่ตื่นตระหนกจนตัดสินใจผิดพลาดครับ
ถ้าเพิ่งลงทุนแบบ Lump Sum แล้วตลาดตกทันที ควรแก้ไขอย่างไร?
หากสินทรัพย์ที่เลือกลงทุนมีปัจจัยพื้นฐานที่แข็งแกร่งในระยะยาว แนวทางสำคัญที่ควรพิจารณาคือการรักษาวินัยตามแผนเดิมและหลีกเลี่ยงการขายเพื่อหนีความตื่นตระหนก จากนั้นให้ตรวจสอบว่าพอร์ตมีการกระจายความเสี่ยงเหมาะสมหรือไม่ และรอจังหวะในการทำ Portfolio Rebalancing เพื่อปรับสัดส่วนสินทรัพย์ให้กลับมาสมดุลตามเป้าหมายครับ
ควรแบ่งสัดส่วนเงินสดสำรองไว้เท่าไหร่ก่อนลงทุนเงินก้อน?
ก่อนนำเงินมาลงทุนแบบ Lump Sum ควรกำหนดเงินสดสำรองฉุกเฉินแยกไว้ต่างหากในบัญชีที่มีสภาพคล่องสูง เช่น บัญชีเงินฝากดอกเบี้ยสูงหรือกองทุนรวมตลาดเงิน เป็นจำนวนประมาณ 6 ถึง 12 เดือนของค่าใช้จ่ายประจำวัน เพื่อให้มั่นใจว่าจะไม่ต้องดึงเงินออกจากพอร์ตการลงทุนในยามที่สินทรัพย์กำลังปรับฐานครับ
ในภาวะที่ตลาดทำ All-Time High ยังสามารถลงทุน Lump Sum ได้หรือไม่?
ในทางสถิติระยะยาว ตลาดหุ้นมักทำจุดสูงสุดใหม่ (All-Time High) อยู่เรื่อย ๆ ตามการเติบโตของเศรษฐกิจ การเข้าซื้อที่จุดสูงสุดจึงไม่ได้หมายความว่าจะขาดทุนเสมอไปในระยะ 5 ถึง 10 ปีข้างหน้า อย่างไรก็ตาม หากรู้สึกกังวล ผู้ลงทุนสามารถเลือกกระจายความเสี่ยงด้วยการแบ่งเงินไปในสินทรัพย์หลายประเภทที่มีความสัมพันธ์กันต่ำเพื่อลดความผันผวนได้ครับ
หากไม่กล้าลงทุนแบบ Lump Sum เต็มจำนวน มีทางเลือกอื่นอย่างไร?
หากมีเงินก้อนอยู่ในมือแต่กังวลเรื่องความผันผวนของตลาด ผู้ลงทุนสามารถใช้แนวทางแบบผสมผสานได้ เช่น การนำเงินก้อน 50% เข้าลงทุนทันทีแบบ Lump Sum เพื่อไม่ให้เสียโอกาสหากตลาดปรับตัวขึ้น และนำเงินอีก 50% ที่เหลือมาทยอยลงทุนแบบ DCA ภายในกรอบเวลา 6 ถึง 12 เดือน เพื่อช่วยลดความกดดันทางจิตวิทยาครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page