ความมั่นคงทางการเงิน คือ สภาวะทางการเงินที่บุคคลมีความพร้อมในการรับมือกับรายจ่าย ปรับตัวต่อวิกฤตเศรษฐกิจ และมีสินทรัพย์เพียงพอที่จะรองรับเป้าหมายชีวิตทั้งในปัจจุบันและอนาคตโดยไม่ประสบปัญหาหนี้สินล้นพ้นตัว
ในบริบทของการสร้างความมั่งคั่ง การเข้าใจโครงสร้างของเรื่องนี้ถือเป็นฐานรากสำคัญก่อนที่จะต่อยอดไปสู่เรื่องอื่น ๆ การมีฐานที่มั่นคงช่วยให้นักลงทุนสามารถรับความผันผวนของตลาดได้ดีขึ้น บทความนี้อธิบายถึงความหมาย องค์ประกอบสำคัญ และขั้นตอนการสร้างฐานการเงินให้แข็งแกร่งอย่างเป็นระบบครับ
คำเตือน : การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- เรื่องนี้ไม่ได้วัดที่จำนวนรายได้ แต่วัดที่ความสามารถในการจัดการสภาพคล่องและภาระหนี้สิน
- สภาพคล่องและเงินสำรองฉุกเฉินคือปราการด่านแรกที่ต้องสร้างก่อนเริ่มลงทุนในสินทรัพย์เสี่ยง
- การกระจายความเสี่ยงในพอร์ตการลงทุนช่วยลดผลกระทบจากความผันผวนของเศรษฐกิจ
- การวางแผนการเงินที่ดีต้องครอบคลุมการป้องกันความเสี่ยงผ่านประกัน และการระวังภัยหลอกลวงทางการเงิน
ความมั่นคงทางการเงิน คืออะไร?
สภาวะดังกล่าว (Financial Security) คือ สภาพแวดล้อมทางการเงินที่ทำให้คุณรู้สึกปลอดภัยและมีความยืดหยุ่นสูงเมื่อเกิดเหตุการณ์ไม่คาดฝัน ความมั่นคงนี้เกิดขึ้นเมื่อรายได้ของคุณครอบคลุมรายจ่ายที่จำเป็น มีเงินสำรองฉุกเฉินเพียงพอ และมีแผนการจัดการหนี้สินอย่างเป็นระบบ
กลไกสำคัญของเรื่องนี้ไม่ได้ขึ้นอยู่กับว่าคุณหาเงินได้มากเท่าไรในแต่ละเดือน แต่ขึ้นอยู่กับกระแสเงินสดสุทธิ (Net Cash Flow) และการบริหารจัดการ การเงินส่วนบุคคล อย่างมีวินัย บุคคลที่มีรายได้สูงแต่อัตราการออมต่ำหรือมีหนี้สินเกินตัว อาจมีฐานะการเงินที่มั่นคงน้อยกว่าผู้ที่มีรายได้ปานกลางแต่บริหารจัดการส่วนต่างระหว่างรายได้และรายจ่ายได้อย่างมีประสิทธิภาพ
ความต่างระหว่างความมั่นคงทางการเงินและอิสรภาพทางการเงิน
หลายคนมักสับสนระหว่างสองคำนี้ แม้จะมีเป้าหมายเกี่ยวข้องกันแต่ระดับความพร้อมแตกต่างกันอย่างชัดเจน:
- ความมั่นคงทางการเงิน: คือการมีฐานรากที่แข็งแกร่ง สามารถจ่ายค่าใช้จ่ายจำเป็นได้ครบถ้วน มีเงินสำรองรับมือวิกฤต และควบคุมหนี้สินได้ดี
- อิสรภาพทางการเงิน: คือจุดที่สินทรัพย์สร้างรายได้แบบ Passive Income ครอบคลุมค่าใช้จ่ายทั้งหมดในการดำรงชีวิต ทำให้คุณสามารถเลือกใช้ชีวิตหรือทำงานโดยไม่ต้องพึ่งพารายได้จากงานประจำอีกต่อไป
เรื่องนี้จึงเป็น “ฐานราก” ที่ทุกคนต้องสร้างให้ได้ก่อนที่จะก้าวไปสู่การสร้างอิสรภาพทางการเงินในระยะยาวครับ
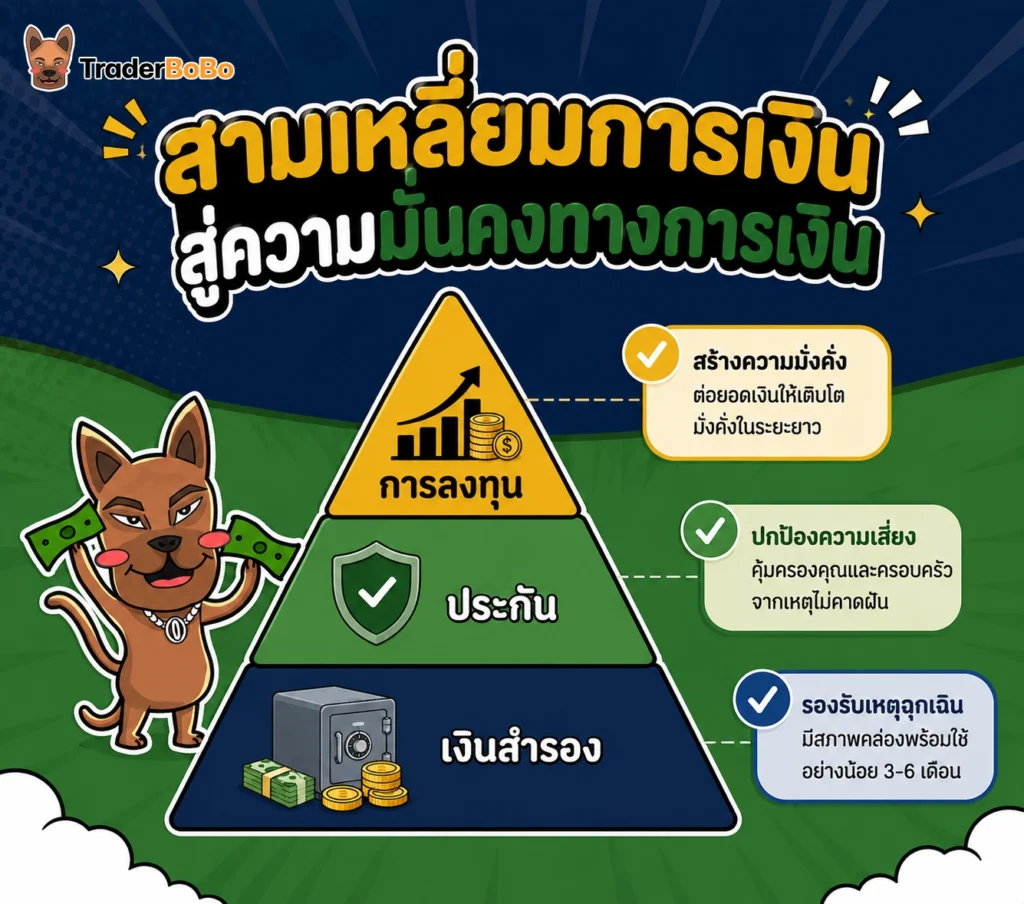
เสาหลักสำคัญในการสร้างความมั่นคงทางการเงิน
การสร้างสภาวะการเงินที่มั่นคงจำเป็นต้องพึ่งพาเสาหลักทางการเงินที่ทำงานร่วมกัน หากเสาหลักต้นใดต้นหนึ่งขาดหายไป โครงสร้างการเงินของคุณอาจสั่นคลอนได้เมื่อเผชิญวิกฤต
| เสาหลัก | บทบาทสำคัญ | เป้าหมายเชิงปริมาณ |
| กระแสเงินสดและสภาพคล่อง | ควบคุมรายรับ-รายจ่าย และเงินสำรอง | เงินสำรองฉุกเฉิน 3–6 เท่าของค่าใช้จ่ายรายเดือน |
| การจัดการหนี้สิน | ลดภาระดอกเบี้ยจ่ายและเพิ่มความยืดหยุ่น | DSR (Debt Service Ratio) ไม่เกิน 30–40% ของรายได้ |
| การปกป้องความเสี่ยง | โอนย้ายความเสี่ยงจากเหตุไม่คาดฝัน | มีประกันสุขภาพและประกันชีวิตที่เหมาะสม |
| การต่อยอดความมั่งคั่ง | สะสมสินทรัพย์ชนะเงินเฟ้อ | จัดพอร์ตกระจายความเสี่ยงตามระดับความเสี่ยงที่รับได้ |
1. สภาพคล่องและเงินสำรองฉุกเฉิน
เงินสำรองฉุกเฉินคือเงินสดหรือสินทรัพย์สภาพคล่องสูง เช่น เงินฝากออมทรัพย์ดอกเบี้ยสูง หรือกองทุนรวมตลาดเงิน ที่สามารถดึงมาใช้ได้ทันทีเมื่อเกิดเหตุวิกฤต เช่น การเจ็บป่วยฉุกเฉิน หรือการสูญเสียรายได้กะทันหัน การมีเงินสำรอง 3–6 เท่าของค่าใช้จ่ายประจำเดือนช่วยให้คุณไม่ต้องดึงเงินออกจากพอร์ตการลงทุนในจังหวะที่ตลาดเป็นขาลง
2. การบริหารจัดการหนี้สิน
หนี้สินแบ่งออกเป็นหนี้ที่ก่อให้เกิดรายได้ (เช่น หนี้เพื่อการประกอบอาชีพ) และหนี้เพื่อการบริโภคที่มีดอกเบี้ยสูง การรักษาฐานะการเงินให้มั่นคงต้องเริ่มจากการกำจัดหนี้สินดอกเบี้ยสูง เช่น หนี้บัตรเครดิตหรือหนี้ส่วนบุคคล และควบคุมสัดส่วนการผ่อนชำระหนี้ต่อรายได้ไม่ให้เกินเกณฑ์มาตรฐาน
3. การปกป้องความเสี่ยงผ่านการทำประกัน
แม้จะมีเงินสำรองฉุกเฉิน แต่ค่าใช้จ่ายขนาดใหญ่บางประเภท เช่น ค่ารักษาพยาบาลโรคร้ายแรง หรือความเสียหายต่อทรัพย์สินหลัก สามารถทำลายฐานรากที่คุณเพียรสร้างมาหลายปีได้ในคราวเดียว การทำประกันสุขภาพและประกันวินาศภัยจึงเป็นการโอนย้ายความเสี่ยงไปให้บริษัทประกันรับภาระแทน
4. การลงทุนและการกระจายความเสี่ยง
การเก็บเงินไว้ในบัญชีออมทรัพย์เพียงอย่างเดียวอาจทำให้มูลค่าเงินจริงลดลงเนื่องจากความเสี่ยงจากเงินเฟ้อและดอกเบี้ยนโยบายที่กำหนดโดย ธนาคารแห่งประเทศไทย ดังนั้น การแบ่งเงินมาจัดสรรในสินทรัพย์การลงทุนจึงเป็นเสาหลักที่ช่วยรักษาอำนาจซื้อในอนาคต
ขั้นตอนการวางแผนการเงินเพื่อสร้างความมั่นคง
กระบวนการ การวางแผนการเงิน เพื่อสร้างความมั่นคงสามารถทำตามลำดับขั้นตอนได้ดังนี้:
Step 1: ประเมินสถานะทางการเงินปัจจุบัน
เริ่มต้นด้วยการทำงบดุลส่วนบุคคลเพื่อคำนวณสินทรัพย์สุทธิ (สินทรัพย์ – หนี้สิน) และบันทึกรายรับ-รายจ่ายย้อนหลัง 3 เดือน เพื่อให้เห็นภาพชัดเจนว่ากระแสเงินสดในแต่ละเดือนเป็นบวกหรือลบ
Step 2: ปลดภาระหนี้สินดอกเบี้ยสูง
หากมีหนี้สินหลายทาง ให้เลือกชำระหนี้ที่มีอัตราดอกเบี้ยสูงที่สุดก่อน (Snowball หรือ Avalanche Method) เพื่อลดภาระดอกเบี้ยจ่ายรวมให้รวดเร็วที่สุด
Step 3: สะสมเงินสำรองฉุกเฉินและทำประกันภัย
ตั้งเป้าหมายการออมเงินสำรองแยกไว้ในบัญชีที่ถอนง่าย และพิจารณาทำประกันสุขภาพที่ครอบคลุมสวัสดิการพื้นฐานที่คุณยังขาดอยู่
Step 4: จัดสรรพอร์ตการลงทุนตามระดับความเสี่ยง
เมื่อฐานรากมั่นคงแล้ว ให้เริ่มนำเงินส่วนเกินไปลงทุน โดยกำหนดสัดส่วนสินทรัพย์ตามความสามารถในการรับความเสี่ยง หากคุณต้องการคำนวณระยะเวลาที่เงินลงทุนจะเติบโตเป็นสองเท่า สามารถใช้แนวคิดง่าย ๆ อย่างกฎ 72 (นำ 72 หารด้วยอัตราผลตอบแทนต่อปี จะได้จำนวนปีที่เงินลงทุนจะโตเป็นสองเท่า) มาช่วยประมาณการผลตอบแทนทบต้นได้ครับ
เครื่องมือทางการเงินที่ช่วยเสริมความมั่นคง
การเลือกใช้ผลิตภัณฑ์ทางการเงินให้เหมาะสมกับวัตถุประสงค์มีส่วนสำคัญอย่างมากในการรักษาสมดุลระหว่างผลตอบแทนและความเสี่ยง โดยคุณสามารถศึกษาแนวทางการกำกับดูแลและข้อมูลผลิตภัณฑ์การลงทุนจาก สำนักงาน ก.ล.ต. เพื่อประกอบการตัดสินใจ
ตราสารหนี้: สินทรัพย์เน้นความเสี่ยงต่ำถึงปานกลาง
ตราสารหนี้เป็นเครื่องมือที่เหมาะสำหรับการสร้างกระแสเงินสดและความเสี่ยงต่ำกว่าตราสารทุน:
- พันธบัตรรัฐบาล: หากต้องการเน้นความคุ้มครองเงินต้น การ เพิ่มความปลอดภัยด้วยพันธบัตรรัฐบาล ถือเป็นตัวเลือกที่มีความเสี่ยงจากการผิดนัดชำระหนี้ต่ำที่สุด
- หุ้นกู้ภาคเอกชน: สำหรับผู้ที่รับความเสี่ยงได้เพิ่มขึ้นเพื่อแลกกับผลตอบแทนที่สูงขึ้น การ เลือกลงทุนในหุ้นกู้ภาคเอกชน จากบริษัทที่มีอันดับความน่าเชื่อถือ (Credit Rating) ในระดับ Investment Grade ขึ้นไป เป็นทางเลือกที่ช่วยสร้างดอกเบี้ยรับที่สม่ำเสมอ
ตราสารทุนและการกระจายความเสี่ยง
หุ้นและกองทุนรวมหุ้นช่วยสร้างการเติบโตของทุนในระยะยาว แต่มีความผันผวนสูง การบริหารพอร์ตเพื่อความมั่นคงจึงต้องอาศัย การกระจายความเสี่ยง ข้ามประเภทสินทรัพย์ (Asset Allocation) และข้ามอุตสาหกรรม ไม่ทุ่มเงินทั้งหมดลงในสินทรัพย์ชนิดใดชนิดหนึ่ง
📌 Tip จากพี่โบ้
ตอนผมเริ่มวางแผนการเงินใหม่ ๆ ผมเคยทุ่มเงินทั้งหมดไปกับการลงทุนในหุ้นเพราะหวังผลตอบแทนเร็ว โดยเว้นว่างเงินสำรองฉุกเฉินไว้ ผลคือเมื่อเกิดปรับฐานแรง ผมจำเป็นต้องขายหุ้นขาดทุนออกมาจ่ายค่ารักษาพยาบาล การสร้างฐานรากให้แน่นก่อนเริ่มลงทุนคือบทเรียนที่สำคัญที่สุดที่ช่วยให้พอร์ตรอดพ้นทุกวิกฤตครับ
การป้องกันภัยการเงินและการรักษาความมั่นคงในระยะยาว
การสร้างฐานะการเงินให้มั่นคงต้องใช้เวลา แต่การสูญเสียมันไปอาจเกิดขึ้นได้เพียงชั่วข้ามคืนหากขาดความระมัดระวังเกี่ยวกับภัยการเงินและกลโกงการลงทุน (Investment Fraud)
ข้อสังเกตและแนวทางป้องกันภัยการเงิน:
- หลีกเลี่ยงข้อเสนอที่อ้างผลตอบแทนสูงเกินจริง: หากมีการเสนอผลตอบแทนที่แน่นอน เช่น 20–30% ต่อเดือน ให้ตั้งสมมติฐานไว้ก่อนว่าอาจเป็นแชร์ลูกโซ่หรือการหลอกลวง
- ตรวจสอบใบอนุญาต: ตรวจสอบชื่อผู้ประกอบการหรือผลิตภัณฑ์การลงทุนผ่าน SEC Check First ของ ก.ล.ต. ทุกครั้งก่อนโอนเงิน
- ทบทวนและปรับสมดุลพอร์ต (Portfolio Rebalancing): ตรวจสอบพอร์ตการลงทุนอย่างน้อยปีละ 1-2 ครั้ง เพื่อปรับสัดส่วนสินทรัพย์ให้กลับมาตรงกับระดับความเสี่ยงที่ตั้งต้นไว้
บทสรุป: กุญแจของการเข้าใจความมั่นคงทางการเงิน
เรื่องนี้ไม่ใช่การรวยให้เร็วที่สุด แต่เป็นการสร้างระบบการเงินที่ทนทานต่อสภาวะเศรษฐกิจทุกรูปแบบ การเริ่มต้นจากการจัดการรายจ่าย สะสมเงินสำรอง ทำประกันความเสี่ยง และเลือกลงทุนในสินทรัพย์ที่เหมาะสมอย่างมีวินัย จะช่วยให้คุณบรรลุเป้าหมายทางการเงินได้อย่างปลอดภัย
หากคุณต้องการศึกษาแนวทางการจัดสรรเงินและกลยุทธ์ต่อยอดทุนในขั้นตอนถัดไป สามารถอ่านรายละเอียดเชิงลึกเกี่ยวกับ โครงสร้างและแนวคิดการลงทุน เพื่อเริ่มต้นวางแผนอย่างถูกวิธีได้เลยครับ
คำถามที่พบบ่อยเกี่ยวกับความมั่นคงทางการเงิน
เริ่มต้นสร้างความมั่นคงทางการเงินต้องใช้เงินเท่าไหร่?
การเริ่มต้นสร้างฐานการเงินที่มั่นคงไม่จำเป็นต้องใช้เงินก้อนใหญ่ แต่เริ่มต้นได้จากการทำบัญชีรายรับ-รายจ่าย และแบ่งเงินออมอย่างน้อย 10-20% ของรายได้ในแต่ละเดือน เพื่อนำมาสะสมเป็นเงินสำรองฉุกเฉินก่อนเป็นอันดับแรกครับ
ควรมีเงินสำรองฉุกเฉินเท่าไหร่ถึงจะเพียงพอ?
เกณฑ์มาตรฐานทั่วไปควรมีเงินสำรองฉุกเฉินประมาณ 3-6 เท่าของค่าใช้จ่ายจำเป็นต่อเดือน แต่หากคุณประกอบอาชีพอิสระ หรือมีรายได้ไม่แน่นอน อาจพิจารณาเพิ่มเงินสำรองเป็น 6-12 เท่า เพื่อรองรับความผันผวนของรายได้ครับ
หากยังมีหนี้บ้านหรือหนี้รถ สามารถสร้างความมั่นคงทางการเงินได้ไหม?
สามารถสร้างได้ครับ หนี้บ้านและหนี้รถถือเป็นหนี้ระยะยาวที่มีสินทรัพย์ค้ำประกัน สิ่งสำคัญคือการควบคุมสัดส่วนภาระผ่อนต่อเดือนให้อยู่ในระดับที่ไม่เกิน 30-40% ของรายได้ พร้อมกับแบ่งเงินบางส่วนมาสะสมเงินสำรองฉุกเฉินควบคู่กันไป
ความมั่นคงทางการเงินจำเป็นต้องลงทุนในหุ้นอย่างเดียวหรือไม่?
ไม่จำเป็นครับ การสร้างฐานะการเงินให้มั่นคงเน้นการจัดสรรสินทรัพย์อย่างเหมาะสม คุณสามารถผสมผสานสินทรัพย์ความเสี่ยงต่ำ เช่น ตราสารหนี้ พันธบัตรรัฐบาล ร่วมกับตราสารทุนตามระดับความเสี่ยงที่รับได้ โดยไม่จำเป็นต้องทุ่มเงินทั้งหมดไปที่หุ้นเพียงอย่างเดียว
จะรู้ได้อย่างไรว่าเรามีความมั่นคงทางการเงินแล้ว?
คุณมาถึงจุดนี้ในระดับพื้นฐานแล้วเมื่อ: มีกระแสเงินสดสุทธิเป็นบวกทุกเดือน, มีเงินสำรองฉุกเฉินครอบคลุม 3-6 เท่าของค่าใช้จ่าย, มีสัดส่วนภาระหนี้สินอยู่ในเกณฑ์ปลอดภัย และมีประกันคุ้มครองความเสี่ยงพื้นฐานครบถ้วนครับ
หมายเหตุ : บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page